猜你想问
国联民生汽车 伯特利2026年中报核心业绩表现如何?
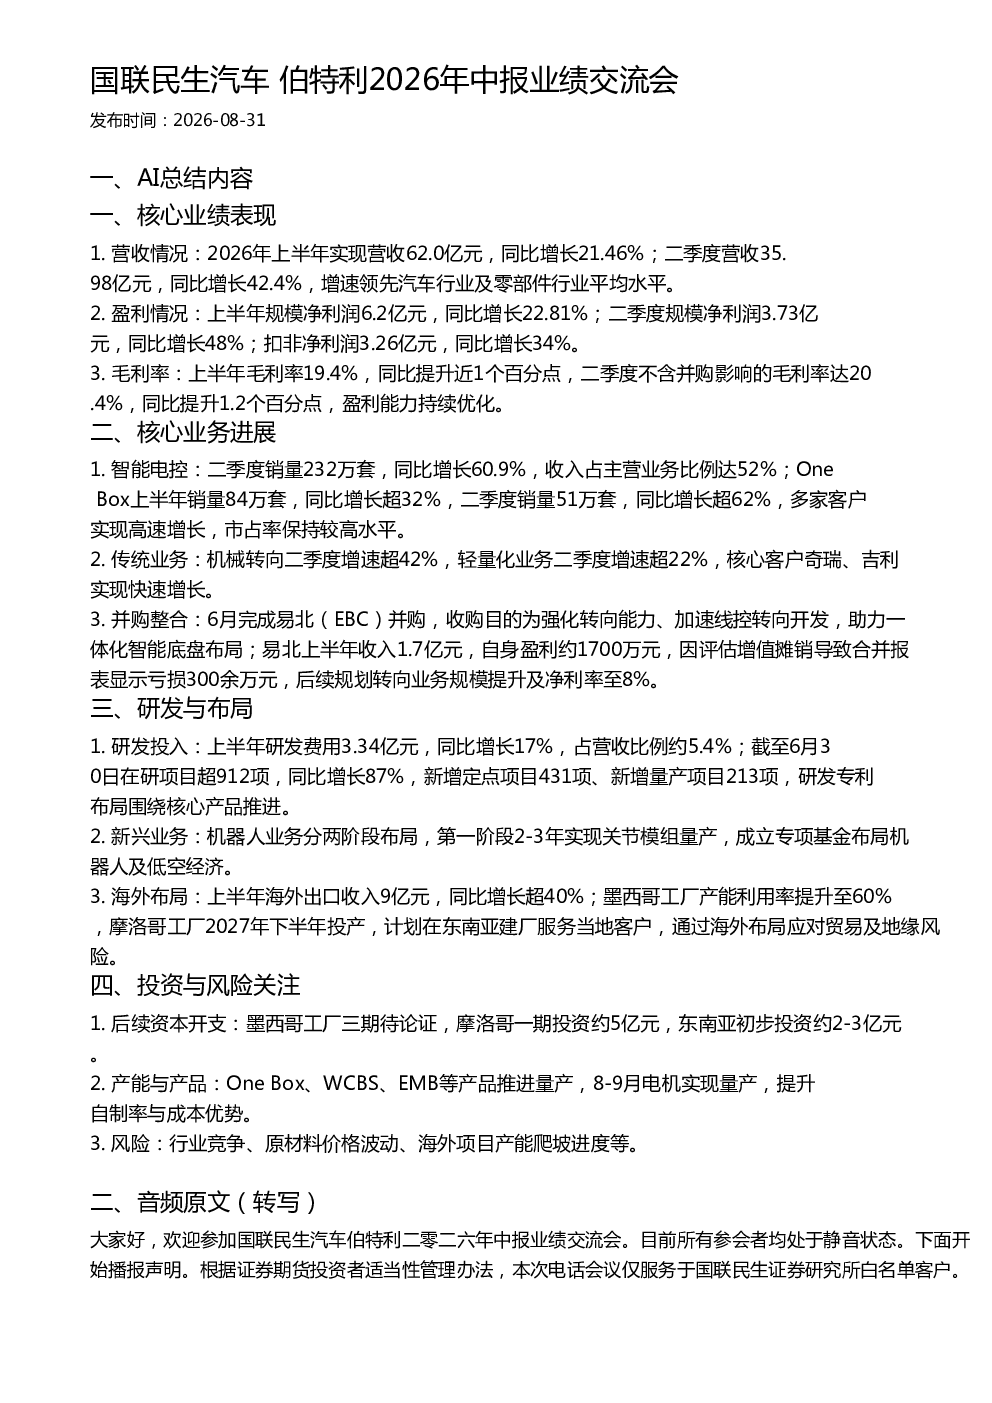
2026年上半年公司实现营收62.0亿元,同比增长21.46%;二季度营收35.98亿元,同比增长42.4%,增速领先行业。上半年净利润6.2亿元,同比增长22.81%;二季度净利润3.73亿元,同比增长48%。毛利率方面,上半年达19.4%,同比提升近1个百分点,二季度不含并购影响毛利率达20.4%,同比提升1.2个百分点,盈利能力持续优化。
智能电控业务进展及未来市场前景如何?
智能电控业务表现亮眼,二季度销量232万套,同比增长60.9%,收入占比达52%;One Box上半年销量84万套,同比增长超32%,二季度销量51万套,同比增长超62%。公司在奇瑞、吉利等核心客户处市占率较高,预计ETB和WCBS未来增速分别为20%和30%,EMB未来市场渗透率目标为15%,显示出强劲的增长潜力。
并购整合对公司的业务布局有何影响?
公司6月完成对易北(EBC)的并购,旨在强化转向能力、加速线控转向开发,助力一体化智能底盘布局。易北上半年收入1.7亿元,自身盈利约1700万元,但因评估增值摊销导致合并报表亏损300余万元。未来规划包括提升转向业务规模及将易北净利率至8%。此举将显著增强公司在智能底盘领域的竞争力。
公司海外布局现状及未来规划是怎样的?
上半年海外出口收入9亿元,同比增长超40%。墨西哥工厂产能利用率提升至60%,摩洛哥工厂计划2027年下半年投产,同时公司在东南亚建厂以服务当地客户。通过海外布局,公司旨在应对贸易及地缘风险,实现全球化发展。目前墨西哥工厂三期待论证,摩洛哥一期投资约5亿元,东南亚初步投资约2-3亿元。
研报提示的主要风险有哪些?
报告提示的主要风险包括行业竞争加剧、原材料价格波动以及海外项目产能爬坡进度不确定性。此外,铝价顺价情况仍在与客户协商中,电子物料储备虽充足,但国产化进程需持续推进。公司需关注这些风险因素,制定应对策略以保障稳健发展。
你可能感兴趣
国联民生汽车瑞立科密2026年中报业绩交流会
未知机构2026-08-26
国联民生汽车 新坐标2026年中报业绩交流会
未知机构2026-08-28
国联民生地产召开永升服务2026年中报业绩交流会
未知机构2026-08-31
国联民生电新 上水智能2026年中报业绩交流会纪要
未知机构2026-08-26
国联民生证券淮河能源2026年中报业绩交流会纪要
未知机构2026-08-26
国联民生汽车常熟汽饰2026中报业绩交流会
未知机构2026-08-30
国联民生汽车贝斯特2026年中报业绩交流纪要
未知机构2026-08-18
伯特利深度线控底盘领军者人形机器人未来的中坚力量国联民生汽车崔琰团队
未知机构2026-01-29
伯特利 发布回购公告 底部看好线控底盘龙头 国联民生汽车 崔琰团队
未知机构2026-08-03
国联民生汽车崔琰团队 伯特利发布回购公告看好线控底盘龙头
未知机构2026-08-03