猜你想问
广发传媒互联网2026年中报核心业绩表现如何?
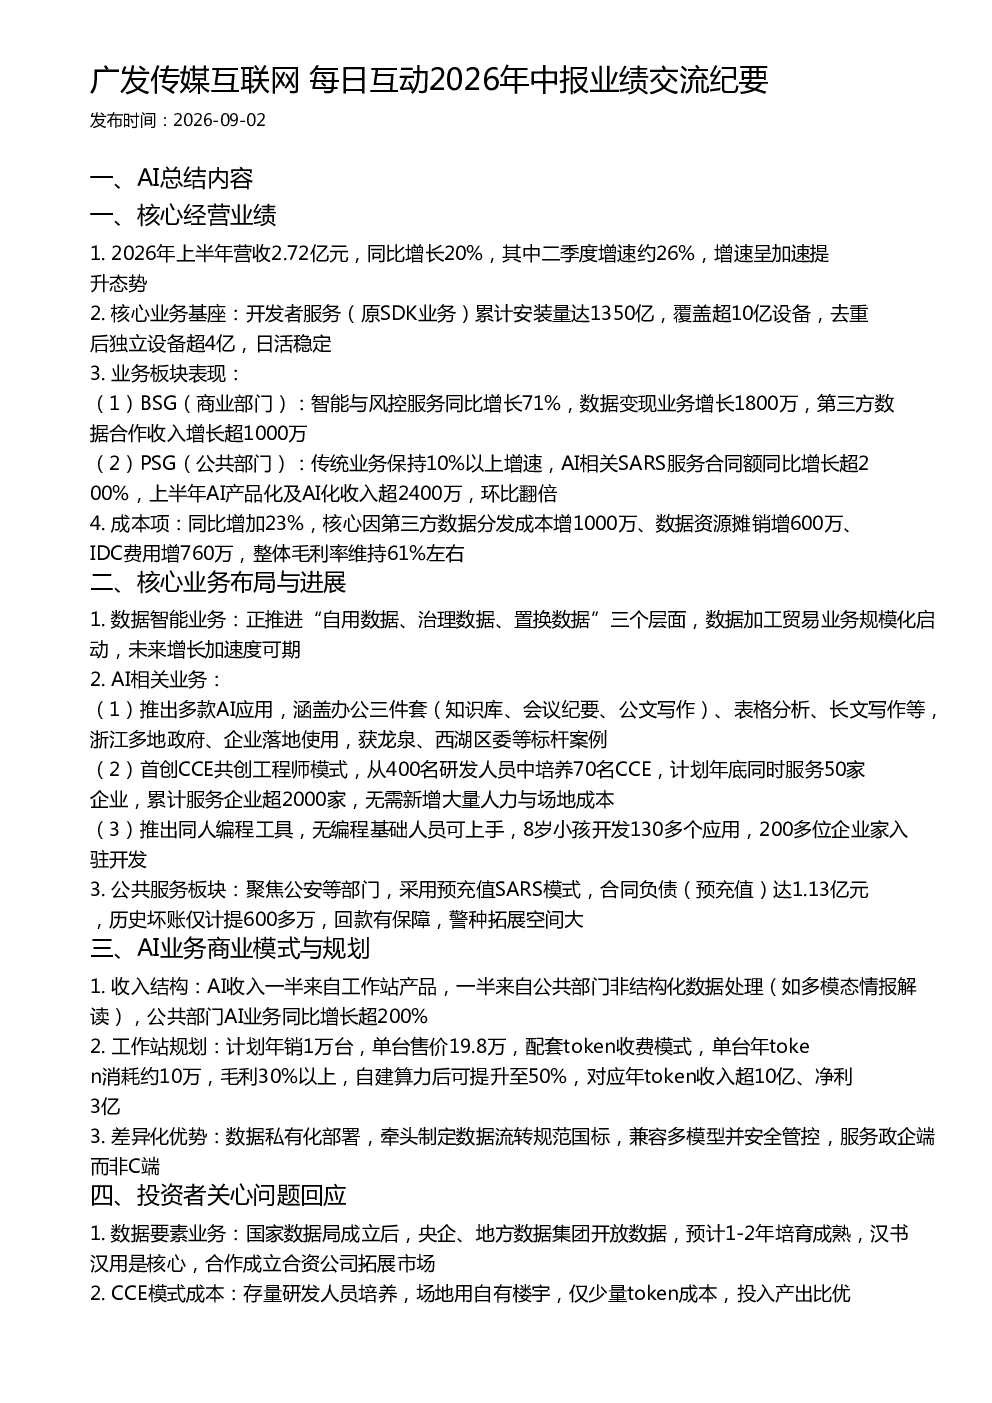
2026年上半年,广发传媒互联网营收达2.72亿元,同比增长20%,二季度增速约26%。核心业务开发者服务安装量达1350亿,覆盖超10亿设备。BSG部门智能与风控服务同比增长71%,数据变现业务增长1800万。PSG部门传统业务增速超10%,AI相关SARS服务合同额同比增长超200%,AI产品化及AI化收入超2400万,环比翻倍。整体毛利率维持61%左右。
广发传媒互联网数据智能业务布局及未来趋势?
公司推进“自用数据、治理数据、置换数据”三层数据智能业务,数据加工贸易规模化启动。未来增长可期,通过数据要素业务与央企、地方数据集团合作,成立合资公司拓展市场,预计1-2年培育成熟。
广发传媒互联网AI业务商业模式及规划?
AI收入一半来自工作站产品,一半来自公共部门非结构化数据处理。工作站计划年销1万台,单台售价19.8万,配套token收费模式,毛利超30%,自建算力后毛利可达50%,年token收入超10亿。差异化优势在于数据私有化部署,牵头制定数据流转规范国标,服务政企端。
广发传媒互联网公共服务板块市场现状及回款情况?
公共服务板块聚焦公安等部门,采用预充值SARS模式,合同负债达1.13亿元,历史坏账计提600多万,回款有保障。警种拓展空间大,AI业务同比增长超200%。
广发传媒互联网研报风险提示有哪些?
成本项同比增加23%,主要因第三方数据分发、数据资源摊销、IDC费用增加。AI市场费用为主动投入,需关注市场竞争加剧风险。公共服务回款依赖预充值模式,需关注政策变动风险。
你可能感兴趣
华源传媒互联网 趣致集团HK0917 2026年中报及业务交流纪要
未知机构2026-08-24
广发公用香港中华煤气及港华智慧能源2026年中报业绩交流纪要
未知机构2026-08-20
广发纺服·百隆东方2026年中报投资者交流电话会纪要
未知机构2026-08-07
广发纺服雅戈尔2026年中报投资者交流电话会议纪要
未知机构2026-08-31
广发传媒互联网2026短剧专题:行业动荡与精品化出海及互动剧新方向
未知机构2026-08-07
广发机械 欧科亿2026年中报业绩交流
未知机构2026-08-26
广发机械 芯碁微装2026年中报业绩交流
未知机构2026-08-26
广发农业 温氏股份2026年中报业绩交流
未知机构2026-08-26
游戏板块大涨点评 中报业绩出色 暑期迎来季节性高景气度 广发传媒互联网
未知机构2026-06-25
西南传媒 浙数文化2026年中报业绩交流
未知机构2026-08-16