猜你想问
广发机械欧科亿2026年中报核心数据有哪些?
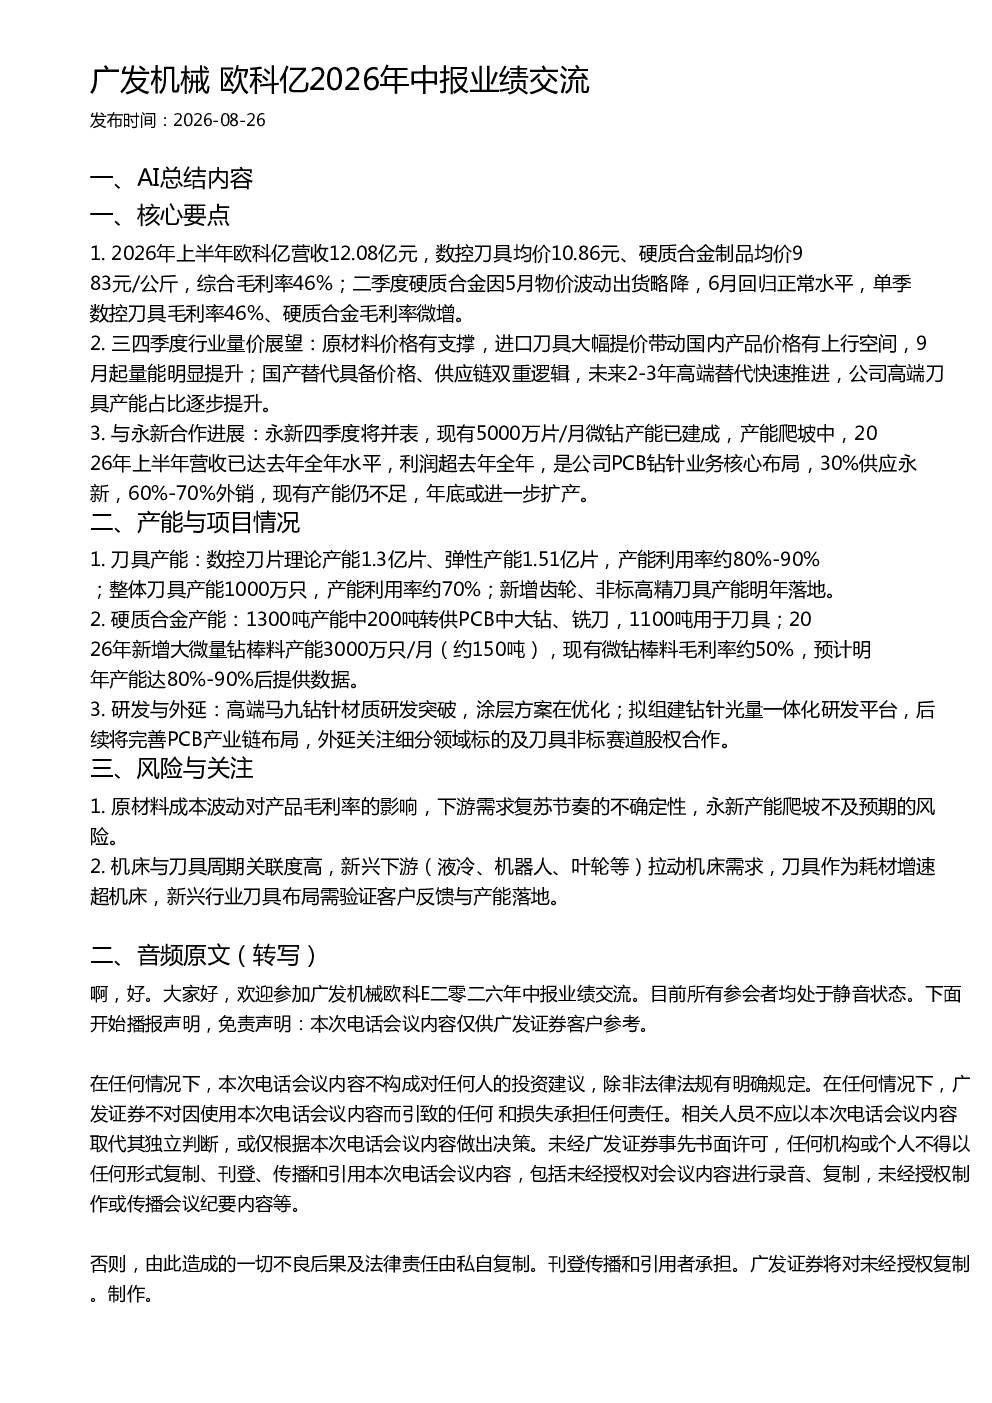
2026年上半年公司营收12.08亿元,数控刀具均价10.86元,硬质合金制品均价983元/公斤,综合毛利率46%。二季度硬质合金出货略降主要受5月物价波动影响,6月回归正常水平,单季数控刀具毛利率46%,硬质合金毛利率微增。三四季度行业展望:原材料价格有支撑,进口刀具提价带动国内产品价格上行,9月起量能明显提升。国产替代具备价格、供应链双重逻辑,未来2-3年高端替代快速推进,公司高端刀具产能占比逐步提升。
欧科亿数控刀具和硬质合金的产能及项目情况如何?
刀具产能:数控刀片理论产能1.3亿片,弹性产能1.51亿片,产能利用率约80%-90%;整体刀具产能1000万只,产能利用率约70%;新增齿轮、非标高精刀具产能明年落地。硬质合金产能:1300吨产能中200吨转供PCB中大钻、铣刀,1100吨用于刀具;2026年新增大微量钻棒料产能3000万只/月(约150吨),现有微钻棒料毛利率约50%。研发与外延:高端马九钻针材质研发突破,涂层方案在优化;拟组建钻针光量一体化研发平台,外延关注细分领域标的及刀具非标赛道股权合作。
报告对硬质合金和数控刀具行业发展趋势有何分析?
原材料价格有支撑,进口刀具提价带动国内产品价格上行,9月起量能明显提升。国产替代具备价格、供应链双重逻辑,未来2-3年高端替代快速推进,公司高端刀具产能占比逐步提升。机床与刀具周期关联度高,新兴下游(液冷、机器人、叶轮等)拉动机床需求,刀具作为耗材增速超机床,新兴行业刀具布局需验证客户反馈与产能落地。
当前数控刀具和硬质合金的市场现状如何?
2026年上半年公司营收12.08亿元,数控刀具均价10.86元,硬质合金制品均价983元/公斤,综合毛利率46%。二季度硬质合金出货略降主要受5月物价波动影响,6月回归正常水平,单季数控刀具毛利率46%,硬质合金毛利率微增。刀具产能利用率约80%-90%(数控刀片)和70%(整体刀具),硬质合金产能利用率约83%。新增齿轮、非标高精刀具产能明年落地,2026年新增大微量钻棒料产能3000万只/月。
广发机械欧科亿2026年中报有哪些风险提示?
原材料成本波动对产品毛利率的影响,下游需求复苏节奏的不确定性,永新产能爬坡不及预期的风险。机床与刀具周期关联度高,新兴下游(液冷、机器人、叶轮等)拉动机床需求,刀具作为耗材增速超机床,新兴行业刀具布局需验证客户反馈与产能落地。研发方面,高端马九钻针材质研发突破,涂层方案在优化,拟组建钻针光量一体化研发平台,但研发投入存在不确定性。外延方面,关注细分领域标的及刀具非标赛道股权合作,存在整合风险。