猜你想问
温氏股份2026年中报核心内容有哪些?
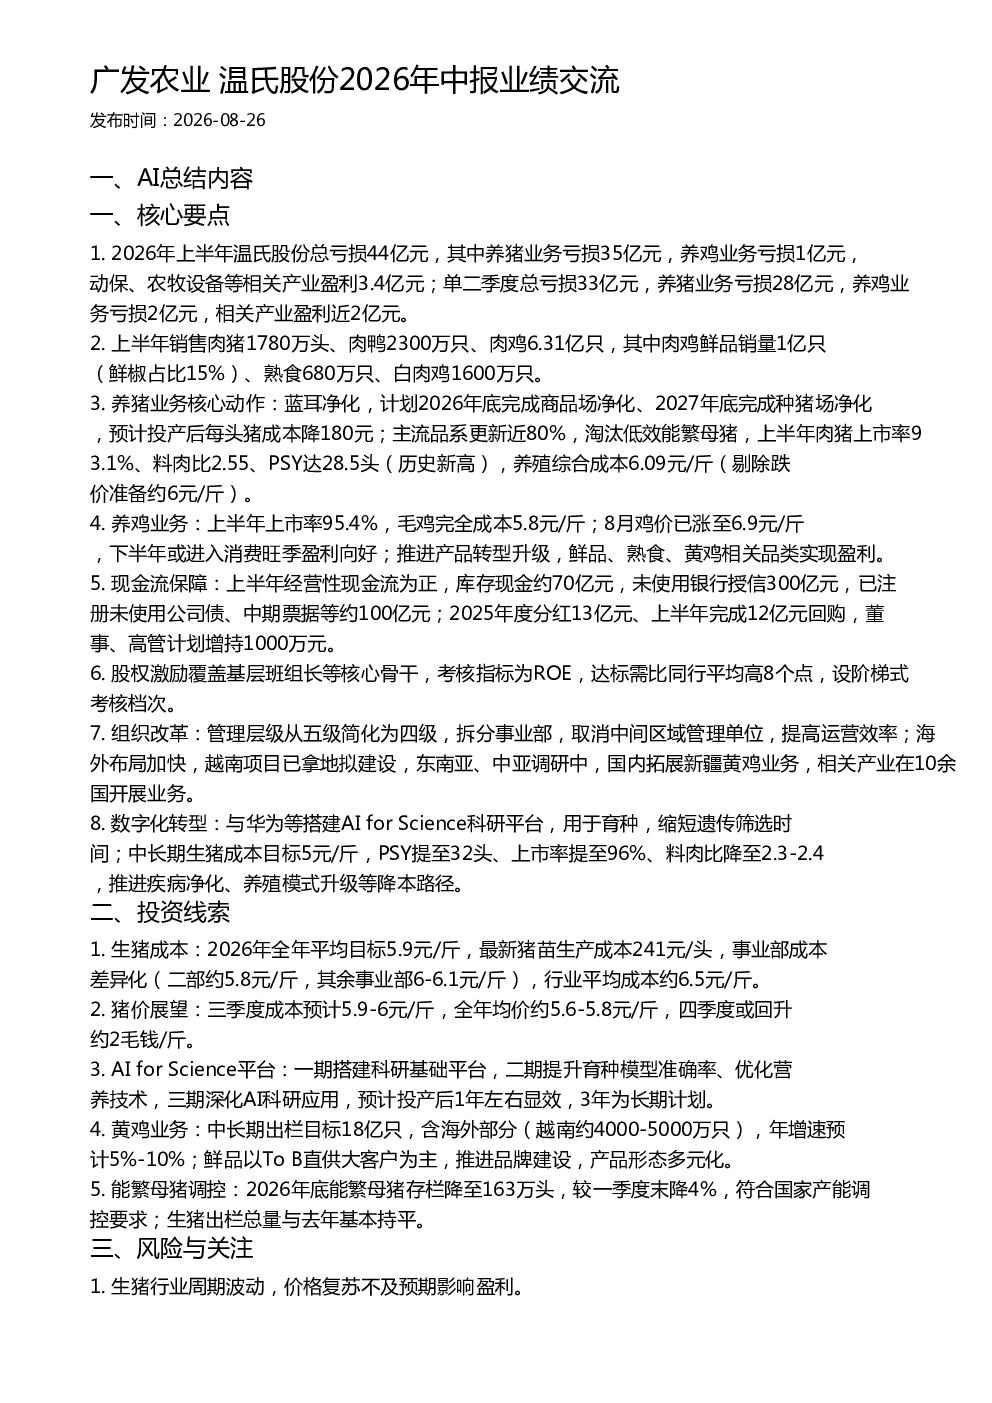
温氏股份2026年中报显示,公司上半年总亏损44亿元,其中养猪业务亏损35亿元,养鸡业务亏损1亿元,动保、农牧设备等相关产业盈利3.4亿元。单二季度总亏损33亿元,养猪业务亏损28亿元,养鸡业务亏损2亿元,相关产业盈利近2亿元。养猪业务推进蓝耳净化,计划2026年底完成商品场净化、2027年底完成种猪场净化,预计投产后每头猪成本降180元;主流品系更新近80%,上半年肉猪上市率93.1%、料肉比2.55、PSY达28.5头(历史新高),养殖综合成本6.09元/斤(剔除跌价准备约6元/斤)。养鸡业务上半年上市率95.4%,毛鸡完全成本5.8元/斤,8月鸡价已涨至6.9元/斤,下半年或进入消费旺季盈利向好;推进产品转型升级,鲜品、熟食、黄鸡相关品类实现盈利。
温氏股份所在赛道/行业发展趋势如何?
温氏股份所在赛道为养殖业,行业发展趋势显示,生猪养殖成本控制能力成为核心竞争力,AI技术应用于育种提升效率,产品结构多元化及品牌化趋势明显。温氏股份通过蓝耳净化、主流品系更新、数字化转型等措施降本增效,同时积极拓展海外市场及黄鸡业务,符合行业向规模化、科技化、多元化发展的方向。未来,行业周期波动仍是主要风险,但技术进步与管理优化将助力企业提升竞争力。
温氏股份2026年中报重点分析了哪些方向?
温氏股份2026年中报重点分析了成本控制、生产效率、产品结构优化及数字化转型。公司通过蓝耳净化、品系更新、淘汰低效能母猪等措施降低养殖成本,上半年PSY达28.5头(历史新高),料肉比2.55,综合成本6.09元/斤。同时,公司推进产品转型升级,鲜品、熟食、黄鸡等品类实现盈利,并加速海外布局与新疆黄鸡业务拓展。此外,公司搭建AI for Science科研平台用于育种,中长期目标PSY提至32头、上市率提至96%、料肉比降至2.3-2.4。
当前温氏股份的市场现状如何?
温氏股份当前市场现状显示,公司上半年经营性现金流为正,库存现金约70亿元,未使用银行授信300亿元,已注册未使用公司债、中期票据等约100亿元,现金流充裕。养猪业务成本控制取得进展,PSY、上市率等指标表现优异,但行业仍面临周期波动风险。养鸡业务盈利能力提升,鸡价上涨带动下半年盈利向好。公司通过股权激励、组织改革等措施提升效率,并加速数字化转型与海外布局,但需关注降本增效目标推进进度及海外市场的不确定性。
温氏股份2026年中报提示哪些风险?
温氏股份2026年中报提示的主要风险包括:生猪行业周期波动,价格复苏不及预期可能影响盈利;降本增效目标的推进进度受养殖技术、市场环境等因素制约;海外布局面临区域政策、市场竞争等不确定性。此外,公司虽现金流充裕,但仍需考虑可转债发行和负债率问题。能繁母猪调控政策变化也可能影响生猪出栏总量,需持续关注行业政策与市场环境变化。