猜你想问
长江电新天顺风能2026年中报核心业绩表现如何?
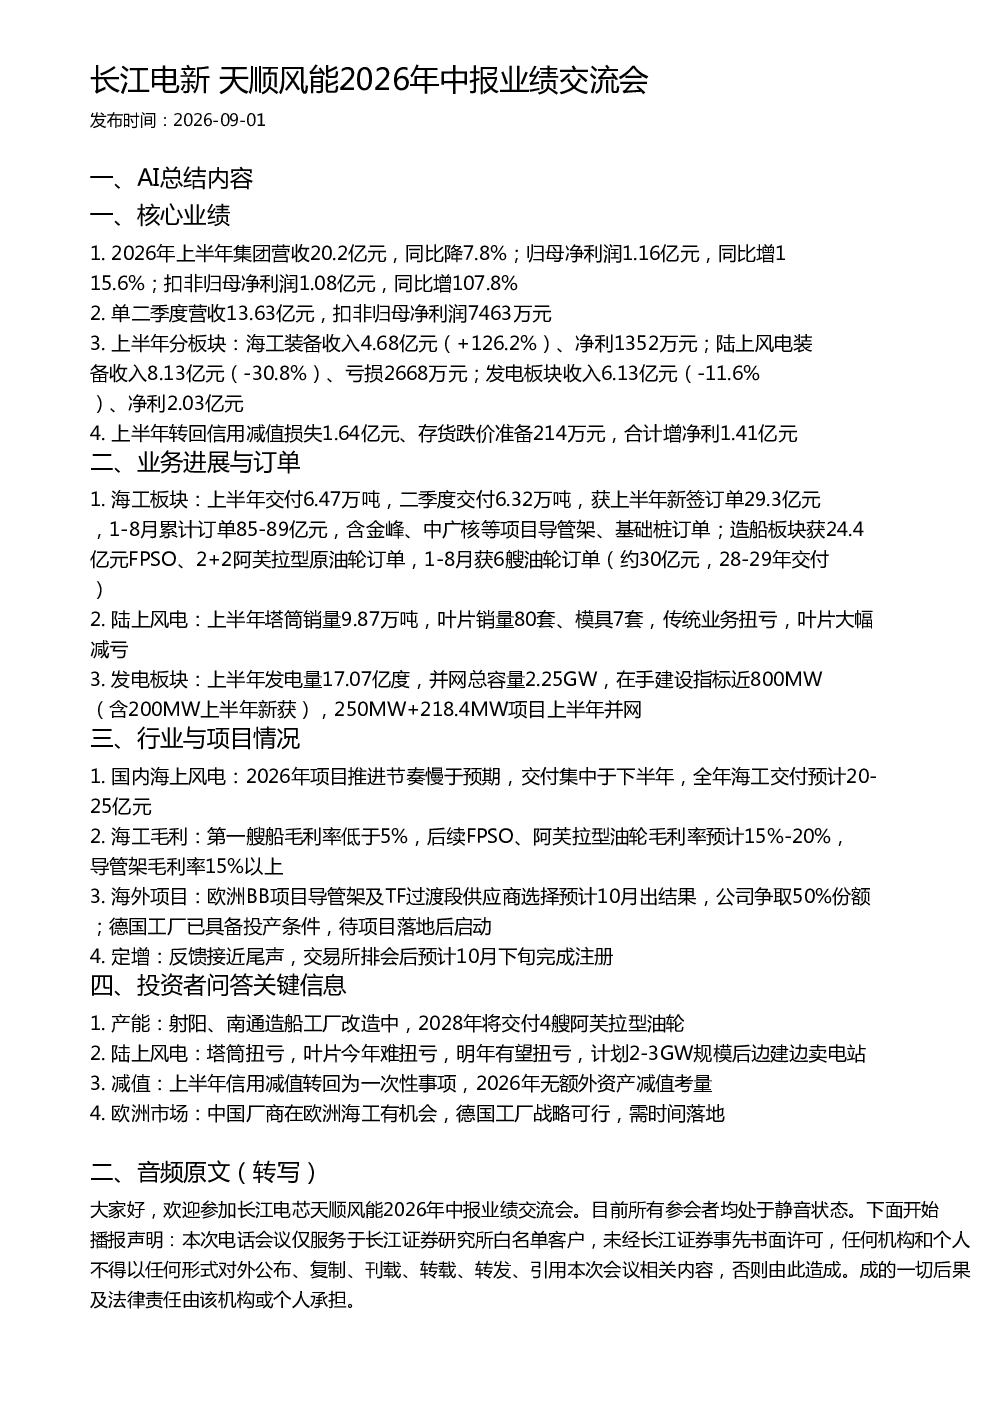
2026年上半年,长江电新天顺风能营收20.2亿元,同比降7.8%,但归母净利润达1.16亿元,同比大幅增115.6%。扣非归母净利润1.08亿元,同比增107.8%。主要得益于海工装备板块收入增长126.2%至4.68亿元,以及资产减值转回1.64亿元带来的利润增加。二季度营收13.63亿元,扣非归母净利润7463万元。陆上风电装备收入8.13亿元,同比降30.8%,出现亏损。发电板块收入6.13亿元,同比降11.6%,但净利润达2.03亿元。
海上风电行业发展趋势及长江电新机遇如何?
2026年国内海上风电项目推进节奏慢于预期,交付集中在下半年,预计全年海工交付20-25亿元。长江电新海工装备板块上半年交付6.47万吨,二季度交付6.32万吨,新签订单29.3亿元,1-8月累计订单85-89亿元,包括金峰、中广核等项目。造船板块获24.4亿元FPSO、2+2阿芙拉型原油轮订单,1-8月获6艘油轮订单(约30亿元,28-29年交付)。毛利率方面,首艘船低于5%,后续FPSO、阿芙拉型油轮毛利率预计15%-20%,导管架毛利率15%以上。海外市场,欧洲BB项目导管架及TF过渡段供应商选择预计10月出结果,长江电新争取50%份额;德国工厂已具备投产条件,待项目落地后启动。长江电新在中国厂商欧洲海工市场有机会,德国工厂战略可行,但需时间落地。
长江电新2026年中报重点分析方向是什么?
长江电新2026年中报重点分析方向包括:海工装备板块高速增长,上半年收入126.2%至4.68亿元,交付6.47万吨,新签订单29.3亿元,1-8月累计订单85-89亿元,含金峰、中广核等项目。陆上风电装备收入8.13亿元,同比降30.8%,亏损2668万元,但传统业务扭亏,叶片大幅减亏。发电板块收入6.13亿元,同比降11.6%,净利润2.03亿元。资产减值转回信用减值损失1.64亿元、存货跌价准备214万元,合计增净利1.41亿元。长江电新正计划2-3GW规模后边建边卖电站,塔筒扭亏,叶片明年有望扭亏。
当前海上风电市场现状及长江电新竞争力如何?
当前海上风电市场现状是2026年国内项目推进节奏慢于预期,交付集中在下半年,全年海工交付预计20-25亿元。长江电新竞争力体现在:海工装备板块增长强劲,上半年收入126.2%至4.68亿元,交付6.47万吨,新签订单29.3亿元,1-8月累计订单85-89亿元。造船板块获24.4亿元FPSO、2+2阿芙拉型原油轮订单,1-8月获6艘油轮订单(约30亿元,28-29年交付)。毛利率方面,首艘船低于5%,后续FPSO、阿芙拉型油轮毛利率预计15%-20%,导管架毛利率15%以上。海外市场,欧洲BB项目导管架及TF过渡段供应商选择预计10月出结果,长江电新争取50%份额;德国工厂已具备投产条件,待项目落地后启动。长江电新在中国厂商欧洲海工市场有机会,德国工厂战略可行,但需时间落地。
长江电新2026年中报风险提示有哪些?
长江电新2026年中报风险提示包括:陆上风电装备板块收入8.13亿元,同比降30.8%,亏损2668万元,叶片业务今年难扭亏,明年有望扭亏。海工装备板块虽然增长强劲,但首艘船毛利率低于5%,后续项目毛利率预计15%-20%,存在波动风险。国内海上风电项目推进节奏慢于预期,交付集中在下半年,全年海工交付预计20-25亿元,存在订单不及预期的风险。海外市场,欧洲BB项目导管架及TF过渡段供应商选择预计10月出结果,长江电新争取50%份额存在不确定性;德国工厂战略可行,但需时间落地,存在投产不及预期的风险。信用减值转回为一次性事项,2026年无额外资产减值考量,但需关注未来资产减值风险。