猜你想问
这份研报主要分析了什么内容?
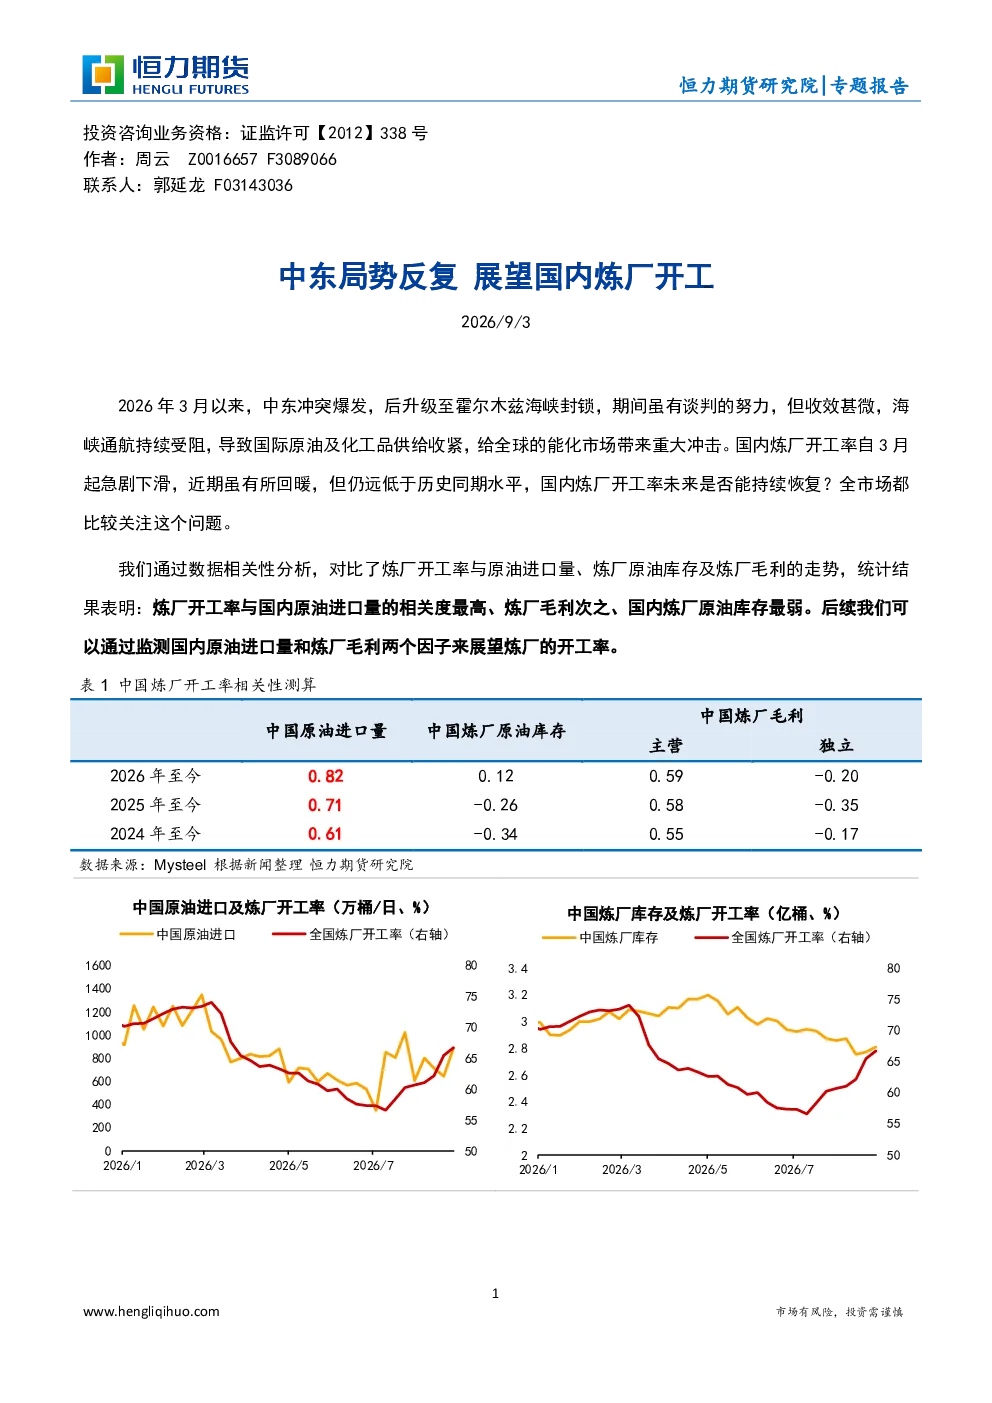
这份研报主要分析了中东局势波动对国内炼厂开工率的影响。报告指出,自2026年3月以来,霍尔木兹海峡封锁等因素导致国际原油及化工品供给收紧,引发国际油价上涨,同时抑制国内炼厂开工率。数据显示,国内炼厂开工率自3月起急剧下滑,近期虽有所回暖,但仍远低于历史同期水平。报告还分析了原油进口量、炼厂毛利等关键影响因素,以及炼厂利润压力和供应替代情况。研究结论认为,第三季度以来中国原油进口量修复,炼厂开工率出现阶段性反弹,但在地缘政治反复、进口趋紧的背景下,预计仍将承压,修复节奏或不及预期。后续需持续关注中东向亚洲发运量及国内原油到港量的边际变化。
国内炼厂开工率受哪些因素影响?
国内炼厂开工率受多重因素影响。报告通过数据相关性分析发现,炼厂开工率与国内原油进口量的相关度最高,其次为炼厂毛利,而国内炼厂原油库存影响最弱。具体来看,原油供给紧张、成本端原料价格上升、成品油需求疲软及出口限制等因素共同导致炼厂开工率下滑。此外,地缘政治反复也加剧了供应压力,如霍尔木兹海峡封锁导致国际油价上涨,抑制开工率。炼厂利润压力同样重要,成本端原料价格上升叠加需求疲软,导致利润急剧收缩,部分企业被迫检修减产。因此,监测原油进口量和炼厂毛利是评估开工率的关键指标。
炼厂开工率未来趋势如何?
炼厂开工率未来趋势预计仍将承压。报告指出,虽然第三季度以来中国原油进口量有所修复,炼厂开工率出现阶段性反弹,在季节性需求旺季支撑下,较去年同期仍有修复空间,但修复节奏或不及预期。主要原因是地缘政治反复导致进口趋紧,同时中东向亚洲发运量及国内原油到港量的边际变化仍存在不确定性。此外,波斯湾产油国发运虽逐步适应局势反复,但供应仍低于冲突前水平,俄罗斯原油增量空间有限且生产利润面临收缩压力。这些因素共同作用,使得炼厂开工率短期内难以恢复至历史高位。
当前炼厂面临的主要市场现状是什么?
当前炼厂面临的主要市场现状是开工率下滑和利润压力。自2026年3月以来,受原油供给紧张、成本端原料价格上升、成品油需求疲软及出口限制等多重因素影响,国内炼厂开工率急剧下滑,近期虽有所回暖,但仍远低于历史同期水平。同时,炼厂利润急剧收缩,部分企业被迫检修减产。此外,国际油价上涨和地缘政治反复进一步加剧了供应压力,波斯湾产油国发运低于冲突前水平,俄罗斯原油增量有限。这些因素共同导致炼厂经营环境严峻,开工率和利润均面临挑战。
这份研报提示哪些风险?
这份研报提示的主要风险包括地缘政治反复和供应压力。中东地区的局势波动,特别是霍尔木兹海峡等关键通道的封锁,持续影响国际原油及化工品供给,导致国际油价上涨和国内炼厂开工率受限。此外,炼厂利润面临压力,成本端原料价格上升叠加需求疲软,部分企业被迫检修减产。供应替代方面,波斯湾产油国发运虽逐步适应局势反复,但供应仍低于冲突前水平,俄罗斯原油增量空间有限且生产利润面临收缩压力。这些因素共同增加了市场的不确定性,需持续关注中东向亚洲发运量及国内原油到港量的边际变化,以评估炼厂开工率的未来走势。