猜你想问
这份研报的核心内容是什么?
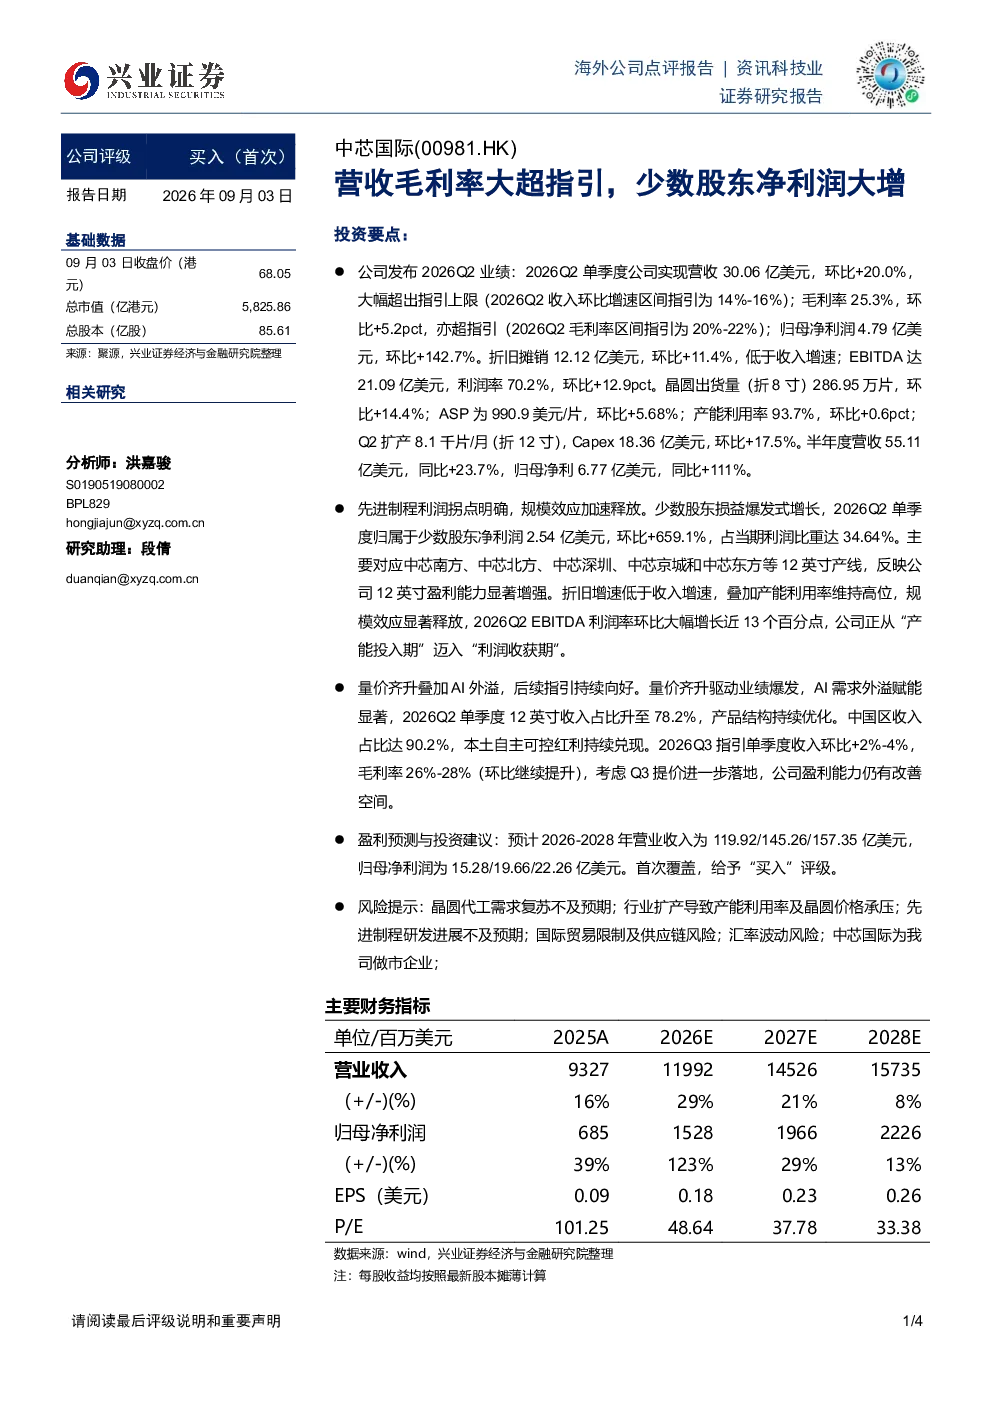
研报显示公司2026Q2业绩超预期,营收和毛利率大幅超出指引,归母净利润环比增长142.7%。晶圆出货量环比增长14.4%,ASP环比增长5.68%,产能利用率达93.7%。半年度营收同比增长23.7%,归母净利同比增长111%。核心在于先进制程利润拐点明确,规模效应加速释放,少数股东净利润环比增长659.1%,主要来自中芯南方等12英寸产线,反映12英寸产线盈利能力显著增强。
半导体行业的发展趋势如何?
半导体行业正从产能投入期迈入利润收获期,12英寸产线收入占比升至78.2%,产品结构持续优化。中国区收入占比达90.2%,本土自主可控红利持续兑现。量价齐升叠加AI外溢效应,预计后续指引持续向好,盈利能力仍有改善空间。但需关注行业扩产可能导致的产能利用率及晶圆价格承压问题。
研报重点分析了哪些方向?
研报重点分析了公司先进制程的利润拐点,12英寸产线的盈利能力显著增强,以及规模效应加速释放带来的EBITDA利润率环比增长近13个百分点。同时关注了产品结构优化(12英寸收入占比提升)和中国区收入占比高企带来的本土自主可控红利。此外,还分析了2026Q3的业绩指引以及未来几年的营收和净利润预测。
当前半导体市场的现状如何判断?
当前半导体市场呈现量价齐升态势,公司产能利用率达93.7%,ASP环比增长5.68%,反映市场需求旺盛。12英寸产线盈利能力显著增强,但行业扩产也带来产能利用率及晶圆价格的压力。整体看,市场在复苏中,但需警惕需求复苏不及预期和国际贸易限制等风险。
研报提到了哪些风险提示?
研报提示的风险包括:晶圆代工需求复苏不及预期,可能导致产能利用率下降和价格承压;行业扩产可能引发产能过剩风险;先进制程研发进展不及预期会影响长期竞争力;国际贸易限制及供应链风险可能影响业务稳定;汇率波动风险也会对财务表现产生影响。
你可能感兴趣
25Q3 营收同比高增,归母净利润受少数股东损益扰动
电子设备国信证券2025-10-20
红包 招商电子 中芯国际26Q2季报点评 业绩及毛利率指引大超预期 少数股东权益大幅增长
未知机构2026-08-14
德州仪器Q4数据中心营收大增7026Q1指引超预期事件
未知机构2026-01-29
Q3营收规模快速提升,少数股东损益
建筑建材安信证券2020-10-29
营收高增新签订单充足,少数股东损益拖累业绩增速
建筑建材安信证券2022-03-30
历史最强劲季度,营收及毛利率皆超指引
国盛证券2021-11-14
红包 招商电子 华虹26Q2季报点评 Q2营收及毛利率超指引预期 26Q3收入指引继续环增
未知机构2026-08-14
西部数据(WDC)FY26Q1业绩点评及业绩说明会纪要:AI驱动近线需求强劲,FY26Q1营收与毛利率双双超指引
电子设备华创证券2025-11-01
电子:FY2024Q2业绩点评及法说会纪要-手机业务驱动营收同比大幅提高,毛利率超指引上限
电子设备华创证券2024-08-02