猜你想问
这份研报主要分析了哪些内容?
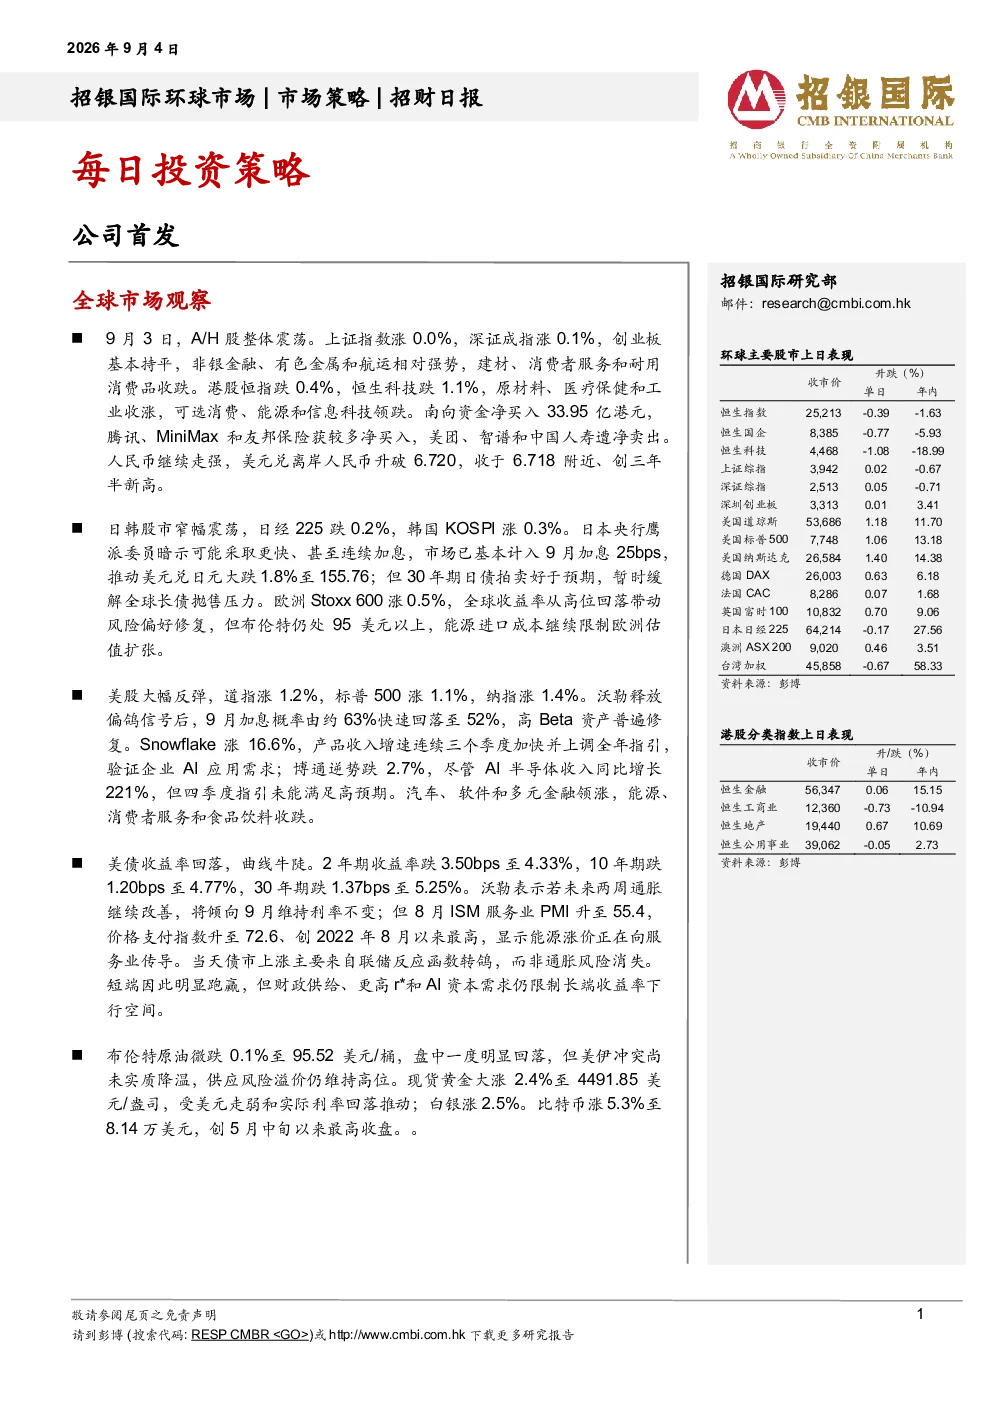
这份研报主要分析了全球市场动态,包括A/H股、港股、日韩股市、美股的走势,以及美债收益率、布伦特原油、现货黄金和比特币等大宗商品的行情。同时,研报还首次覆盖了天岳先进(2631HK),给予“买入”评级,目标价82.5港元,重点分析了公司在碳化硅衬底领域的竞争优势和历史机遇期。
碳化硅衬底行业的赛道发展趋势如何?
碳化硅衬底行业正处于从6英寸向8英寸切换的历史机遇期。随着全球器件厂商8英寸项目总投资已超1,754亿元,技术壁垒陡增,先发者优势明显。天岳先进作为全球唯一具备8英寸大规模供应能力的衬底厂商,其8英寸市场份额达51.3%,领先优势持续扩大。行业供需边际改善,进入ASP上行周期,头部厂商产能利用率普遍超90%。
研报重点分析了天岳先进的哪些方面?
研报重点分析了天岳先进的竞争优势和历史机遇期。公司是全球最大的导电型碳化硅(SiC)衬底制造商,2025年市场份额达27.6%,超越Wolfspeed跃居全球第一。公司具备8英寸大规模供应能力,在行业从6英寸向8英寸切换的进程中优势显著。此外,报告还分析了公司成本领先、产品结构改善、ASP上行周期以及未来业绩释放拐点等关键因素。
当前市场整体呈现怎样的现状?
当前市场整体呈现震荡分化态势。A/H股整体震荡,美股大幅反弹,港股窄幅震荡。非银金融、有色金属和航运相对强势,而建材、消费者服务和耐用消费品收跌。美股高Beta资产普遍修复,美债收益率回落,曲线牛陡。布伦特原油微跌,但供应风险溢价仍维持高位。现货黄金大涨,比特币涨势强劲。
研报提示了哪些相关风险?
研报提示了天岳先进面临的风险,包括涨价持续性不及预期、8英寸产能投放过快导致价格再度承压、下游新能源车/AI需求波动,以及地缘政治与出口管制风险。这些风险可能影响公司的盈利能力和市场竞争力,投资者需密切关注相关动态。
你可能感兴趣
招财日报
招银国际2026-01-27
招财日报
招银国际2025-09-11
招财日报
招银国际2025-07-23
招财日报
招银国际2025-07-15
招财日报
招银国际2025-09-26
招财日报2025.4.24 新东方、中兴通讯业绩点评
招银国际2025-04-24
招财日报
招银国际2025-05-13
招财日报2025.4.30 装备制造行业点评/药明康德、迈瑞、联影医疗、恒立液压、瑞幸咖啡公司点评
招银国际2025-04-30
招财日报
招银国际2025-05-06
招财日报
招银国际2025-04-25