猜你想问
这份研报的核心内容是什么?
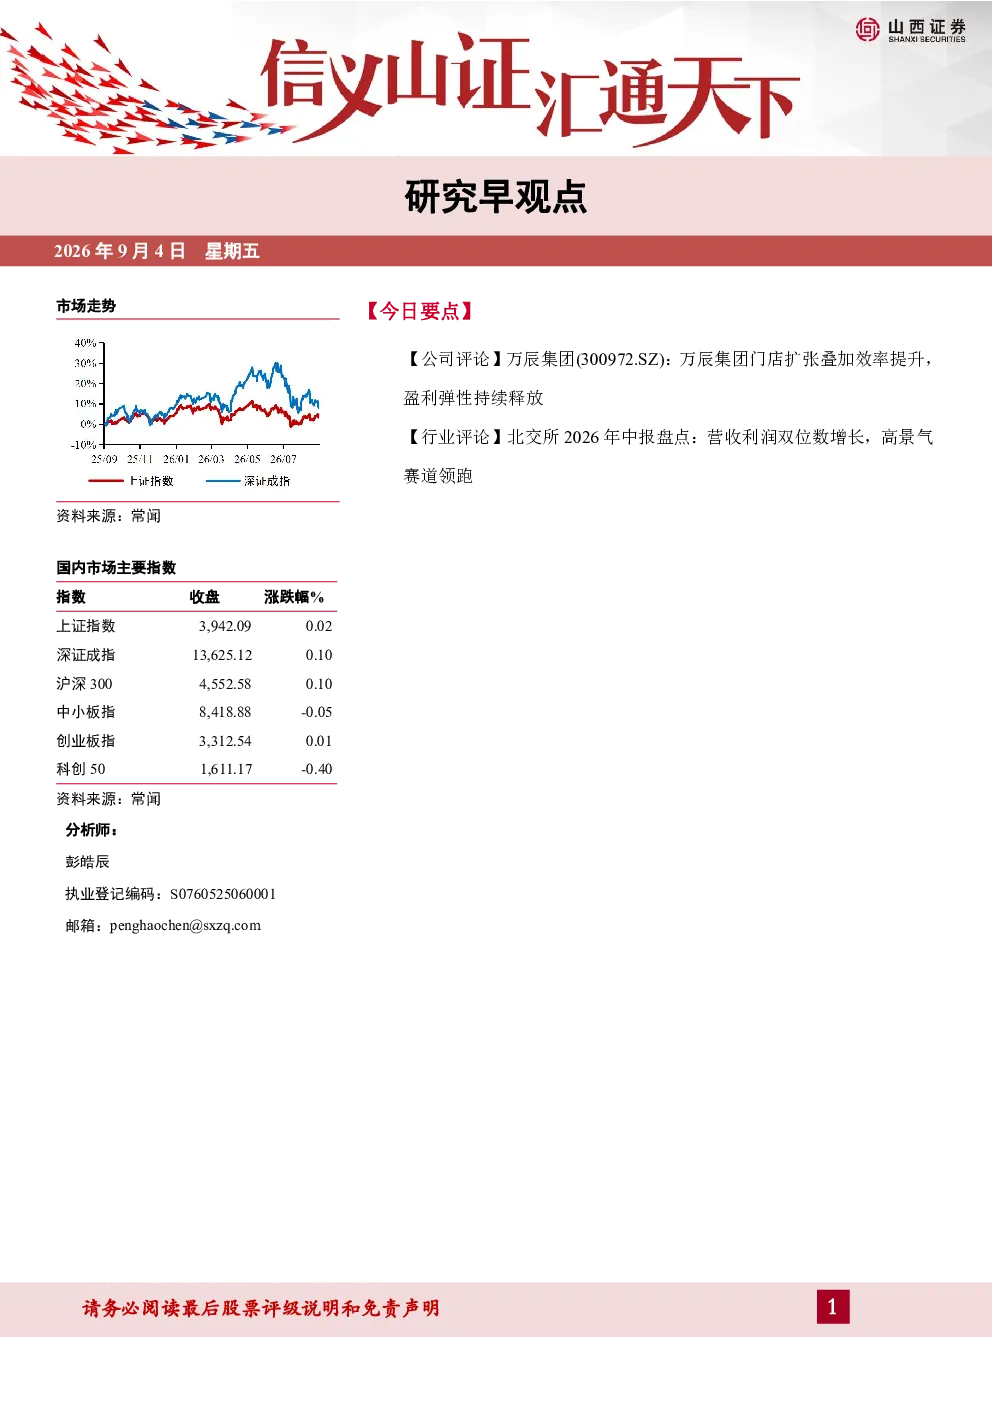
这份研报主要分析了万辰集团2026年半年报,显示公司H1营业收入348.36亿元(同比+54.26%),归母净利润12.10亿元(同比+156.58%),扣非归母净利润11.41亿元(同比+153.17%),利润增速显著快于收入。报告重点分析了量贩零食业务规模持续增长,毛利率改善验证高经营质量,门店全国化推进,密度增加配合供应链效率提升,以及现金流充裕支撑分红,回报机制强化等方面。
当前零食赛道的发展趋势如何?
当前零食赛道呈现规模扩张与能力建设双轮驱动特征。万辰集团量贩零食业务在华东、华北深化,华中、西北等区域扩店,H1每家门店平均对应板块净利润约9.2万元。报告指出,信息技术、半导体、新能源、新材料等板块增速突出,而医药、部分食品饮料及汽车零部件承压。高增长企业集中于智能制造、信息技术及新材料领域。
研报对万辰集团的重点分析方向有哪些?
研报重点分析了万辰集团量贩零食业务的规模增长与毛利率改善,门店全国化推进与供应链效率提升,以及现金流状况与分红机制。报告指出,量贩零食收入345.21亿元(同比+54.49%),占合并收入约99.1%,零食产品毛利率12.74%(同比+1.25pct),整体毛利率12.85%(同比+1.44pct)。截至2026年6月末,门店23,802家,上半年净增5,488家。
从市场现状看,北交所中报表现如何?
北交所339家公司半年报合计实现营业收入1385.66亿元(同比+14.92%),归母净利润117.83亿元(同比+17.19%),利润增速高于营收增速。二季度表现更优,营收748.21亿元(同比+16.67%),归母净利润70.67亿元(同比+34.64%)。高景气赛道领跑,信息技术、半导体、新能源、新材料等板块增速突出。
研报提示的主要风险有哪些?
研报提示万辰集团面临行业竞争加剧、扩店节奏不及预期、单店盈利不及预期及净利率下降风险。此外,北交所中报整体也需关注系统性风险、宏观环境变化风险、流动性下滑风险。报告建议关注长鹰硬科、并行科技、蘅东光等高景气赛道基本面较好的公司,以及估值具备性价比的长鹰硬科、五新智能等。