猜你想问
湘财股份2026年半年报核心内容是什么?
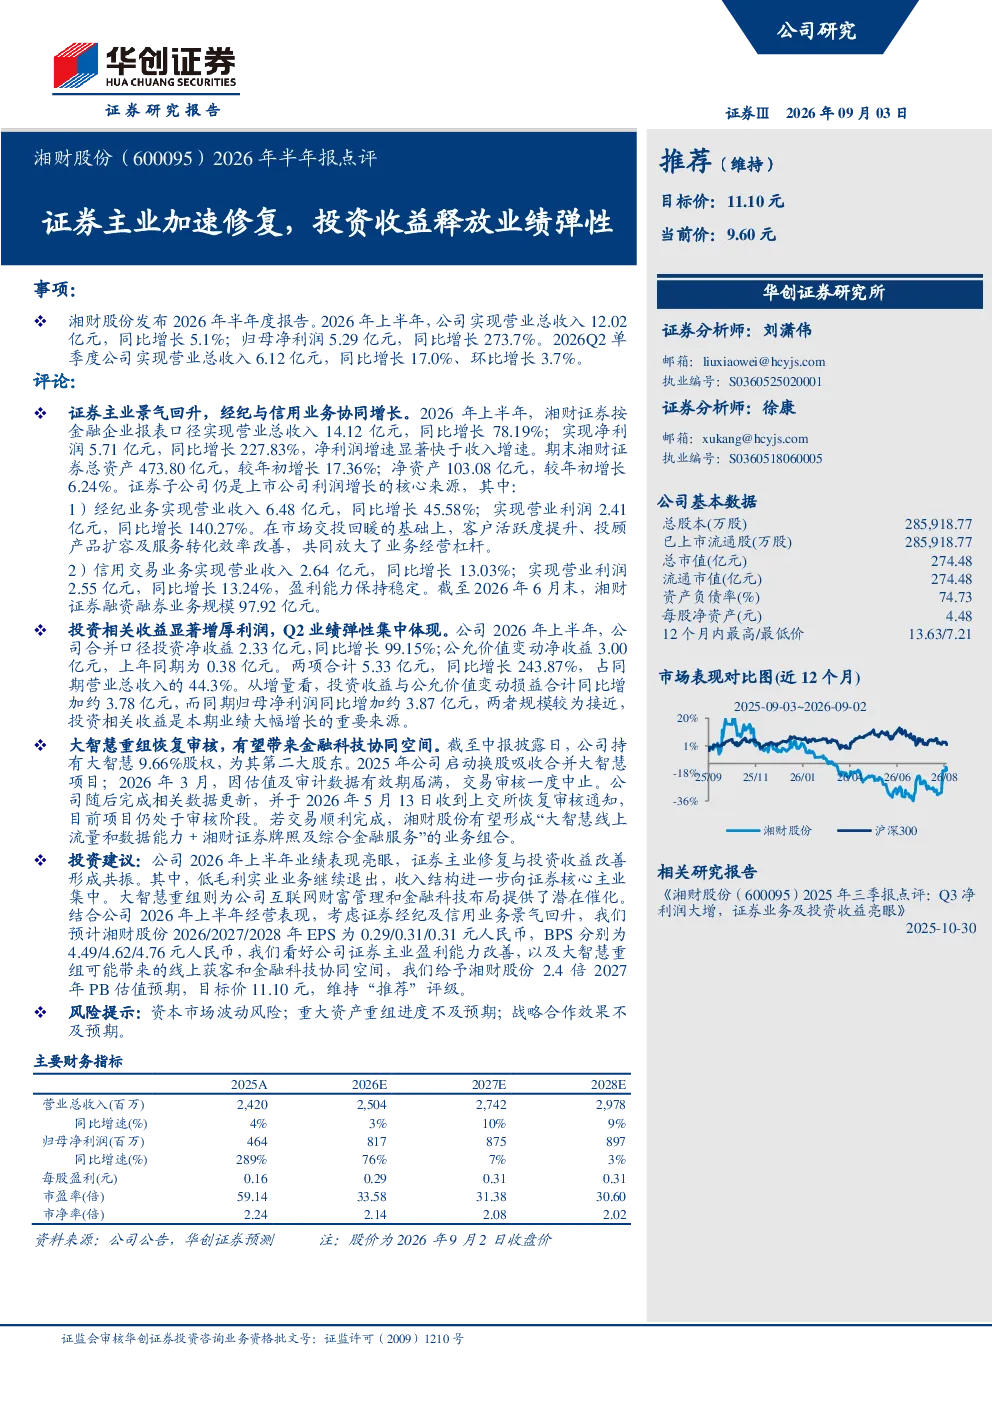
湘财股份2026年半年报显示,公司业绩表现亮眼,证券主业加速修复,投资收益显著增厚利润。2026年上半年,公司实现营业总收入12.02亿元,同比增长5.1%;归母净利润5.29亿元,同比增长273.7%。证券子公司贡献突出,其中经纪业务收入同比增长45.58%,信用交易业务收入同比增长13.03%。投资相关收益是业绩大幅增长的重要来源,上半年投资净收益和公允价值变动净收益合计同比增长243.87%,占同期营业总收入的44.3%。
证券行业发展趋势如何?
从湘财股份2026年半年报可观察到,证券行业正经历加速修复阶段。公司证券主业修复明显,经纪和信用交易业务收入均实现双位数增长,显示行业需求逐步回暖。投资收益的大幅增厚也反映了市场环境改善带来的机会。未来,随着资本市场改革深化和投资者结构优化,证券行业有望迎来更广阔的发展空间,但同时也面临市场竞争加剧和监管政策变化的挑战。
湘财股份报告重点分析了哪些方面?
湘财股份报告重点分析了证券主业修复情况及投资收益贡献。报告显示,证券子公司业务表现强劲,经纪和信用交易业务收入增长显著,成为公司业绩增长的主要驱动力。同时,报告也强调了投资收益对利润的显著增厚作用,上半年投资净收益和公允价值变动净收益合计同比增长243.87%。此外,大智慧重组恢复审核也被视为公司未来发展的潜在机遇。
当前证券市场现状如何?
根据湘财股份2026年半年报数据,当前证券市场呈现逐步回暖态势。公司证券主业加速修复,经纪和信用交易业务收入均实现增长,投资收益也显著提升,反映出市场活跃度有所提高。然而,市场仍面临诸多不确定性因素,如资本市场波动风险、投资者信心恢复程度等。总体来看,证券市场正处于复苏阶段,未来走势仍需密切关注。
湘财股份报告提示了哪些风险?
湘财股份报告提示了三大主要风险:一是资本市场波动风险,市场行情波动可能影响公司投资收益表现;二是重大资产重组进度不及预期风险,大智慧重组项目仍处于审核阶段,存在不确定性;三是战略合作效果不及预期风险,公司未来业绩增长仍需依赖战略合作的顺利实施。这些风险因素可能对公司未来经营和业绩产生一定影响。