猜你想问
和誉医药2026年半年报核心内容是什么?
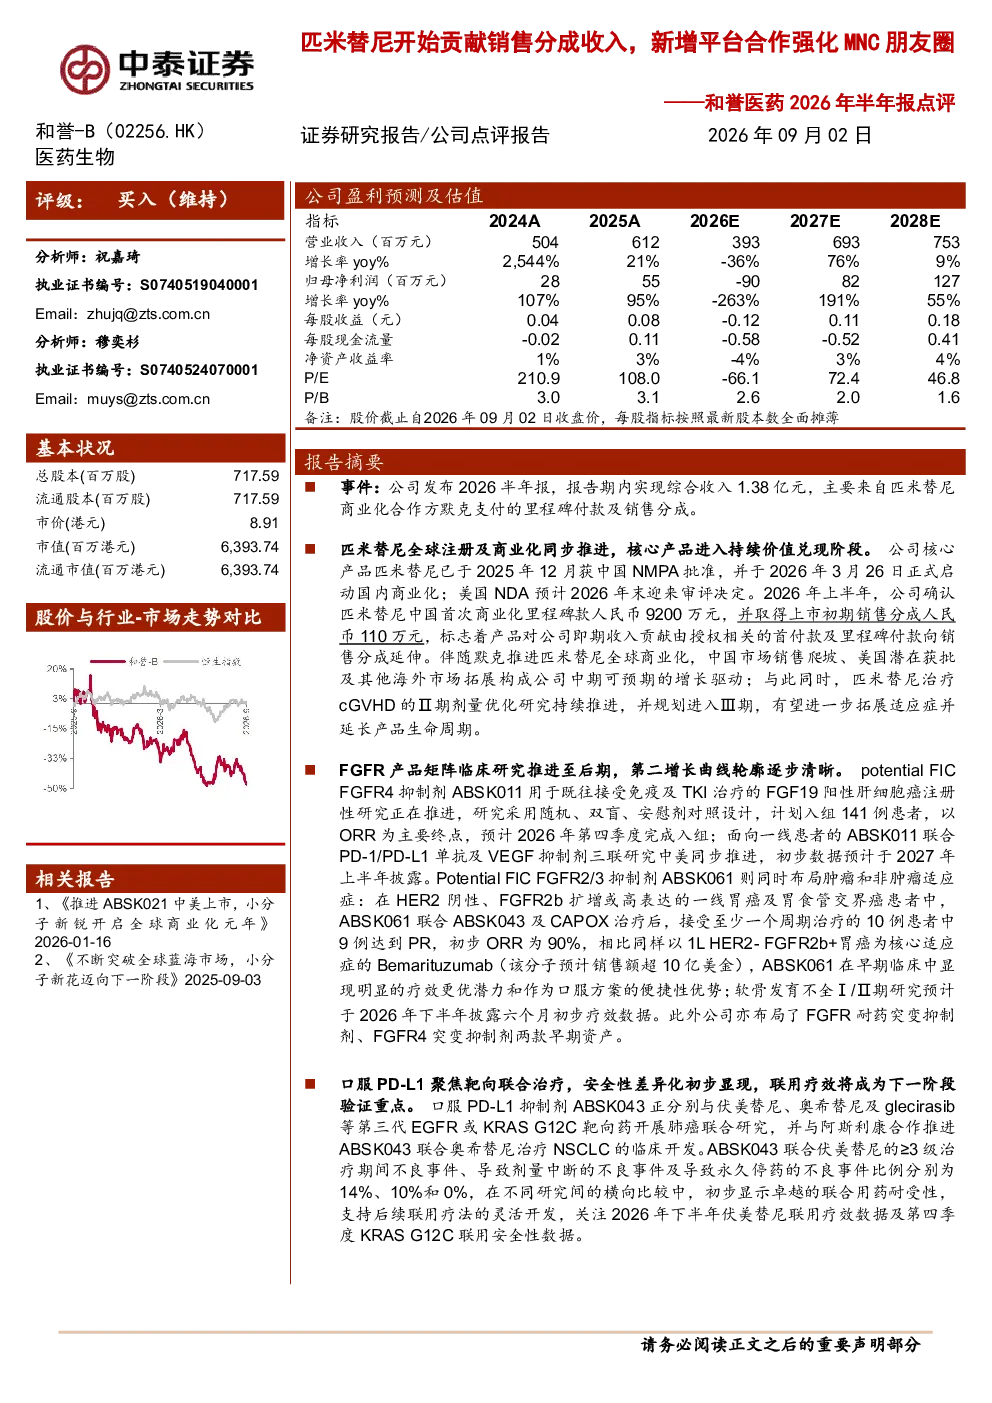
和誉医药2026年半年报显示,核心产品匹米替尼已获中国NMPA批准并启动国内商业化,美国NDA预计2026年末审评。2026年上半年确认里程碑款9200万元,销售分成110万元,标志着产品收入贡献由首付款向销售分成过渡。FGFR产品矩阵进展包括PotentialFICFGFR4抑制剂ABSK011用于肝细胞癌注册性研究,ABSK011联合PD-1/PD-L1单抗及VEGF抑制剂三联研究中美同步推进,PotentialFICFGFR2/3抑制剂ABSK061在HER2阴性胃癌中初步ORR达90%。口服PD-L1抑制剂ABSK043与伏美替尼、奥希替尼等靶向药开展联合研究。公司与礼来深化战略研发合作,扩大项目覆盖范围,有资格获得最高19亿美元潜在付款。预计2026-2028年营业收入分别为3.9、6.9、7.5亿元,净利润分别为-0.9、0.8、1.3亿元,维持“买入”评级。
FGFR赛道行业发展趋势如何?
FGFR赛道行业发展趋势显示,FGFR抑制剂在肝细胞癌、HER2阴性胃癌等领域的应用潜力持续提升。PotentialFICFGFR4抑制剂ABSK011用于肝细胞癌注册性研究,ABSK011联合PD-1/PD-L1单抗及VEGF抑制剂三联研究中美同步推进,PotentialFICFGFR2/3抑制剂ABSK061在HER2阴性胃癌中初步ORR达90%。公司亦布局FGFR耐药突变抑制剂、FGFR4突变抑制剂,显示行业对FGFR靶点深度开发趋势。礼来等大药企的战略合作进一步推动行业平台化合作模式发展。
和誉医药报告重点分析了哪些方向?
和誉医药报告重点分析了匹米替尼商业化进展、FGFR产品矩阵研发进展、口服PD-L1联合用药研究进展及战略合作进展。匹米替尼收入贡献由首付款向销售分成过渡,美国NDA审评、中国市场销售爬坡及海外拓展是中期增长驱动因素。FGFR产品ABSK011、ABSK061等进入临床后期,联合用药研究显示卓越耐受性。公司与礼来深化合作,推动BD模式向平台化合作延伸,提升合作价值。财务预测显示2026-2028年营收和净利润逐步改善。
和誉医药当前市场现状如何?
和誉医药当前市场现状显示,核心产品匹米替尼已实现中国商业化并开始贡献销售分成收入,美国NDA审评在即,产品线进入商业化关键阶段。FGFR产品矩阵进展迅速,ABSK011、ABSK061等进入临床后期,联合用药研究显示潜力。口服PD-L1抑制剂ABSK043联合用药研究耐受性优异。公司与礼来等大药企的战略合作提升市场认可度。财务方面,预计未来三年营收和净利润逐步改善,维持“买入”评级。
和誉医药研报存在哪些风险提示?
和誉医药研报提示的风险包括在研新药授权进度不及预期风险、临床开发进度不及预期风险。匹米替尼美国NDA审评结果存在不确定性,FGFR产品ABSK011、ABSK061等临床研究可能面临挑战。联合用药研究需进一步验证疗效和安全性。此外,行业竞争加剧、政策变化等因素也可能影响公司发展。需关注临床数据披露和合作进展以评估风险。