猜你想问
竞业达2026年中报核心内容有哪些?
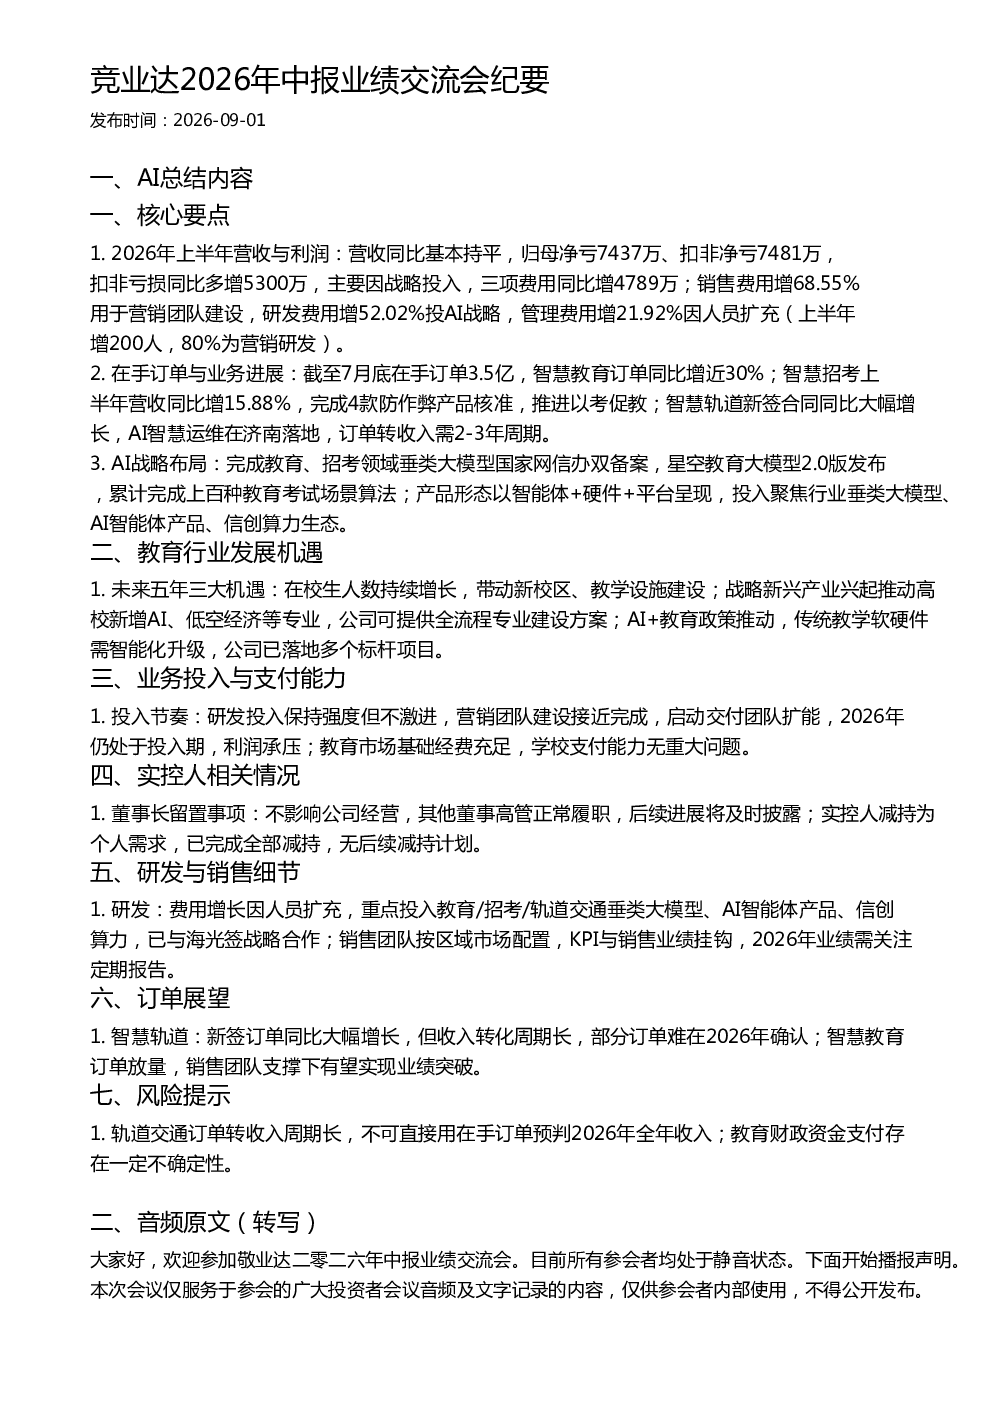
2026年上半年公司营收同比基本持平,归母净亏7437万,扣非净亏7481万,主要由于战略投入导致三项费用同比增4789万。销售费用增68.55%用于营销团队建设,研发费用增52.02%投AI战略,管理费用增21.92%因人员扩充(上半年增200人,80%为营销研发)。智慧教育订单同比增近30%,智慧招考上半年营收同比增15.88%,完成4款防作弊产品核准,推进以考促教。智慧轨道新签合同同比大幅增长,AI智慧运维在济南落地,订单转收入需2-3年周期。公司完成教育、招考领域垂类大模型国家网信办双备案,星空教育大模型2.0版发布,累计完成上百种教育考试场景算法。产品形态以智能体+硬件+平台呈现,投入聚焦行业垂类大模型、AI智能体产品、信创算力生态。
教育行业发展趋势如何?
未来五年教育行业有三大机遇:在校生人数持续增长,带动新校区、教学设施建设;战略新兴产业兴起推动高校新增AI、低空经济等专业,公司可提供全流程专业建设方案;AI+教育政策推动,传统教学软硬件需智能化升级,公司已落地多个标杆项目。这些趋势为公司提供了广阔的市场空间和发展机遇。
竞业达2026年中报重点分析了哪些方向?
报告重点分析了公司AI战略与业绩表现,包括营收、费用、订单情况及AI布局;教育行业发展机遇,如在校生增长、新兴产业兴起及AI+教育政策推动;业务投入与支付能力,指出公司仍处于投入期,利润承压但教育市场基础经费充足;实控人相关情况,董事长留置事项不影响公司经营;研发与销售细节,研发投入聚焦垂类大模型等,销售团队按区域市场配置;订单展望,智慧轨道订单增长但收入转化周期长,智慧教育订单放量有望突破;风险提示,轨道交通订单转收入周期长,教育财政资金支付存在不确定性。
目前市场对竞业达的评价如何?
市场关注公司AI战略投入与业绩表现,特别是智慧教育、智慧招考、智慧轨道等业务进展。公司完成教育、招考领域垂类大模型备案,产品形态以智能体+硬件+平台呈现,展现出较强的技术实力。同时,市场也关注公司投入带来的短期利润压力及订单转收入周期问题,特别是轨道交通订单的长期性。教育行业发展趋势向好,为公司提供了发展动力,但教育财政资金支付存在一定不确定性。
竞业达2026年中报有哪些风险提示?
报告提示的主要风险包括:轨道交通订单转收入周期长,不可直接用在手订单预判2026年全年收入;教育财政资金支付存在一定不确定性,可能影响公司回款情况。此外,公司2026年仍处于投入期,研发、营销、交付团队扩能导致费用增长,利润承压。虽然智慧教育订单放量,但业绩突破仍需关注后续订单转化及市场拓展效果。