猜你想问
这份研报的核心内容是什么?
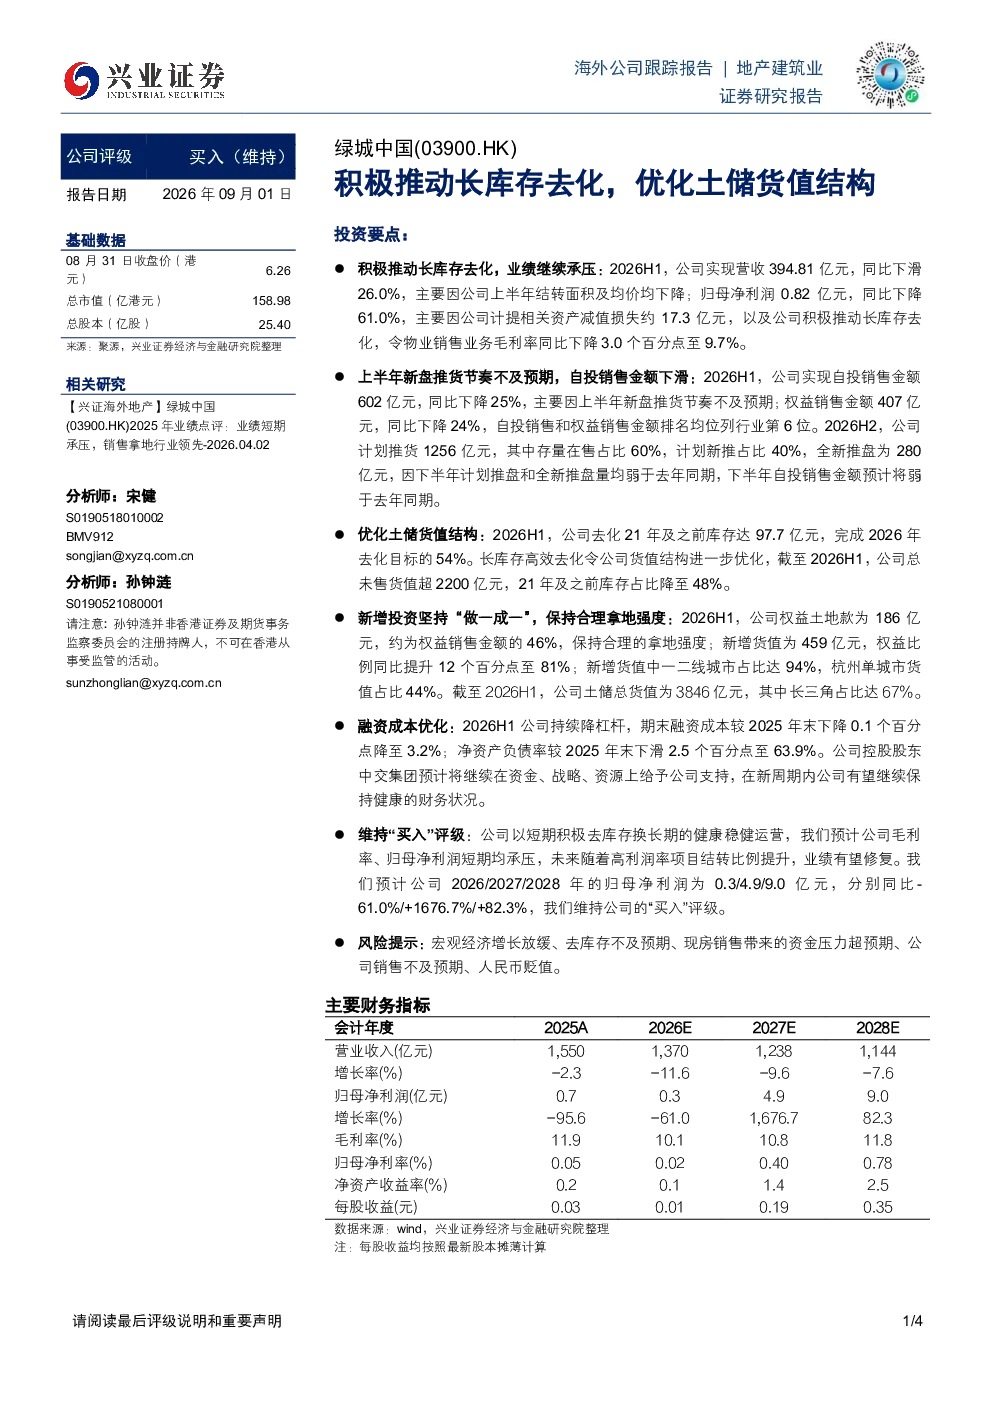
该研报分析绿城中国积极推动长库存去化,优化土储货值结构,2026H1业绩承压,营收同比下滑26.0%,归母净利润下滑61.0%,主要因资产减值及毛利率下降。公司完成去化21年及之前库存97.7亿元,总未售货值超2200亿元。土储结构优化,一二线城市占比94%,长三角占比67%。财务方面,融资成本降至3.2%,净资产负债率降至63.9%。公司以短期去库存换取长期稳健运营,预计未来随高利润率项目结转比例提升有望修复
当前房地产赛道的发展趋势如何?
当前房地产赛道面临库存去化和业绩压力,企业积极调整土储结构,优化货值质量,聚焦一二线城市高价值区域。行业整体需平衡短期去库存与长期稳健发展,通过财务优化降低负债率,提升盈利能力。部分企业获得控股股东支持,但需关注宏观经济及销售资金压力带来的风险
研报重点分析了绿城中国的哪些方面?
研报重点分析了绿城中国的库存去化进展、土储结构优化、财务表现及未来展望。报告指出公司2026H1去化21年及之前库存达97.7亿元,完成年度目标的54%;新增货值权益比例提升至81%;融资成本及净资产负债率优化。公司短期承压,但长期通过项目结转有望改善盈利
当前房地产市场现状如何判断?
当前房地产市场现状表现为企业普遍面临库存压力,销售增速放缓,但积极通过去化和结构优化应对。行业集中度提升,一二线城市成为发展重点,财务稳健性受关注。部分企业获得国资支持,但整体仍需应对宏观经济波动、销售不及预期等风险
研报提示了哪些主要风险?
研报提示的主要风险包括宏观经济增长放缓可能导致销售下滑,去库存不及预期影响现金流,现房销售资金压力增加,公司销售未达目标,以及人民币贬值影响财务成本。这些风险需关注,但报告未涉及具体投资建议或买卖时机判断
你可能感兴趣
积极推动长库存去化,业绩受毛利率及减值等承压
国盛证券2026-04-03
半年报点评:收入利润下滑,拿地积极土储结构优化
交通运输国盛证券2024-09-04
绿城中国(03900.HK):25H1结转结构和减值影响业绩,积极补库土储不断优化
国盛证券2025-08-24
纺织服饰周专题:Nike FY2026Q4营收小幅下滑,积极推动大中华区库存去化
纺织服装国盛证券2026-07-05
业绩短期承压,土储结构优化——越秀地产年报点评
中泰证券2026-06-17
恒大地产2015年年报点评:土储结构优化,平台搭建完善
国泰君安证券2016-04-05
聚焦核心城市,土储结构持续优化
房地产西南证券2024-04-25
经营业绩平稳增长,土储资源结构优化
房地产西南证券2023-08-30
业绩稳步释放,土储结构优化
房地产华西证券2020-08-28
2022年中报业绩点评:竣工结算继续提速,土储结构持续优化
国泰君安证券2022-08-27