猜你想问
中国太保2026年中报核心内容有哪些?
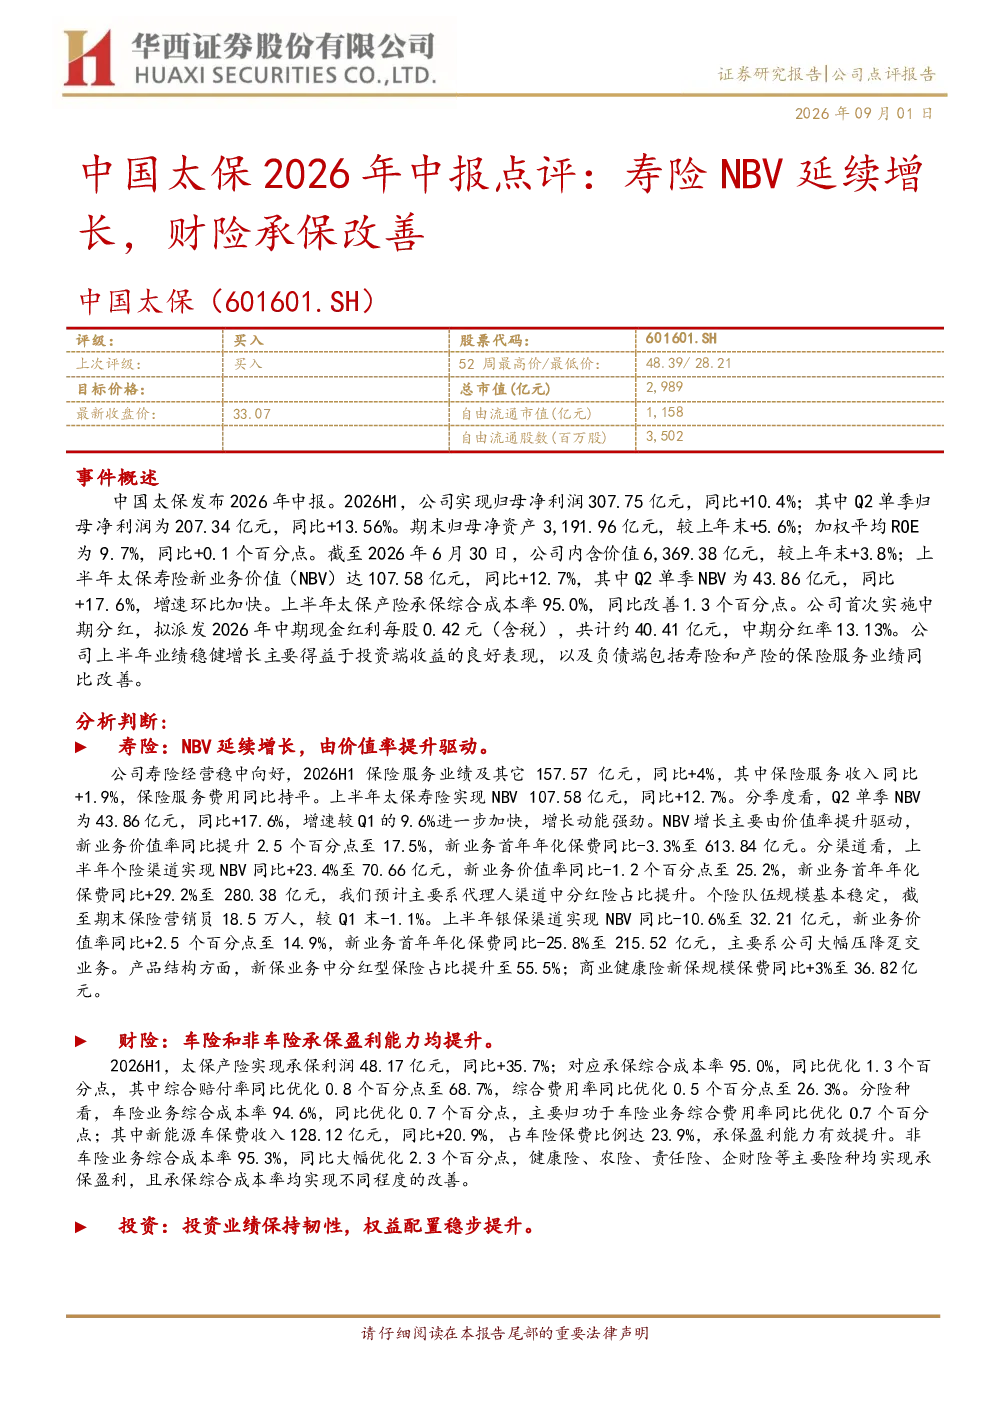
中国太保2026年中报显示整体业绩稳健增长,归母净利润同比增长10.4%,期末归母净资产较上年末增长5.6%。寿险NBV达107.58亿元,同比增长12.7%,主要得益于价值率提升,新业务价值率同比提升2.5个百分点至17.5%。财险承保利润同比增长35.7%,承保综合成本率优化1.3个百分点至95.0%。投资业绩保持韧性,总投资收益同比增长16.1%
寿险行业发展趋势如何?
寿险行业正经历转型,价值率提升成为NBV增长主要驱动力。个险渠道NBV同比增长23.4%,分红型保险占比提升至55.5%,显示产品结构优化。银保渠道NBV同比略有下降,但整体寿险转型成效持续显现,未来行业将更加注重品质和可持续发展。
报告重点分析了哪些方向?
报告重点分析了寿险NBV增长驱动因素、寿险转型成效以及财险承保盈利能力提升。寿险方面,价值率提升、个险渠道发展及分红型保险占比提升是关键;财险方面,承保利润增长、成本率优化及新能源车保费收入增长是亮点。
当前保险市场现状如何判断?
当前保险市场整体呈现稳健增长态势,寿险转型持续推进,价值率提升成为行业共识。财险市场盈利能力逐步改善,车险及新能源车业务增长较快。市场竞争加剧,但头部公司经营韧性较强,未来市场将更加注重精细化管理和服务创新。
研报提示哪些风险?
研报提示的主要风险包括宏观经济大幅波动可能影响保险需求;权益市场震荡可能影响投资收益;利率大幅下行可能压缩利差空间。此外,行业竞争加剧和监管政策变化也是需要关注的潜在风险因素。
你可能感兴趣
2025年中报点评寿险NBV稳增,财险承保改善
华西证券2025-08-29
中国人民保险集团2024年中报业绩点评:财险承保盈利超预期,寿险NBV高增
国泰君安证券2024-08-29
寿险NBV大增48%,财险剔除融保险后承保盈利改善,利润创上市以来新高
金融第一上海证券2026-03-20
寿险NBV同比+37%表现亮眼,财险COR98.5%承保盈利改善
财通证券2023-08-26
2026年一季报点评:财险综合成本率同比改善,寿险NBV继续高增长
金融东吴证券2026-04-30
2025年三季报点评:财险承保与投资两端均向好,寿险NBV保持强劲增长势头
金融东吴证券2025-10-31
财险承保延续改善,寿险业务结构加速优化
金融国盛证券2020-08-22
寿险NBV同比+0.1%优于上市同业,财险实现承保盈利,23年受银保高增驱动NBV有望实现双位数高增长
财通证券2023-03-31
保险行业2022年中报业绩前瞻:寿险NBV小幅改善,财险COR超预期
金融国泰君安证券2022-07-04
保险Ⅱ:上市险企2022年3季报综述-寿险NBV基本符合预期,财险承保利润超预期
金融开源证券2022-11-03