猜你想问
阳光电源2025年业绩表现如何?
阳光电源2025年营收和净利润均创下历史新高,但自2025年第四季度起,增长明显减速,储能业务毛利率中枢下移。美国政策是影响公司利润的最大外部变量,已落地的关税、OBBBA法案和FCC禁令对公司利润产生重大影响。公司基本面稳健,现金流优秀,负债可控,但需关注2025年第四季度和2026年第一季度的利润失速及储能毛利率下降问题。
储能行业发展趋势如何?
储能行业收入占比41.8%,海外收入占比60.5%,海外毛利率达40.36%。海外高毛利率市场是利润核心,北美市场贡献超30%营业利润。美国政策如关税、OBBBA法案、FCC禁令等对行业影响重大,推动产能本地化,通过安全港条款锁定存量项目。欧盟政策外溢也限制中国制造的逆变器使用。未来行业增长动能边际恶化,从“高增长股”重估为“稳健增长+政策期权股”。
报告重点分析了哪些方面?
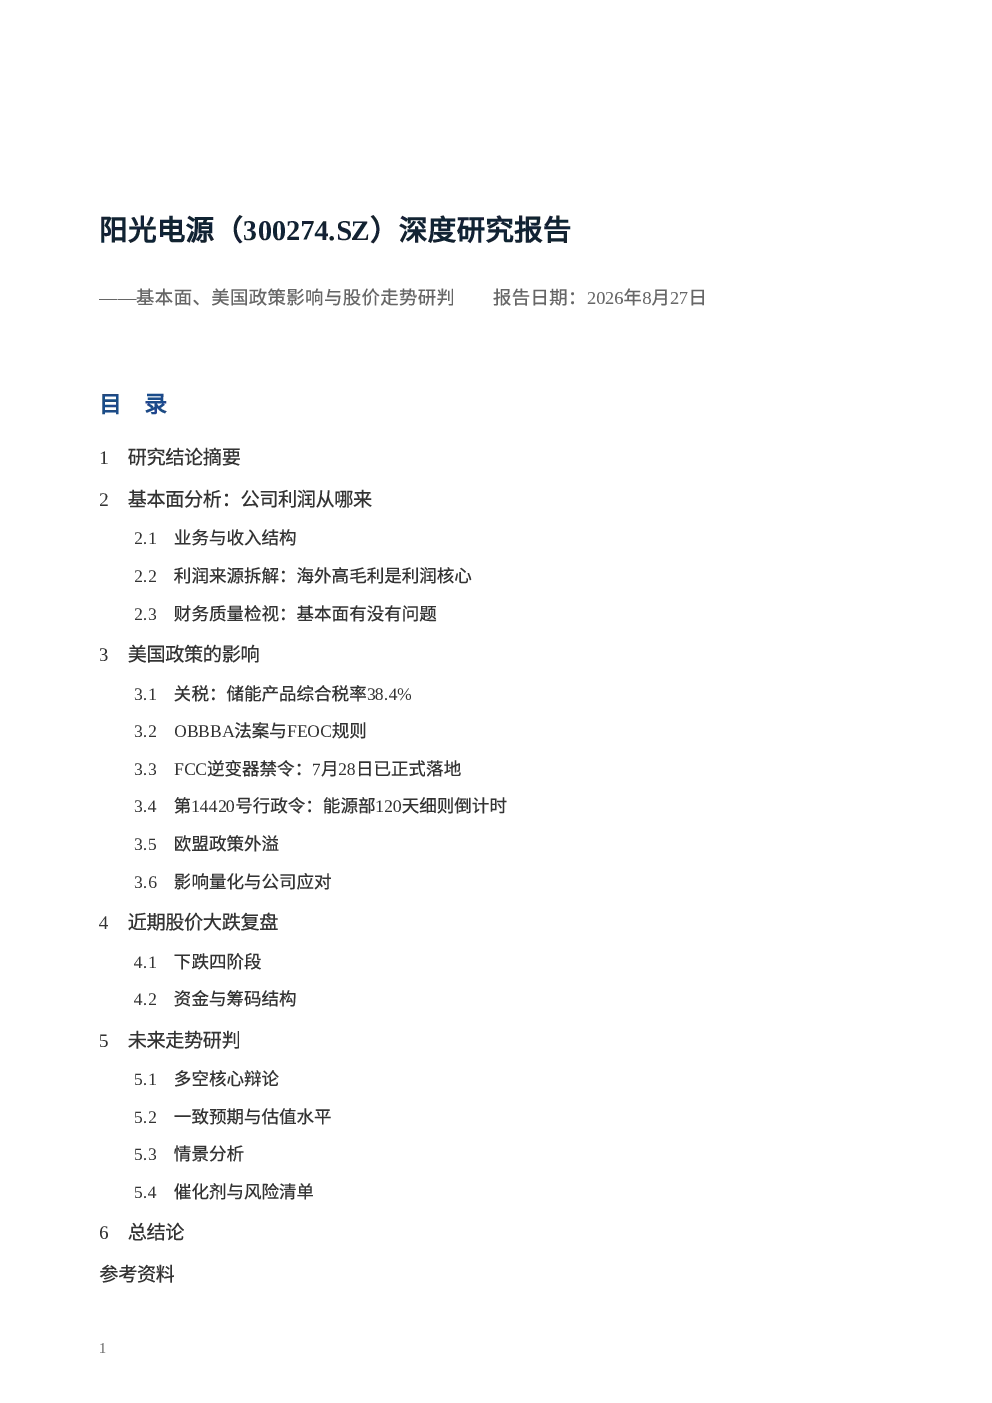
报告重点分析了阳光电源的业务与收入结构,海外市场占比高且毛利率领先,北美市场贡献显著营业利润。同时检视了公司财务质量,现金流优秀,负债可控,但需关注利润失速和毛利率下降问题。报告深入剖析了美国政策影响,包括关税、OBBBA法案、FCC禁令等对利润的冲击,以及公司通过安全港条款和产能本地化进行的对冲措施。此外,报告还复盘了近期股价大跌的原因,并研判了未来走势,强调以可观测证据触发操作决策。
当前市场对阳光电源的判断是什么?
当前市场对阳光电源的判断是基本面稳健但增长动能边际恶化。公司营收和净利润曾创历史新高,但2025年第四季度起增长明显减速,储能毛利率中枢下移。美国政策是影响公司利润的最大外部变量,已落地的关税、OBBBA法案和FCC禁令对公司利润产生重大影响。股价大幅下跌,估值已处历史低位,未来走势取决于美国政策细则和中报验证。市场已计入悲观预期,未来走势取决于业绩和政策验证。
报告提示了哪些风险?
报告提示的主要风险包括美国政策的不确定性,如关税、OBBBA法案、FCC禁令等可能进一步收紧,导致利润被永久性抹除。此外,欧盟政策外溢也可能限制中国制造的逆变器使用。公司需关注2025年第四季度和2026年第一季度的利润失速及储能毛利率下降问题。悲观情景概率已上调至35%,核心观测窗是中报验证、能源部细则和FCC有条件批准。操作上更适合以可观测证据触发而非传闻情绪作为加减仓依据。