猜你想问
顺丰同城2026年中期业绩表现如何?
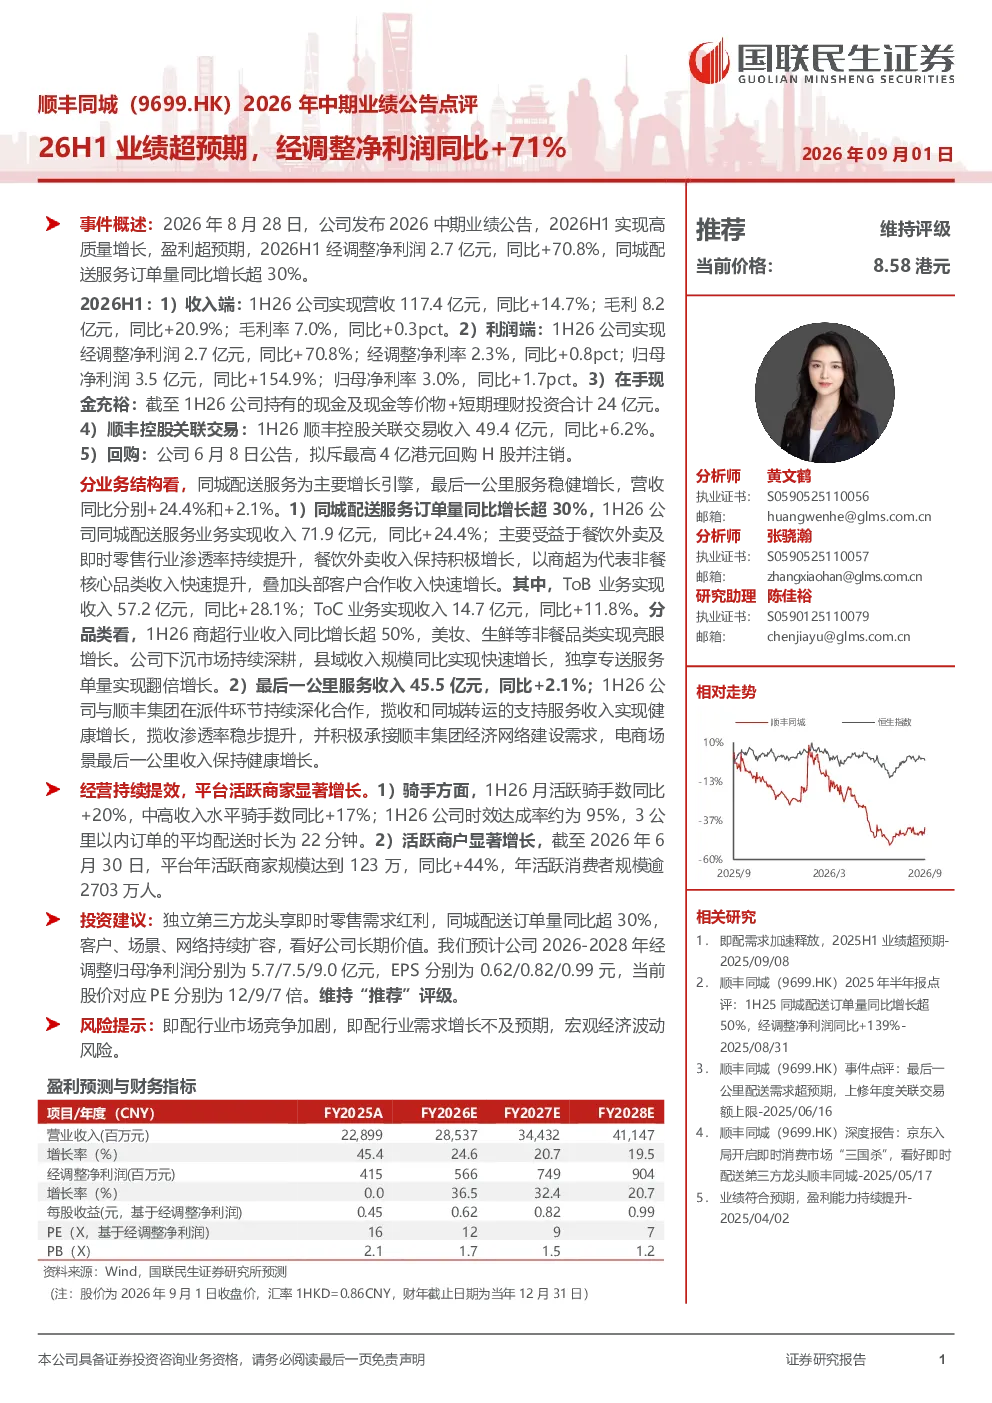
顺丰同城2026年上半年业绩超预期,经调整净利润同比大幅增长71%。公司实现营收117.4亿元,同比+14.7%;毛利8.2亿元,同比+20.9%;毛利率提升至7.0%,同比+0.3pct。经调整净利润2.7亿元,同比+70.8%;经调整净利率2.3%,同比+0.8pct;归母净利润3.5亿元,同比+154.9%。公司在手现金充裕,截至1H26持有现金及短期理财投资合计24亿元。顺丰控股关联交易收入49.4亿元,同比+6.2%。公司拟斥最高4亿港元回购H股并注销。
顺丰同城业务结构及增长动力是什么?
顺丰同城业务结构中,同城配送服务为主要增长引擎,订单量同比增长超30%,收入71.9亿元,同比+24.4%。主要受益于餐饮外卖及即时零售行业渗透率持续提升,餐饮外卖收入保持积极增长,以商超为代表的非餐核心品类收入快速提升,头部客户合作收入快速增长。ToB业务收入57.2亿元,同比+28.1%;ToC业务收入14.7亿元,同比+11.8%。下沉市场持续深耕,县域收入规模同比实现快速增长,独享专送服务单量实现翻倍增长。最后一公里服务收入45.5亿元,同比+2.1%,公司与顺丰集团在派件环节持续深化合作,揽收和同城转运的支持服务收入实现健康增长,揽收渗透率稳步提升,电商场景最后一公里收入保持健康增长。
顺丰同城即时零售赛道发展趋势如何?
顺丰同城在即时零售赛道表现突出,同城配送服务订单量同比增长超30%,反映即时零售需求持续旺盛。公司深耕餐饮外卖及即时零售领域,受益于行业渗透率提升,餐饮外卖收入保持积极增长。同时,以商超为代表的非餐核心品类收入快速提升,头部客户合作收入增长显著,显示公司在核心场景的竞争力持续增强。下沉市场策略有效,县域收入规模同比实现快速增长,进一步扩大市场覆盖。公司通过与顺丰集团深化合作,提升揽收和同城转运效率,增强服务能力,巩固行业领先地位。
顺丰同城当前市场竞争力及经营效率如何?
顺丰同城市场竞争力持续增强,同城配送服务订单量同比增长超30%,平台年活跃商家规模达到123万,同比+44%,年活跃消费者规模逾2703万人,显示公司在用户和商家端的渗透率持续提升。经营效率方面,1H26月活跃骑手数同比+20%,中高收入水平骑手数同比+17%,时效达成率约为95%,3公里以内订单的平均配送时长为22分钟,体现平台运营效率优化。公司通过持续提升服务质量和效率,增强用户粘性,巩固市场地位。
顺丰同城投资风险有哪些?
顺丰同城面临的主要投资风险包括:即配行业市场竞争加剧,行业龙头竞争可能导致价格战或市场份额波动;即配行业需求增长不及预期,宏观经济波动可能影响消费者和商家的即时配送需求;公司关联交易收入占比相对较高,顺丰控股股价波动可能影响关联交易收入稳定性。此外,下沉市场拓展和运营效率提升仍面临挑战,需持续关注行业竞争格局和宏观经济环境变化对公司经营的影响。