猜你想问
这份研报主要讲了什么内容?
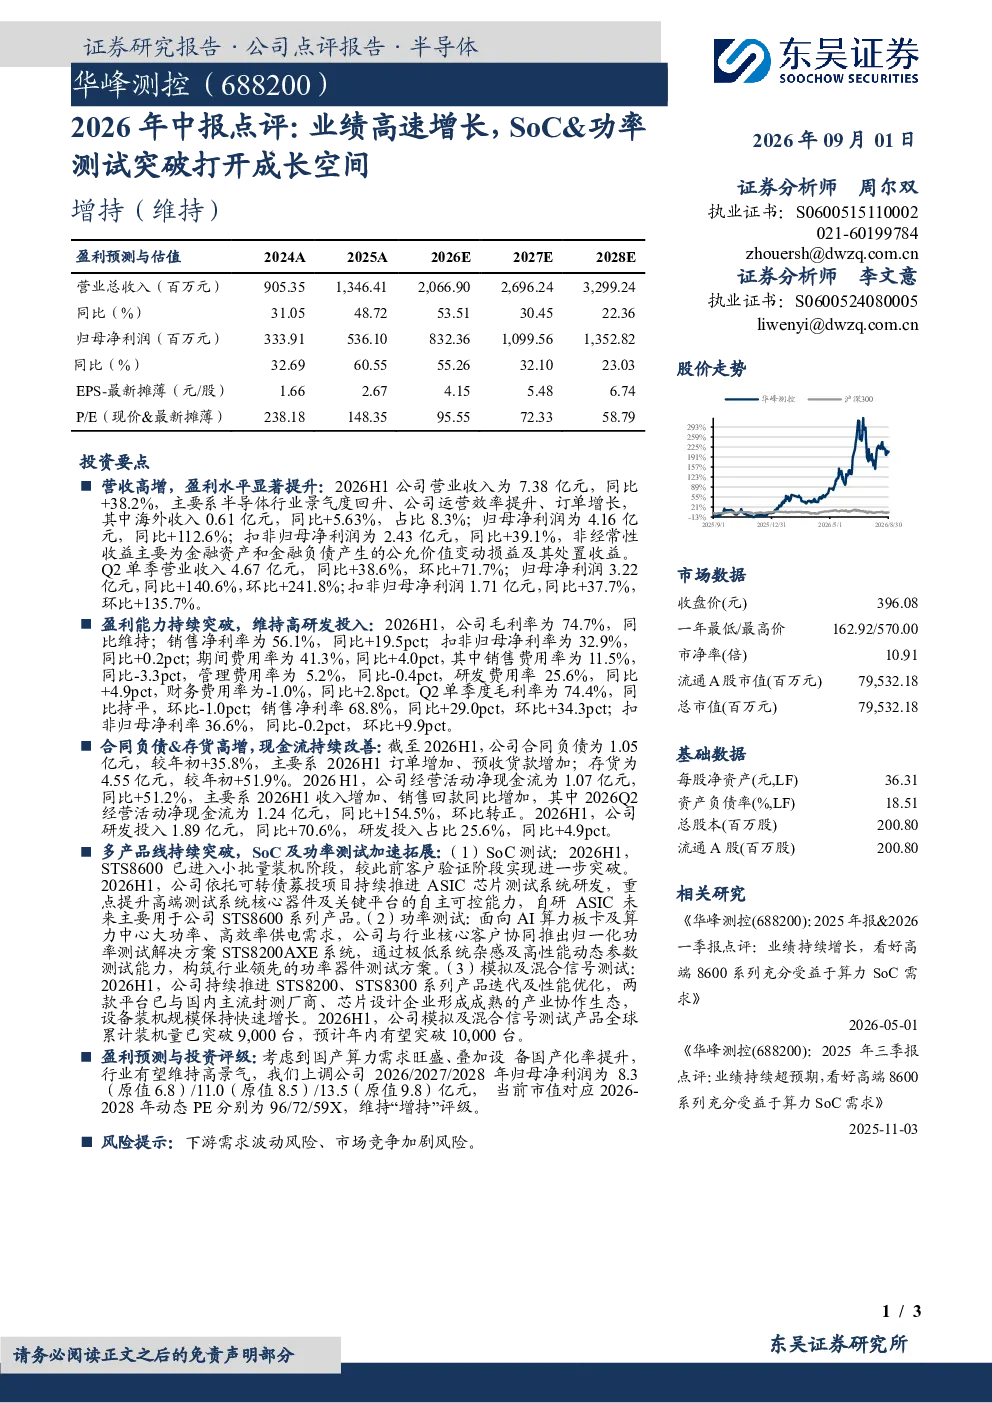
这份研报主要点评了2026年中报,指出公司业绩高速增长,营业收入7.38亿元,同比+38.2%;归母净利润4.16亿元,同比+112.6%。报告重点分析了公司盈利能力持续突破,毛利率74.7%,销售净利率56.1%,同比+19.5pct。同时关注到合同负债与存货高增,现金流持续改善,以及SoC测试和功率测试产品的加速拓展,如STS8600进入小批量装机阶段,STS8200AXE系统推出等。
机械设备行业目前的发展趋势如何?
机械设备行业目前呈现智能化、自动化发展趋势,特别是测试测量设备领域,随着半导体、AI等产业的快速发展,对高精度、高效率的SoC及功率测试需求日益增长。公司所在的SoC测试和功率测试产品线正加速拓展,满足AI算力板卡及算力中心等新兴市场需求,显示出行业向高附加值产品升级的趋势。
研报中提到的重点分析方向有哪些?
研报重点分析了公司业绩高速增长的原因,包括营收和净利润的显著提升,以及盈利能力的持续增强。此外,报告关注到公司维持高研发投入,2026H1研发费用率25.6%,研发投入1.89亿元,同比+70.6%,为产品线持续突破提供支撑。同时,合同负债和存货的高增也反映出公司业务扩张的积极信号。
根据研报,市场现状如何判断?
根据研报,公司市场现状表现为业务高速扩张,产品线持续突破,SoC及功率测试市场前景广阔。公司产品如STS8600进入小批量装机,STS8200AXE系统推出,以及全球累计装机量突破9,000台,均显示出较强的市场竞争力。但需关注下游需求波动和市场竞争加剧的风险。
研报中提示了哪些风险?
研报提示的主要风险包括下游需求波动风险和市场竞争加剧风险。下游需求的波动可能影响公司订单和收入稳定性,而随着行业的发展,测试测量设备领域的竞争可能加剧,对公司的市场份额和盈利能力带来挑战。
你可能感兴趣
2026年中报点评:业绩高速增长,测试机龙头充分受益于SoC&存储共振
机械设备东吴证券2026-08-31
2021年中报点评:H1业绩高速增长,静待产能释放打开成长空间
农林牧渔西南证券2021-08-08
2021年中报点评:业绩高速增长,产能扩张打开成长空间
机械设备民生证券2021-08-10
2020年中报点评:业绩基本符合预期,高功率+新应用打开成长空间
电子设备东吴证券2021-08-17
2026年中报点评:特种集成电路支撑业绩增长,商业航天打开成长空间
电子设备东吴证券2026-08-19
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
孩子王(301078)2026年中报点评:加盟与丝域驱动业绩增长,多元协同打开成长空间
华创证券2026-08-31
2026年中报点评:无源器件高增,高速光互连打开成长空间
信息技术西南证券2026-08-27
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24
2026年中报点评:AI高速光互联需求提速,垂直整合打开成长空间
信息技术西南证券2026-08-30