猜你想问
光大环境最新研报核心内容是什么?
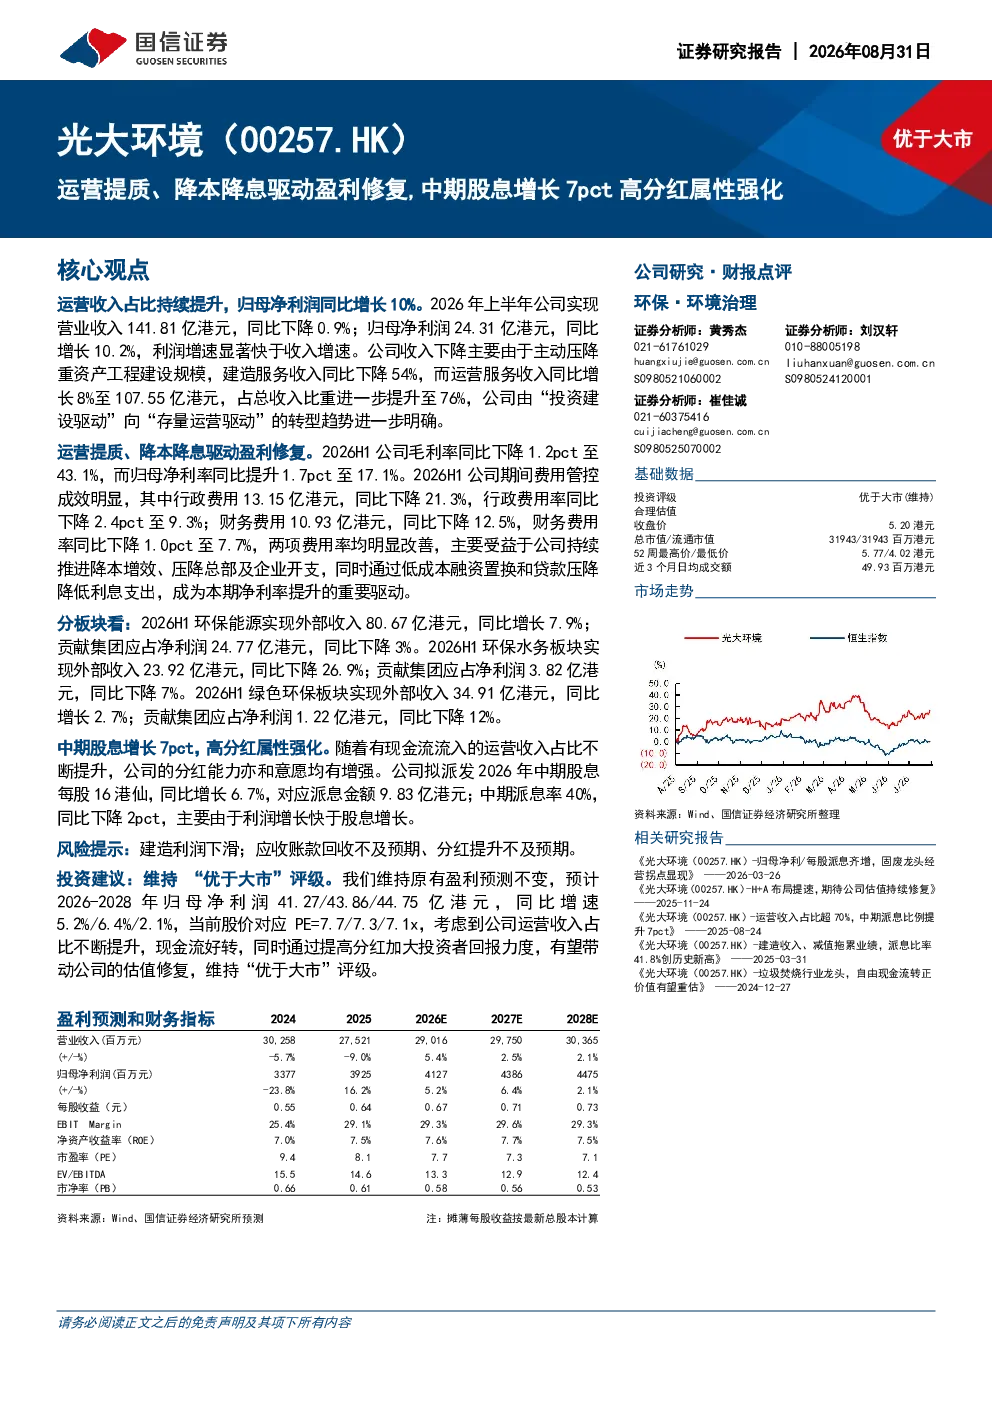
该研报指出光大环境由“投资建设驱动”向“存量运营驱动”转型,2026年上半年实现营业收入141.81亿港元(同比下降0.9%),归母净利润24.31亿港元(同比增长10.2%)。收入下降主要由于主动压降重资产工程建设规模,建造服务收入同比下降54%,运营服务收入同比增长8%至107.55亿港元,占总收入比重提升至76%。运营提质、降本降息驱动盈利修复,毛利率同比下降1.2pct至43.1%,归母净利率同比提升1.7pct至17.1%。期间费用管控成效明显,行政费用率同比下降2.4pct至9.3%,财务费用率同比下降1.0pct至7.7%
环保行业发展趋势如何?
环保行业正经历从重资产建设向存量运营服务的转型。光大环境2026年上半年数据显示,运营服务收入占比提升至76%,毛利率和净利率均有所改善,表明行业竞争格局逐渐稳定,运营效率成为核心竞争力。降本增效、压降总部开支及低成本融资置换等举措显著提升了企业盈利能力,未来环保行业将更注重运营管理和精细化运营,高分红属性成为吸引投资者的关键因素之一
研报重点分析了哪些方面?
研报重点分析了光大环境收入结构变化、盈利能力修复及分红政策调整。公司通过压降重资产工程建设规模,推动运营服务收入占比提升,实现利润增速显著快于收入增速。毛利率和净利率均有所改善,期间费用率大幅下降,显示公司运营效率提升。此外,中期股息增长7pct,高分红属性强化,进一步提升了公司吸引力
当前市场对光大环境有何判断?
当前市场对光大环境的判断显示公司正成功实现从建设驱动向运营驱动的转型,盈利能力显著修复。公司通过优化收入结构、降本增效及提升运营效率,实现归母净利润同比增长10.2%。尽管环保水务板块收入和利润有所下滑,但环保能源和绿色环保板块表现稳健,整体现金流好转。公司维持“优于大市”评级,预计2026-2028年归母净利润同比增速分别为5.2%/6.4%/2.1%
研报提示了哪些风险?
研报提示的主要风险包括建造利润下滑、应收账款回收不及预期以及分红提升不及预期。建造业务收入大幅下降可能导致公司短期利润承压,应收账款回收风险需持续关注。此外,中期派息率虽提升至40%,但同比下降2pct,未来分红政策能否持续提升存在不确定性,需警惕相关风险