猜你想问
中通快递2026年中期业绩表现如何?
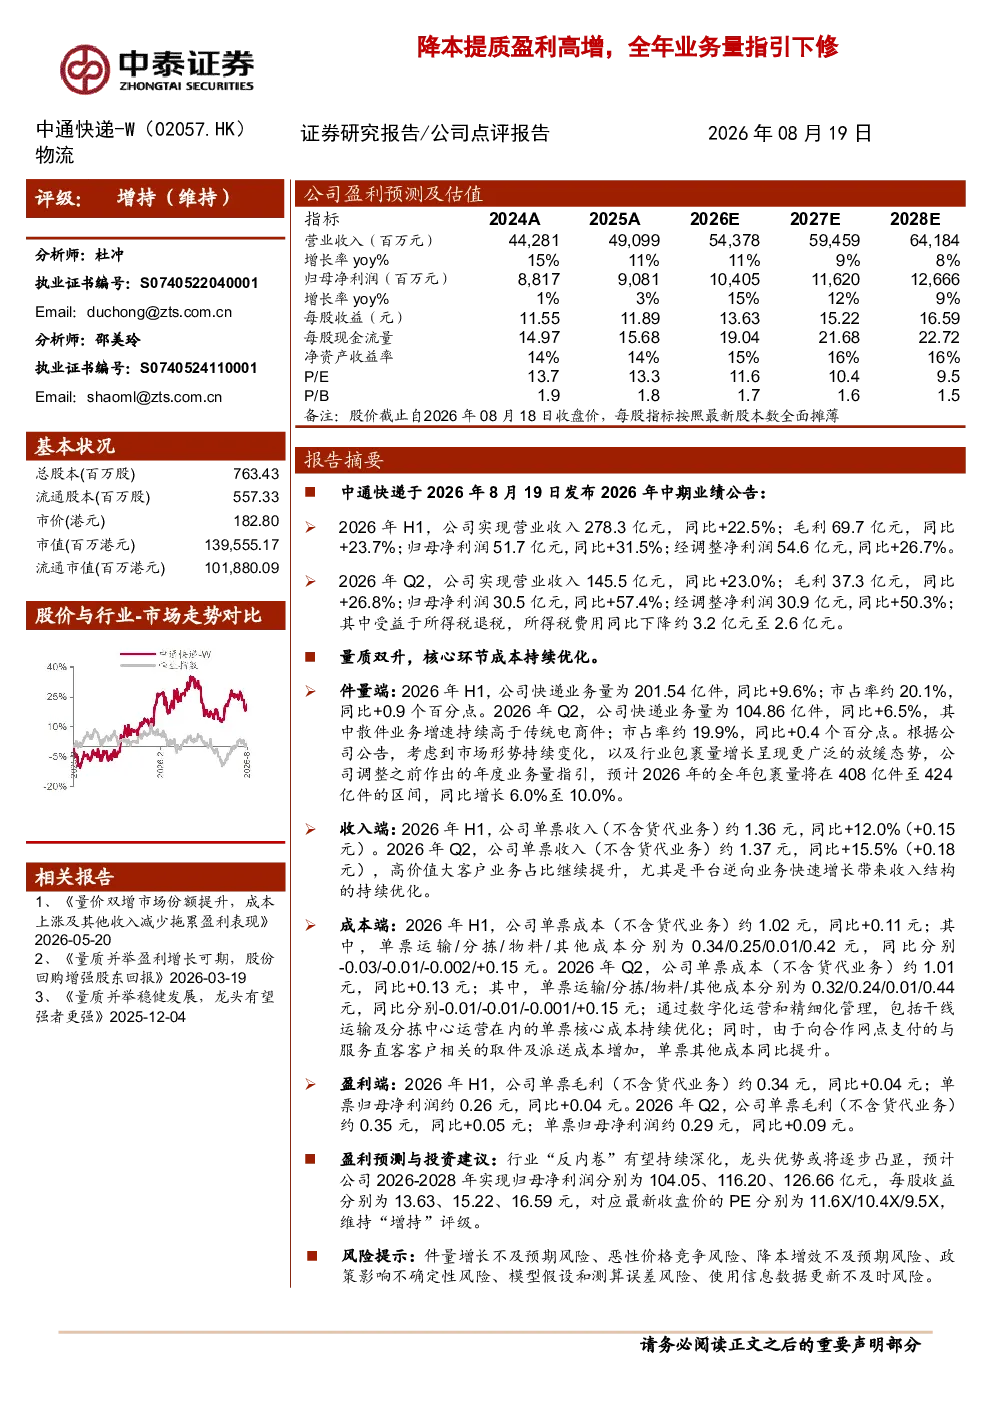
中通快递2026年中期业绩表现强劲,实现营业收入278.3亿元,同比增长22.5%;毛利69.7亿元,同比增长23.7%;归母净利润51.7亿元,同比增长31.5%。快递业务量达201.54亿件,同比增长9.6%,市占率提升至20.1%。单票收入(不含货代业务)约1.36元,同比增长12.0%。成本端,单票成本(不含货代业务)约1.02元,同比+0.11元,核心环节成本持续优化。
快递行业发展趋势如何?
快递行业正经历规模化与精细化并行的阶段,技术驱动降本增效成为核心竞争点。头部企业通过自动化、智能化提升运营效率,同时市场竞争促使价格竞争加剧。未来,行业将向服务差异化、绿色化发展,单票收入与成本结构优化是关键。
报告重点分析了哪些方面?
报告重点分析了中通快递的盈利能力、业务量增长及成本控制。显示公司通过规模效应与技术升级实现单票收入提升,同时成本端持续优化。年度业务量指引调整至408亿件至424亿件,同比增长6.0%至10.0%,反映公司对未来市场增长的信心。
当前快递市场竞争状况怎样?
当前快递市场竞争激烈,头部企业占据主导地位,市场份额集中度提升。价格战与同质化竞争持续,但头部企业通过品牌、服务、技术构建壁垒。行业整体进入稳定增长期,但增速放缓,企业需在降本与市场份额间平衡。
研报提示哪些风险?
研报提示的主要风险包括件量增长不及预期,市场竞争可能导致恶性价格竞争,降本增效措施可能未达预期。此外,宏观经济波动、油价等成本因素变化也可能影响业绩表现。
你可能感兴趣
全年指引下修,持续看好AI业务动能
兴证国际2025-05-18
光大环境(00257.HK):运营提质、降本降息驱动盈利修复,中期股息增长7pct,高分红属性强化
国信证券2026-08-30
社会服务行业点评报告:清明假期国内及出入境出行人次高增,政策指引下旅游行业供需双端步入长期优化阶段
休闲服务华西证券2025-04-07
降本提效,盈利高增
中泰证券2023-03-28
环保风波叠加澳矿指引下修,供应扰动驱动盘面反弹
东证期货2024-02-25
2020年业绩预增点评:全年业绩预增50%以上,料新业务量质齐升
建筑建材华创证券2021-01-28
阿斯麦24Q3财报简评:收入略超指引,25年收入指引下修
太平洋证券2024-10-20
飞亚达 26H1盈利稳步改善 手表业务提质降本 长空齿轮完成交割 精密制造转型进入实质落地阶段庆
未知机构2026-08-21
提质降本效益显现,盈利能力逐季改善
国信证券2022-03-31
风电高效运营提质盈利,现金流高增支撑新能源资本支出
公用事业国盛证券2026-03-31