猜你想问
美联储最新表态对9月加息有何影响?
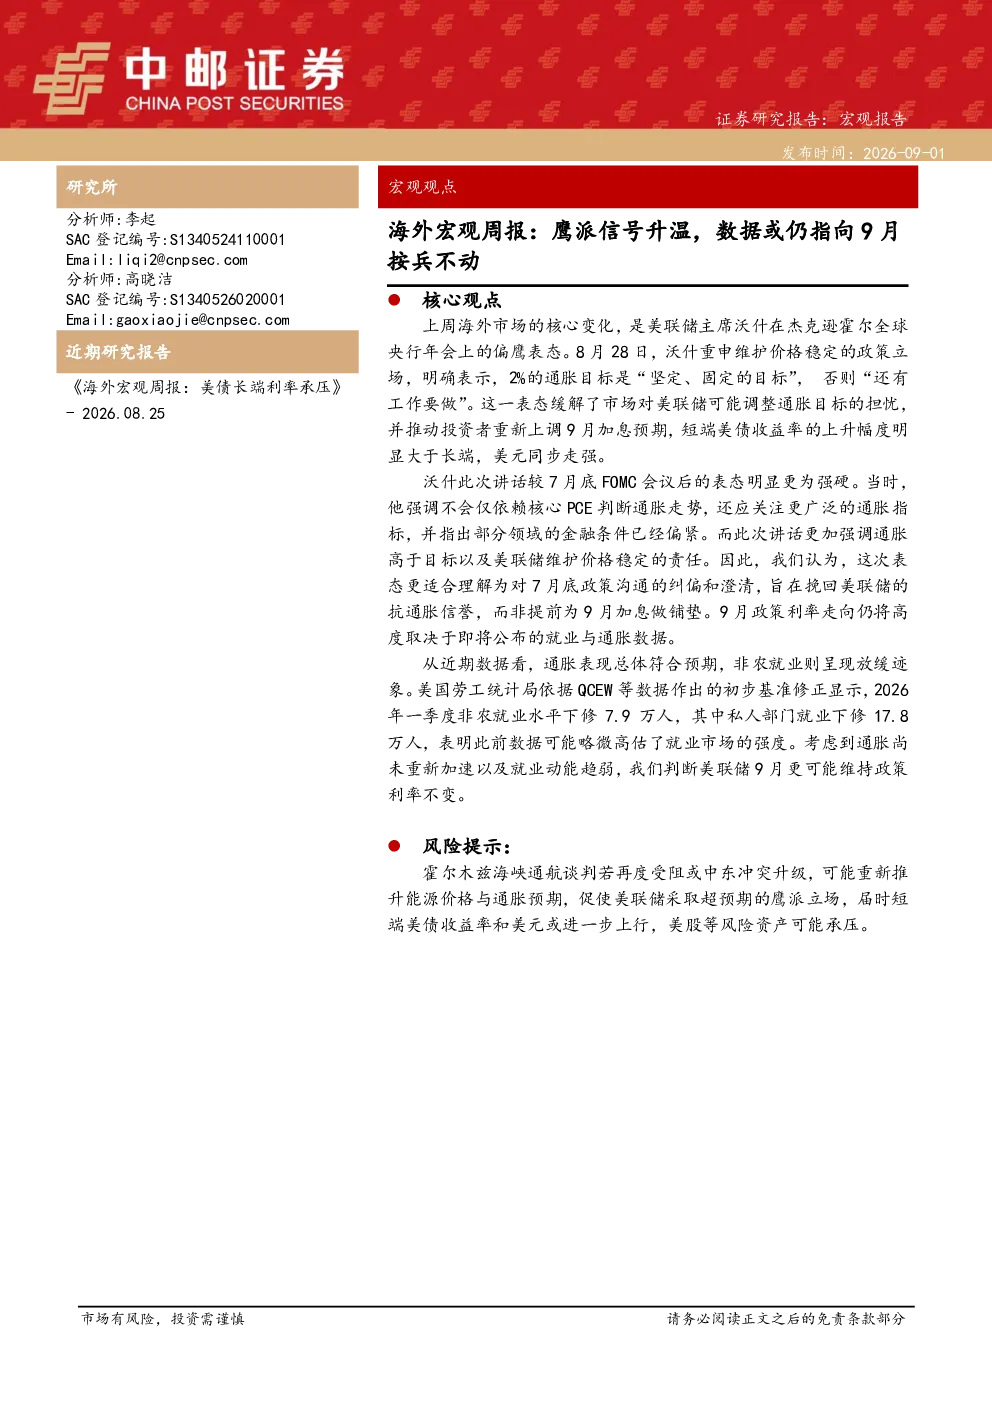
美联储主席沃什在杰克逊霍尔年会上的偏鹰表态重申2%通胀目标是“坚定、固定的目标”,推动市场重新上调9月加息预期。此次表态被视为对7月底政策沟通的纠偏和澄清,旨在挽回美联储的抗通胀信誉,而非提前为9月加息做铺垫。9月政策利率走向仍将高度取决于即将公布的就业与通胀数据。
近期美国经济数据有哪些重要变化?
美国一季度非农就业数据下修,显示就业市场强度可能被此前数据高估。通胀方面,7月PCE价格指数同比上涨3.7%,核心通胀读数基本符合市场预期,但同比增速仍明显高于美联储2%的通胀目标。劳动力市场方面,初请失业金人数降至20.3万人,低于市场预期,续请失业金人数同步回落,表明企业裁员压力仍然有限。
英伟达业绩对AI行业有何启示?
英伟达公布2027财年第二季度业绩,营收同比增长106%至962亿美元,数据中心收入同比增长117%至890亿美元,强劲业绩及指引缓解了市场对AI需求见顶的担忧。这表明AI行业仍处于快速发展阶段,市场需求旺盛,企业盈利能力持续提升。
霍尔木兹海峡局势对全球市场有何影响?
霍尔木兹海峡部分运输恢复缓解了市场对供应中断的担忧,但局势再度变化,美军打击伊朗发射装置引发冲突,推动本周初油价反弹。海峡通航正常化仍存在较大不确定性,可能影响全球能源价格和通胀预期。
美联储9月政策利率走向面临哪些风险?
考虑到通胀尚未重新加速以及就业动能趋弱,美联储9月更可能维持政策利率不变。但霍尔木兹海峡通航谈判若再度受阻或中东冲突升级,可能重新推升能源价格与通胀预期,促使美联储采取超预期的鹰派立场。
你可能感兴趣
海外宏观周报:美联储内部“鹰派”表态升温,本周关注9月非农数据
东方金诚2025-11-17
【宏观快评】8月美国CPI数据点评:通胀指向9月或降息25BP
华创证券2024-09-12
海外宏观周报:美联储官员释放鸽派信号,欧央行大概率按兵不动
东方金诚2025-12-01
FICC&资产配置周观察:海外鹰派信号略有升温
东海证券2023-06-26
海外宏观周报:美国三季度GDP环比超预期,日本央行释放鹰派信号
东方金诚2025-12-29
海外宏观周报:美联储释放鹰派信号,日本央行加息落地
东方金诚2026-06-22
全球波动率数据及外汇综合报告:美联储鹰派按兵不动 本来加息周期或已结束
方正中期期货2023-11-02
德邦证券鹰派预期升温 利率曲线或走平 9月资产配置月报
未知机构2026-09-03
9月资产配置月报:鹰派预期升温,利率曲线或走平
德邦证券2026-09-01
宏观经济研究周报:国内8月经济数据企稳,美联储再释放鹰派信号
财信证券2023-09-22