猜你想问
这份研报的核心内容是什么?
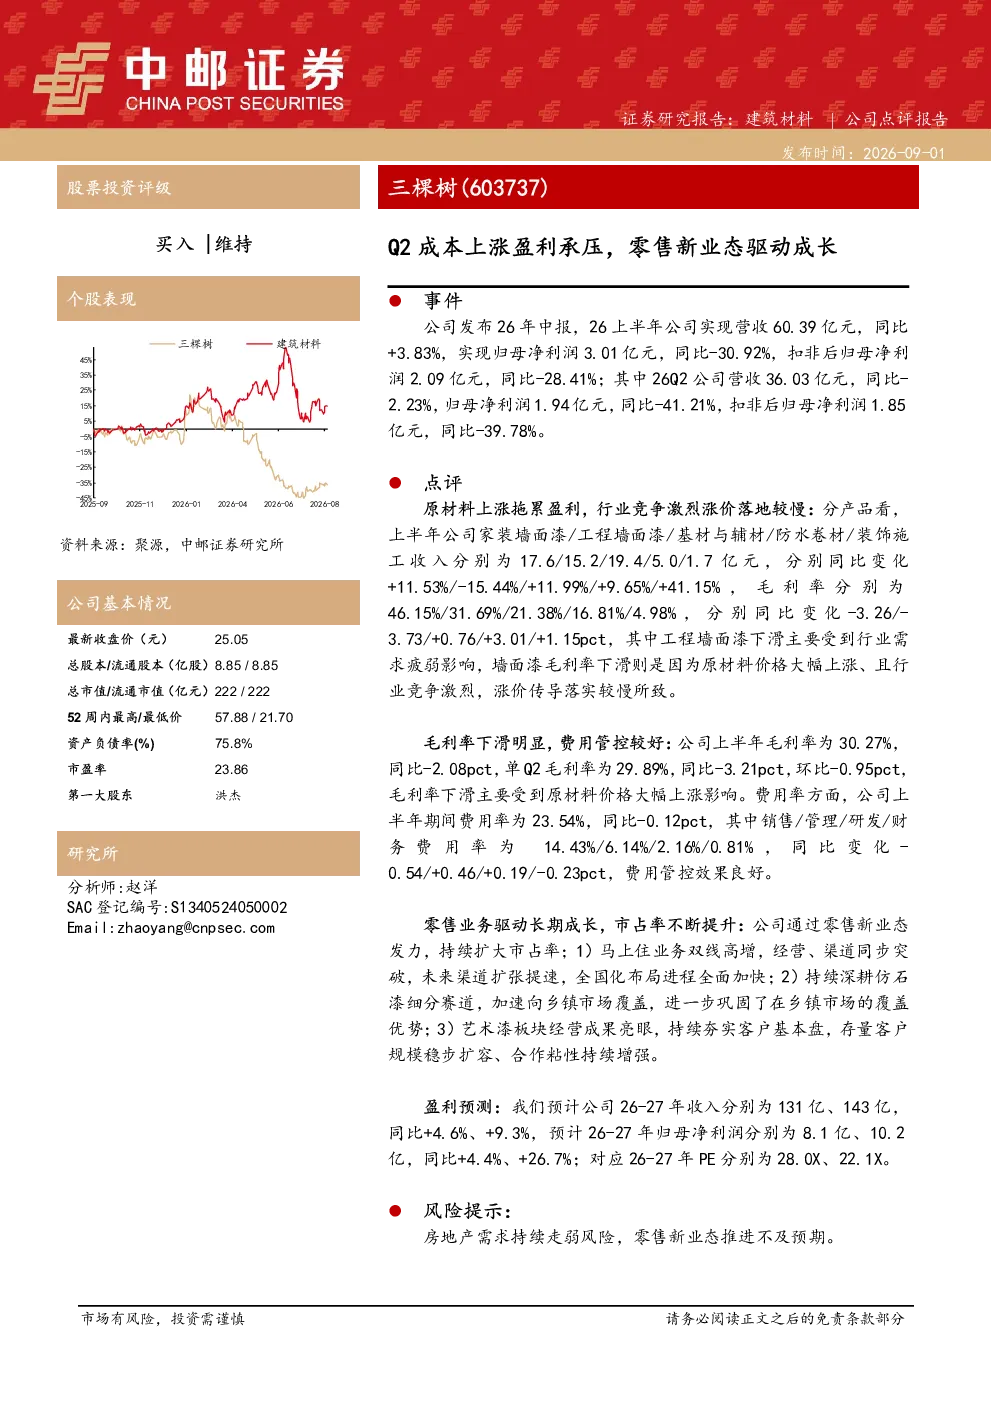
这份研报分析了三棵树2026年中报数据,上半年营收60.39亿元,同比+3.83%;归母净利润3.01亿元,同比-30.92%。Q2营收36.03亿元,同比-2.23%;归母净利润1.94亿元,同比-41.21%。报告指出原材料上涨拖累盈利,墙面漆毛利率下滑主要受原材料价格上涨和行业竞争激烈影响,涨价传导落地较慢。同时,行业竞争激烈,墙面漆毛利率下滑明显,工程墙面漆收入下滑主要受需求疲弱影响。费用管控较好,上半年期间费用率23.54%,同比-0.12pct,销售费用率下降,管理费用率上升。零售业务驱动成长,马上住业务双线高增,仿石漆和艺术漆板块表现亮眼,市占率不断提升。
墙面漆行业的发展趋势如何?
墙面漆行业目前面临原材料价格上涨和激烈竞争的挑战,导致毛利率下滑。工程墙面漆收入下滑主要受需求疲弱影响。但长期来看,行业向零售新业态转型,如三棵树的马上住业务表现亮眼,仿石漆和艺术漆板块增长迅速,市占率不断提升。报告预计2026-2027年收入分别为131亿、143亿,归母净利润分别为8.1亿、10.2亿,显示行业向零售转型具有长期成长潜力。
报告重点分析了哪些方向?
报告重点分析了三棵树的原材料成本压力、行业竞争格局以及零售新业态的驱动作用。原材料上涨拖累盈利,墙面漆毛利率下滑明显,但公司通过费用管控缓解了部分压力。工程墙面漆收入下滑反映需求疲弱,而马上住业务、仿石漆和艺术漆板块则展现出强劲增长,市占率不断提升。报告还分析了费用结构,期间费用率23.54%,同比-0.12pct,销售费用率下降,管理费用率上升。
当前墙面漆市场的现状如何?
当前墙面漆市场面临原材料成本上涨和行业竞争加剧的现状,导致毛利率普遍下滑。工程墙面漆收入受需求疲弱影响下滑明显,而零售新业态成为行业增长的重要驱动力。三棵树的马上住业务双线高增,仿石漆和艺术漆板块表现亮眼,市占率不断提升。整体来看,墙面漆市场短期承压,但向零售转型趋势明显,长期成长潜力较大。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是房地产需求持续走弱的风险,这将直接影响工程墙面漆的需求;二是零售新业态推进不及预期的风险,虽然马上住业务表现亮眼,但新业态的推广仍面临不确定性。此外,原材料价格波动也可能继续影响盈利能力。这些风险需要投资者关注,但报告并未对投资时机做出判断。