猜你想问
这份研报主要分析了哪些内容?
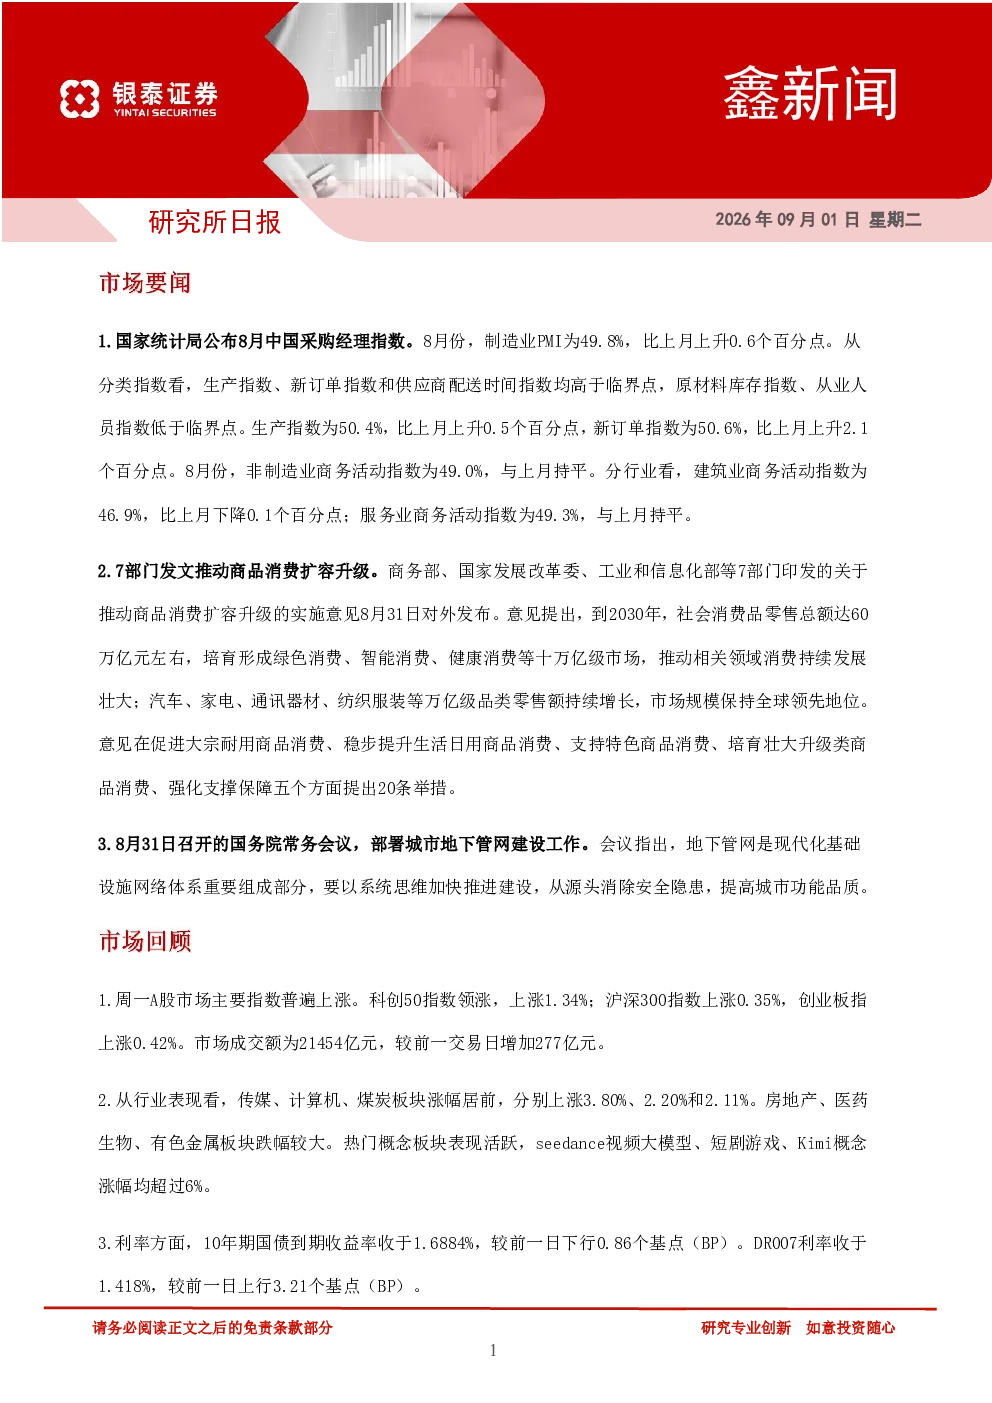
这份研报主要分析了宏观经济数据、市场表现、瑞银核心观点以及相关风险提示。宏观经济数据部分涵盖了8月制造业PMI和非制造业商务活动指数,以及政府推动商品消费扩容升级的政策。市场表现部分则分析了A股主要指数的走势、板块涨跌幅和利率变化。瑞银核心观点部分重点解读了政策重心转向投资、房地产市场重构、财政发力、中美关系以及经济数据预测等内容。最后,研报还提示了政策力度不及预期、房地产市场调整超预期、中美紧张关系升温等风险因素。
报告对行业发展趋势有何分析?
报告对行业发展趋势的分析主要集中在消费和房地产领域。在消费方面,报告指出政府计划推动商品消费扩容升级,目标2030年社会消费品零售总额达60万亿元,培育绿色、智能等十万亿级市场,汽车、家电等万亿级品类持续增长。在房地产方面,报告分析了新政延长贷款期限至40年、严格预售资金监管对市场的影响,认为短期内供给端收缩加剧投资下滑,但长期有助于库存去化和市场良性循环。此外,报告还提到了城市地下管网建设等政策对相关行业的支持。
报告重点分析了哪些方向?
报告重点分析了宏观经济政策转向、房地产市场重构和财政发力等方向。宏观经济政策方面,报告指出政策重心从消费端刺激转向以投资为主导的增长路径,基建投资、制造业投资将成为关键支撑变量。房地产市场方面,报告分析了新政对市场的影响,认为短期内供给端收缩加剧投资下滑,但长期有助于市场良性循环。财政发力方面,报告指出政策落地进入第二阶段,专项债发行进度滞后,9月及四季度财政资金将集中发力,需关注分阶段政策加码以对冲经济下行压力。
当前市场现状如何判断?
当前市场现状表现为A股主要指数普遍上涨,科创50指数领涨1.34%,沪深300指数涨0.35%,创业板指涨0.42%,成交额21454亿元,环比增加277亿元。板块方面,传媒、计算机、煤炭板块涨幅居前,房地产、医药生物、有色金属板块跌幅较大。热门概念板块如seedance视频大模型、短剧游戏、Kimi概念涨幅超6%。利率方面,10年期国债收益率下行0.86BP至1.6884%,DR007利率上行3.21BP至1.418%。总体来看,市场呈现结构性分化,部分板块和概念表现活跃。
研报提示了哪些风险?
研报提示了政策力度不及预期、房地产市场调整超预期、中美紧张关系升温等风险因素。政策力度不及预期方面,报告指出宏观经济政策转向投资端后,若政策力度不足或执行不到位,可能影响经济复苏效果。房地产市场调整超预期方面,新政虽然有助于长期市场健康发展,但短期内可能导致供给端收缩加剧投资下滑,需关注市场调整风险。中美紧张关系升温方面,报告指出近期摩擦加剧,虽然基准情景下不预期关系恶化,但仍需关注中美关系变化对经济和市场的影响。