猜你想问
国网英大2026年中报核心内容有哪些?
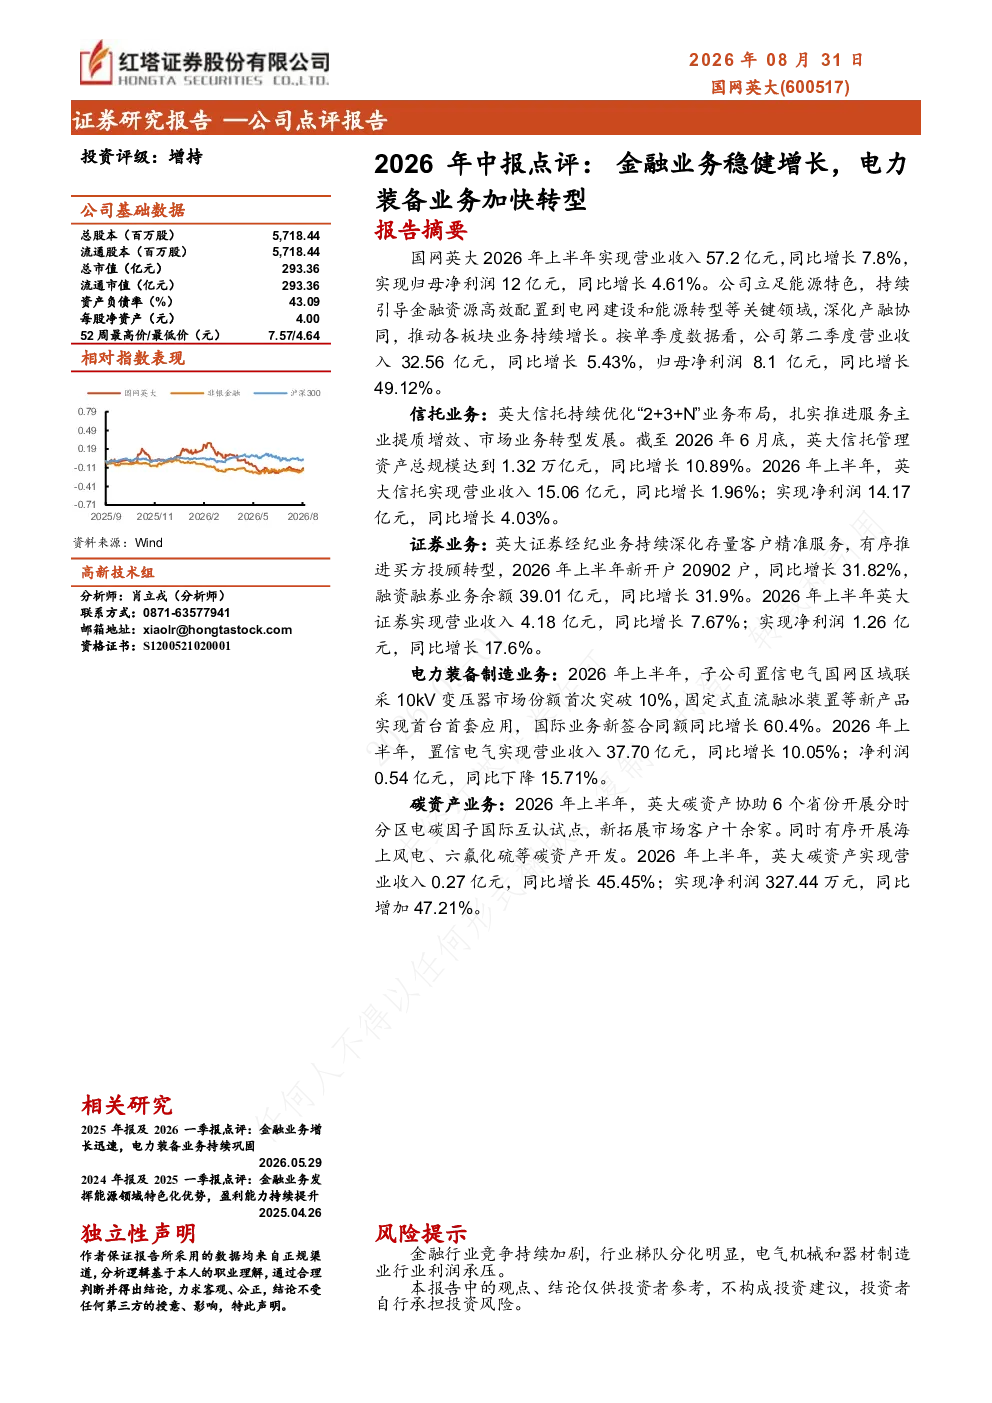
2026年上半年,国网英大实现营业收入57.2亿元,同比增长7.8%;归母净利润12亿元,同比增长4.61%。公司依托股东资源优势,持续引导金融资源高效配置至电网建设和能源转型领域,推动各板块业务稳健增长。金融业务板块中,信托业务管理资产规模达1.32万亿元,同比增长10.89%;证券业务新开户20902户,同比增长31.82%。电力装备制造业务中,子公司置信电气国网区域联采10kV变压器市场份额首次突破10%。碳资产业务营收同比增长45.45%。
电气设备行业发展趋势如何?
电气设备行业正加速向新能源、智能电网等方向转型。随着“双碳”目标的推进,海上风电、六氟化硫等碳资产开发需求持续增长。同时,电力装备制造业务面临利润承压挑战,但创新产品如固定式直流融冰装置等市场潜力较大。行业竞争加剧,企业需通过技术升级和资源整合提升竞争力。
研报重点分析了国网英大的哪些业务板块?
研报重点分析了国网英大的金融业务和电力装备制造业务。金融板块中,信托和证券业务稳健发展,分别实现营收15.06亿元和4.18亿元。电力装备制造业务营收37.70亿元,但净利润同比下降15.71%。此外,碳资产业务展现出高增长性,营收同比增长45.45%。
当前电气设备市场现状如何?
电气设备市场呈现结构性分化,新能源相关设备需求旺盛,但传统电力装备制造业务利润空间受原材料成本和市场竞争影响有所承压。国网英大通过金融业务反哺装备制造,并积极拓展碳资产业务,展现出多元化发展策略。行业整体处于转型升级期,头部企业资源整合能力成为关键。
研报提到了哪些风险提示?
研报提示金融行业竞争加剧,行业梯队分化明显,可能影响金融业务板块利润增速。此外,电气机械和器材制造业利润承压,可能影响公司相关产品业绩。同时,新能源政策变化和供应链稳定性也是潜在风险因素,需关注行业动态变化。
你可能感兴趣
2025年年报及2026年一季报点评报告:金融业务增长迅速,电力装备业务持续
红塔证券2026-05-29
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
2026年中报点评:业绩稳健增长,铁路装备+新产业双轮驱动
交运设备东吴证券2026-08-19
2025年中报点评制药装备稳健增长,逐步剥离低毛利业务
华创证券2025-09-16
工业板块表现稳健,创新转型驱动增长——华东医药2026年中报点评
西部证券2026-09-11
2026年中报点评:SaaS业务成为增长核心,平台化转型持续深化
东吴证券2026-08-20
2026年中报点评:26H1运营业务稳健增长,经营现金流改善
公用事业西南证券2026-08-27
锅圈(02517.HK)2026年中报点评:主业稳健增长,业务边界持续拓张
华创证券2026-08-21
2026年中报点评:业绩稳健增长,战略性新兴业务拉动更好发展
休闲服务国信证券2026-08-23
2026年中报点评:海外业务稳健增长,毛利率同比改善
华创证券2026-09-14