猜你想问
华电国际2026年半年报核心内容是什么?
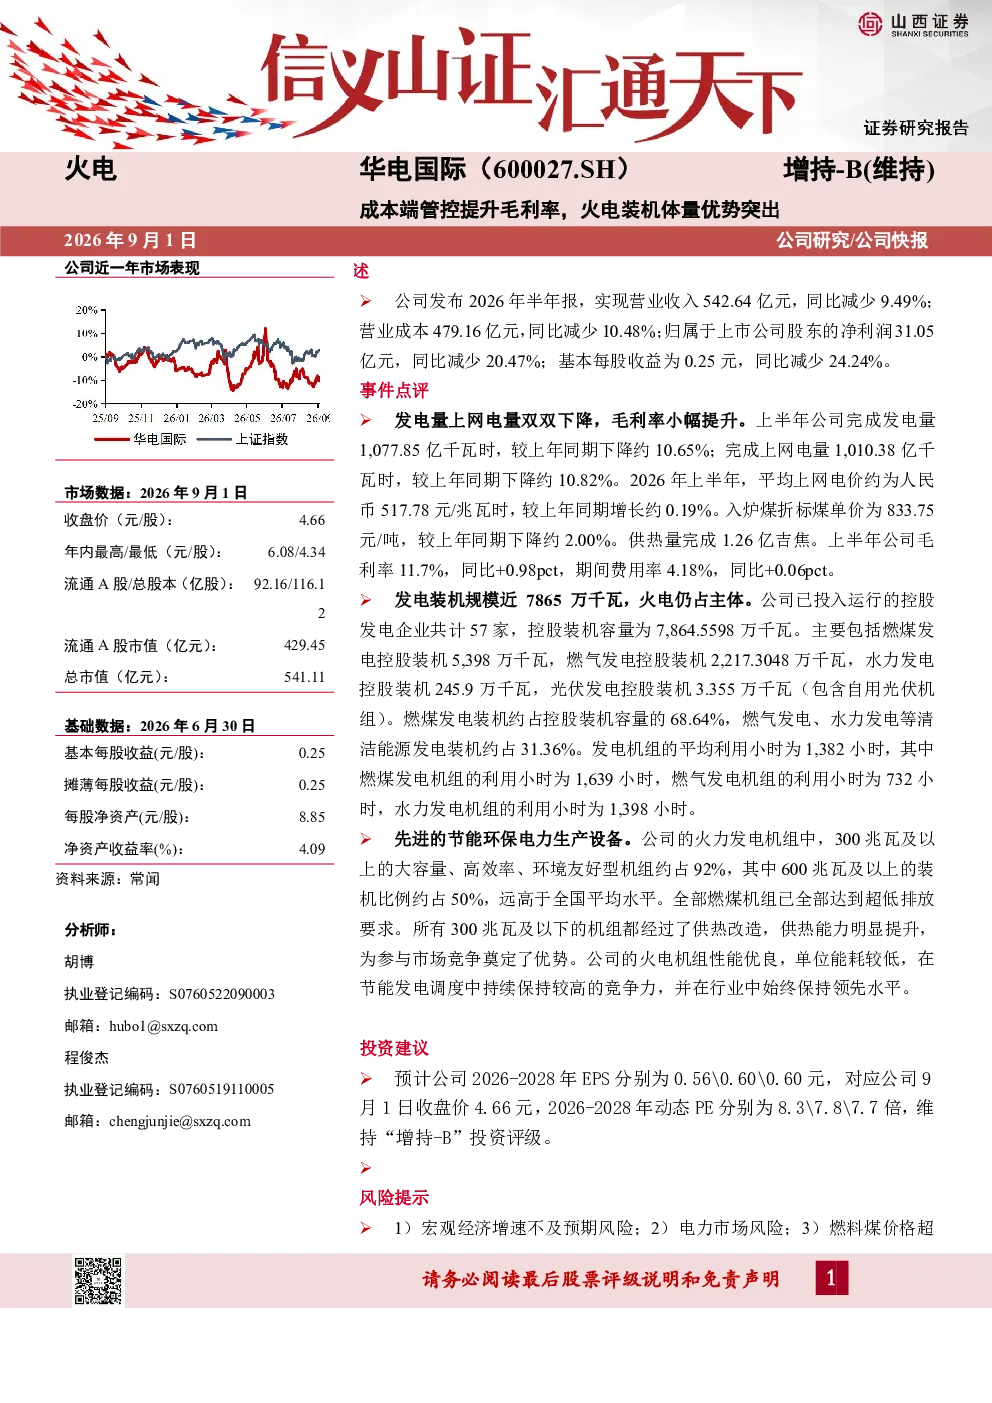
华电国际2026年半年报显示营业收入542.64亿元,同比减少9.49%;净利润31.05亿元,同比减少20.47%。发电量下降约10.65%,上网电量下降约10.82%,但平均上网电价增长约0.19%,入炉煤单价下降约2.00%。毛利率提升至11.7%,同比增加0.98个百分点,主要得益于成本端管控提升。
公用事业赛道火电发展趋势如何?
公用事业赛道中火电装机规模优势明显,华电国际控股装机容量近7865万千瓦,火电占68.64%。火电机组中92%为300兆瓦及以上,600兆瓦及以上占50%,设备先进,全部燃煤机组达超低排放标准,300兆瓦及以下机组完成供热改造,展现出较强的行业竞争力。
这份研报重点分析了哪些方面?
研报重点分析了华电国际的成本管控能力及毛利率提升逻辑,同时详细披露了其火电装机规模和设备优势,包括高比例大容量机组及超低排放标准。此外,报告还预测了2026-2028年EPS及动态PE,维持“增持-B”评级,并提示了宏观经济、电力市场等风险因素。
当前电力市场现状如何?
当前电力市场呈现发电量下降但电价上涨的分化特征,华电国际上半年发电量下降约10.65%,但平均上网电价增长约0.19%,主要得益于入炉煤单价下降约2.00%。这反映出电力供需关系及燃料成本对火电企业盈利能力的影响。
研报提示了哪些主要风险?
研报提示了宏观经济波动、电力市场政策变化、燃料煤价格波动、项目发展不及预期、安全生产及环保合规等多重风险。这些因素可能对华电国际的业绩表现和长期发展带来不确定性,需密切关注相关变化。
你可能感兴趣
成本管控出色,全产业链优势突出
农林牧渔山西证券2026-04-15
成本管控优势突出,再度彰显公司实力
基础化工国金证券2019-04-22
金量价齐升推动业绩增长,成本管控提升毛利率
华龙证券2025-08-27
焦煤龙头优势显现,环比提升预计来源于成本管控-三季报业绩点评
国泰海通证券2025-11-12
长城证券_公司报告_营收受火电电量拖累,成本管控凸显盈利韧性_火电_于夕朦,范杨春晓,何郭香池,杨天放,张靖苗
公用事业长城证券2025-11-12
季报点评火电发电量降幅较大营收短期承压,成本管控支撑业绩稳定
中原证券2025-11-04
季报点评:火电发电量降幅较大营收短期承压,成本管控支撑业绩稳定
公用事业中原证券2025-11-05
营收受火电电量拖累,成本管控凸显盈利韧性
长城证券2025-11-13
成本管控能力出色,长期成长性突出
交通运输国金证券2017-03-16