猜你想问
这份研报的核心内容是什么?
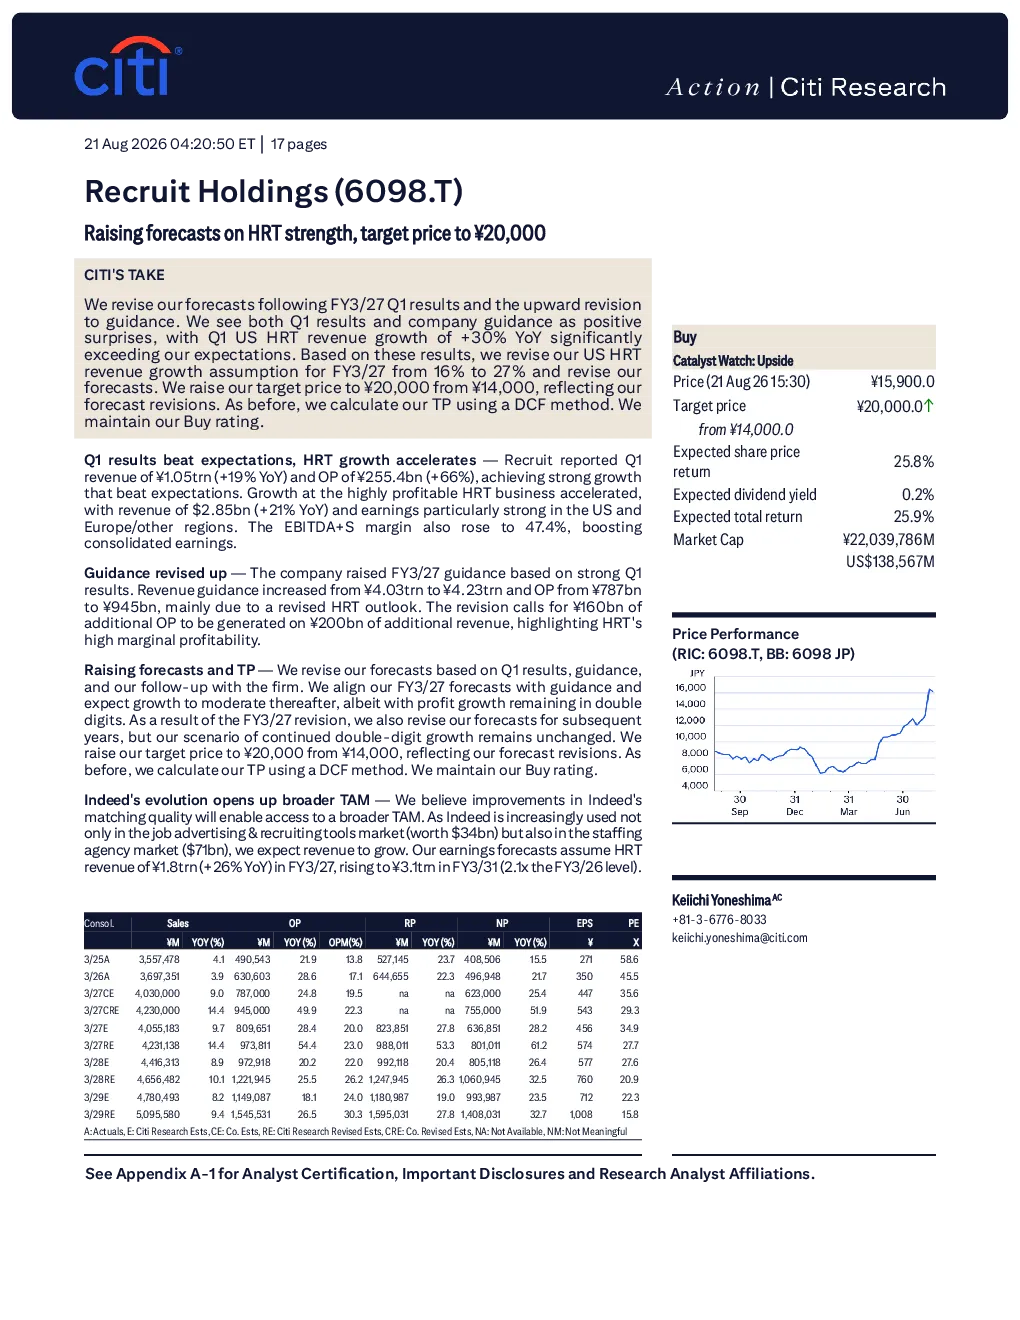
Citibank上调了Recruit Holdings的US HRT收入增长预测,从16%上调至27%,并将目标价从¥14,000上调至¥20,000,维持“买入”评级。主要基于FY3/27 Q1强劲的业绩表现和指引上调,Q1收入同比增长19%,营业利润同比增长66%。HRT业务增长加速,收入同比增长21%,美国和欧洲/其他地区的盈利能力尤为强劲,EBITDA+S利率上升至47.4%
HRT赛道/行业发展趋势如何?
HRT业务展现出强劲的增长势头和盈利能力,高边际利润率推动EBITDA利率迅速扩大。Indeed匹配质量的改进使其能进入更广阔的总市场,从招聘广告和招聘工具市场扩展到staffing代理市场,总市场潜力预计增加三倍。Citibank预计US HRT业务将实现两位数增长,但后续年份增长可能放缓,取决于Indeed的发展速度和市场环境变化
报告重点分析了哪些方向?
报告重点分析了Recruit Holdings的US HRT业务增长预期和盈利能力,以及Indeed平台的业务拓展和市场潜力。Citibank详细解读了公司FY3/27的业绩结果、指引上调情况,并基于Q1结果和后续沟通调整了预测和目标价。同时,报告也探讨了Indeed在招聘广告、人才寻源和人事招聘等领域的应用拓展,以及HR技术业务和营销匹配技术业务的长期增长前景
当前市场现状如何判断?
当前市场现状显示Recruit Holdings的HRT业务表现强劲,Q1业绩超预期,收入和利润均实现高速增长。美国招聘广告数量触底企稳,为后续增长提供基础。Indeed平台通过匹配质量改进和服务拓展,正逐步进入更广阔的市场。整体来看,HRT赛道展现出良好的增长潜力,但市场环境变化和竞争态势仍需持续关注
研报提示了哪些风险?
研报提示了Recruit Holdings可能面临的风险,包括Indeed业务发展不及预期,宏观环境恶化导致疲软加剧;HRT业务复苏伴随超出预期的投资成本;国内市场饱和导致MMT业务增长放缓;以及意外计提减值损失等。这些风险可能导致股价大幅低于目标价,投资者需密切关注相关动态变化