猜你想问
这份研报的核心内容是什么?
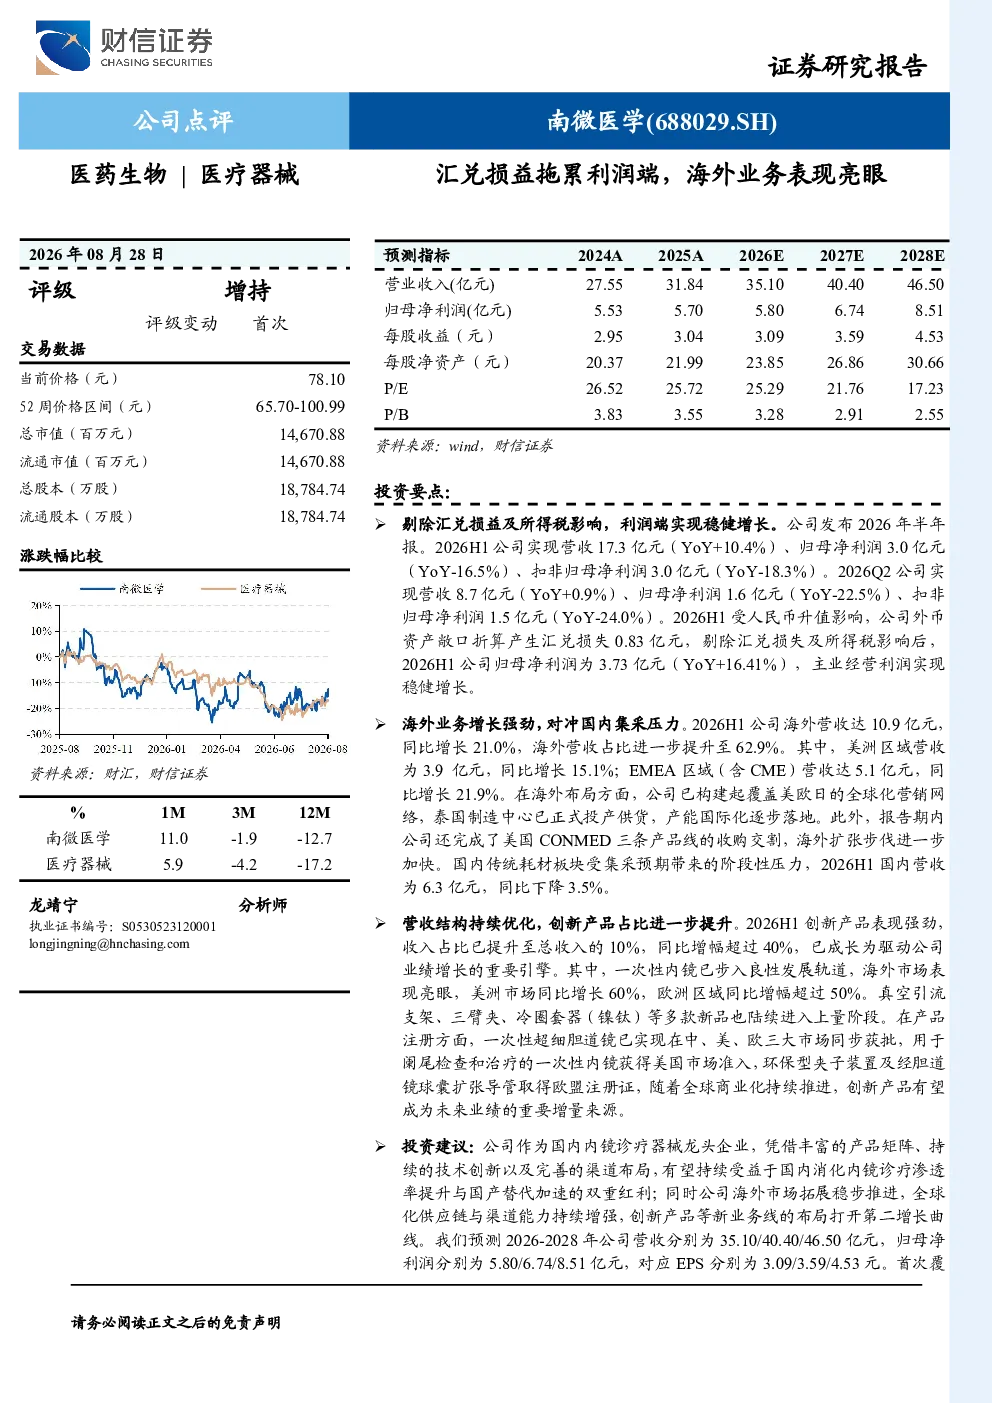
这份研报的核心内容是分析南微医学2026年半年报表现。报告显示,尽管汇兑损益拖累了公司利润端,但海外业务和创新能力表现亮眼,整体经营利润实现稳健增长。2026H1营收17.3亿元,同比增长10.4%,归母净利润3.0亿元,同比下降16.5%,扣非归母净利润3.0亿元,同比下降18.3%。剔除汇兑损失及所得税影响后,归母净利润为3.73亿元,同比增长16.41%
医药生物行业发展趋势如何?
医药生物行业发展趋势显示,全球化布局和创新能力成为企业关键增长点。南微医学的案例表明,海外市场拓展能有效对冲国内政策风险,如集采带来的压力。公司海外营收占比已达62.9%,其中美洲和EMEA区域增长显著。同时,创新产品收入占比提升至10%,同比增长超40%,一次性内镜等新品在海外市场表现强劲,显示出行业向创新驱动发展的趋势
研报重点分析了哪些方向?
研报重点分析了南微医学的海外业务拓展和创新能力。海外业务方面,报告详细展示了美洲和EMEA区域的营收增长情况,以及全球化营销网络和泰国制造中心的布局。创新能力方面,报告强调了新产品收入占比的提升,一次性超细胆道镜等新品进入上量阶段,并在中美欧获批,显示出公司产品研发和市场拓展的成效
当前医药生物市场现状如何?
当前医药生物市场现状呈现国内政策调整与海外市场拓展并行的特点。南微医学的半年报反映出国内市场受集采预期影响,营收有所下滑,但海外市场表现强劲,成为主要增长动力。同时,行业内创新竞争加剧,新产品成为企业差异化竞争的关键,如一次性内镜等创新产品在海外市场取得显著增长
研报提到了哪些风险提示?
研报提示了南微医学面临的多重风险,包括国际贸易摩擦可能带来的不确定性,新品推广不及预期可能导致业绩增长放缓,国内集采政策进一步降价可能影响利润空间,行业竞争加剧可能压缩市场份额,以及供应链风险可能影响产品交付和成本控制
你可能感兴趣
房建、地产业务表现亮眼,少数股东损益拖累利润增速
建筑建材安信证券2019-08-29
汇兑损益短期拖累利润,海外业务延续增长
财信证券2026-08-26
2024Q2业绩点评:存量游戏保持韧性,汇兑损益拖累当期利润表现;关注后续产品线
华创证券2024-09-13
2025年中报点评:Q2收入端表现亮眼,费投加大拖累利润
食品饮料西南证券2025-08-28
25H1牛羊肉业务亮眼,固定资产减值拖累利润端
长城证券2025-09-03
2018年报点评:Q4订单业绩亮眼,减值和少数股东损益拖累利润
建筑建材东兴证券2019-04-04
海螺水泥(600585.SH)公司快报:海外营收和毛利率亮眼,国内业务拖累盈利表现,分红规划凸现高股息属性
国投证券2026-08-27
利润端表现亮眼,AI 眼镜业务持续开拓
国投证券2026-05-09
2020年三季报点评:肉制品业务表现亮眼,利润端增速稳健
食品饮料民生证券2020-10-28
三季报收入增速亮眼,剔除汇兑影响后利润端稳健符合预期
信息技术国盛证券2023-10-26