猜你想问
这份研报的核心内容是什么?
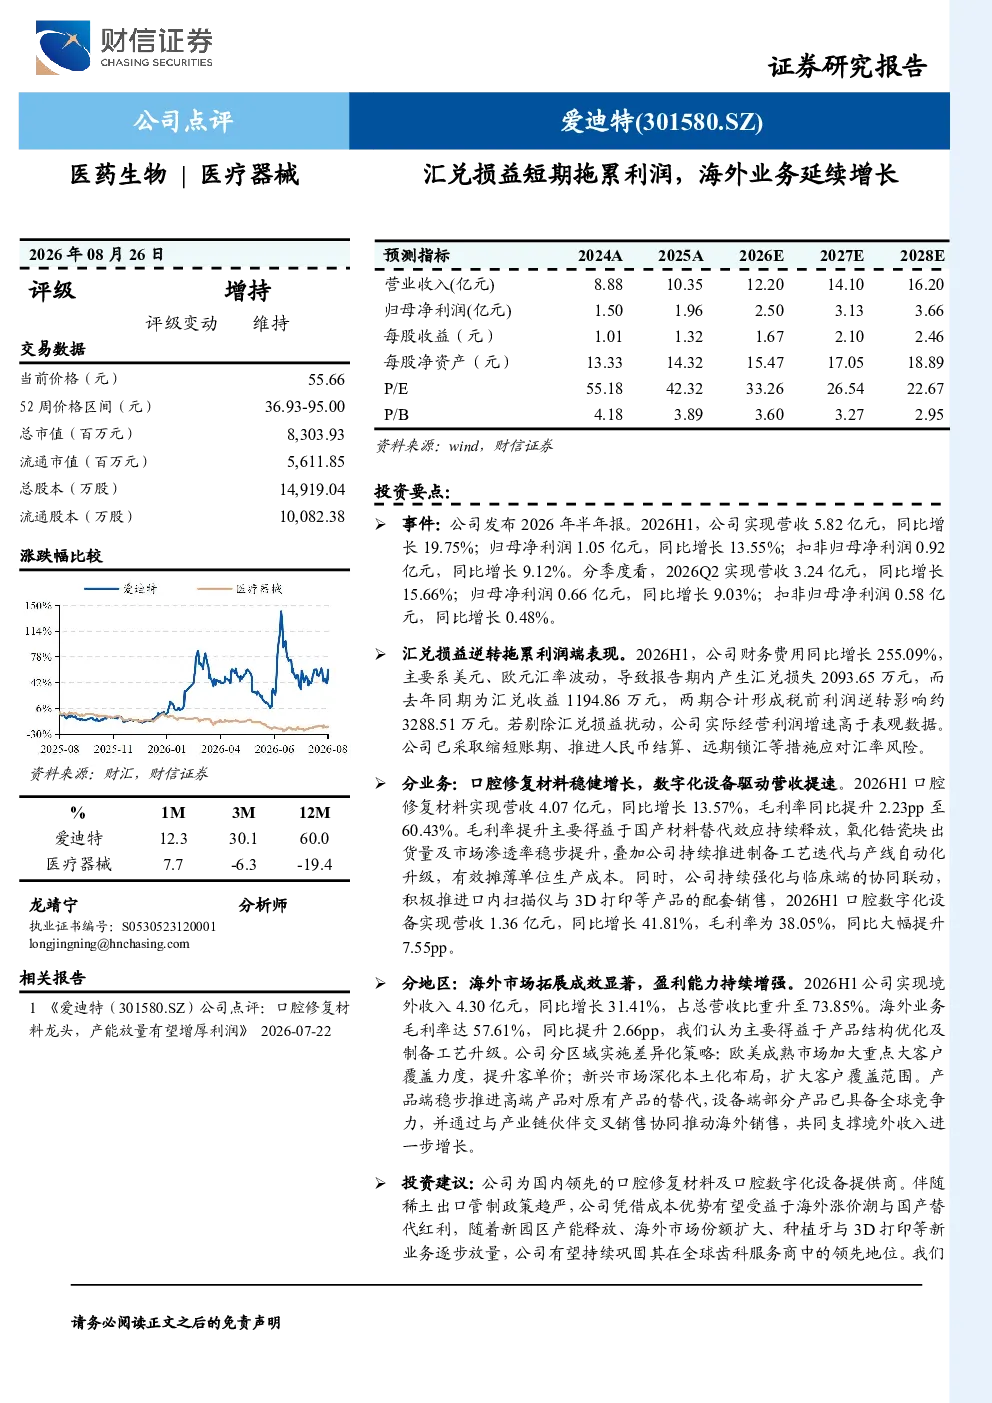
2026年半年报显示,公司营收5.82亿元同比增长19.75%,归母净利润1.05亿元同比增长13.55%。汇兑损失导致财务费用大幅增长,但剔除后实际经营利润增速高于表观数据。公司口腔修复材料营收4.07亿元同比增长13.57%,毛利率提升至60.43%;口腔数字化设备营收1.36亿元同比增长41.81%,毛利率38.05%。海外市场收入4.30亿元同比增长31.41%,占比73.85%
口腔修复材料赛道的发展趋势如何?
口腔修复材料赛道受益于国产替代效应,氧化锆瓷块出货量及市场渗透率提升。公司通过制备工艺迭代与产线自动化升级,毛利率提升至60.43%。稀土出口管制政策进一步利好国产材料发展,市场集中度有望提升
研报重点分析了哪些方向?
研报重点分析了公司汇兑损益对利润的影响,以及应对汇率风险的措施如缩短账期、推进人民币结算、远期锁汇等。同时,详细拆解了口腔修复材料和数字化设备的业务表现,以及海外市场的增长策略和竞争力
当前口腔修复材料市场的现状如何?
口腔修复材料市场呈现国产替代加速的态势,氧化锆瓷块等核心材料的需求持续增长。公司海外市场占比已升至73.85%,欧美市场聚焦大客户提价,新兴市场深化本土化布局。行业竞争加剧,但头部企业凭借技术优势仍具备较强竞争力
研报提示了哪些风险?
需关注上游原材料如稀土价格上涨的风险,国际贸易摩擦可能带来的不确定性,下游医疗机构提价不及预期的压力,以及国家集采政策对行业利润的潜在影响。此外,行业竞争加剧也可能对公司市场份额和盈利能力造成挑战
你可能感兴趣
汇兑损益拖累利润端,海外业务表现亮眼
医药生物财信证券2026-08-28
财报点评汇兑损益影响短期表观利润,制剂业务稳健增长提升毛利率
东方财富2026-09-07
2026年半年报点评:生命科学高速增长,汇兑损益拖累利润
基础化工财信证券2026-09-07
营收增长符合预期,汇兑损益影响短期利润增速
电子设备华创证券2018-05-01
收入增长,成本红利释放,汇兑损益短期扰动利润
山西证券2026-08-20
海外业务稳健增长,汇兑损失致使利润短期承压
太平洋证券2026-09-11
多业务板块保持增长,汇兑损益短期承压
华安证券2026-08-24
美亚光电 汇兑损益拖累Q2利润 看好下半年业绩加速
未知机构2026-08-26
汇兑损益拖累Q2利润,看好下半年业绩加速
中泰证券2026-08-25
美亚光电 汇兑损益拖累Q2利润
未知机构2026-08-26