猜你想问
双汇发展2026年Q2业绩表现如何?
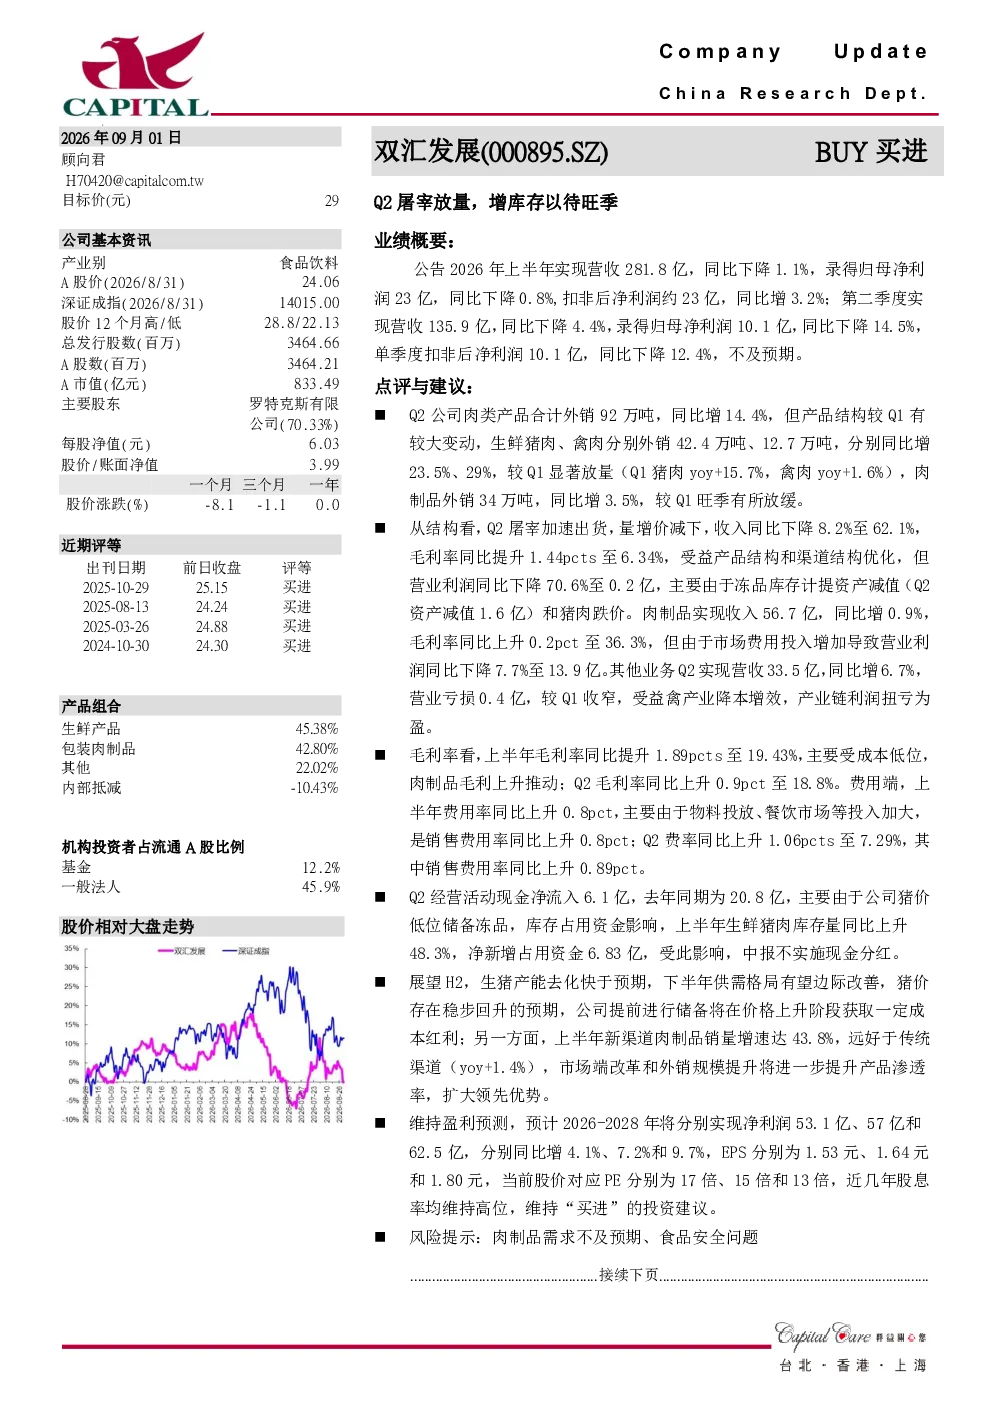
双汇发展2026年Q2营收135.9亿,同比下降4.4%;归母净利润10.1亿,同比下降14.5%,单季度扣非后净利润10.1亿,同比下降12.4%,业绩不及预期。屠宰业务方面,Q2外销92万吨,同比增14.4%,但屠宰收入62.1亿,同比下降8.2%,主要受冻品库存减值和猪肉跌价影响。肉制品业务收入56.7亿,同比增0.9%,毛利率36.3%,同比上升0.2pct,但营业利润13.9亿,同比下降7.7%,主要因市场费用增加。公司Q2经营活动现金净流入6.1亿,但生鲜猪肉库存量同比上升48.3%,净新增占用资金6.83亿。
食品饮料行业未来发展趋势是什么?
食品饮料行业未来发展趋势呈现多元化发展态势。一方面,随着消费升级,高端化、健康化产品需求持续增长,推动行业向品牌化、品质化转型。另一方面,渠道变革加速,新零售、社区团购等模式崛起,传统渠道面临挑战。同时,行业竞争加剧,龙头企业通过并购整合扩大市场份额,但中小品牌也在细分市场寻求差异化发展。此外,食品安全问题始终是行业关注的焦点,监管趋严促使企业加强品控体系建设。
双汇发展Q2业绩结构有哪些亮点和问题?
双汇发展Q2业绩结构显示,屠宰业务外销表现亮眼,生鲜猪肉、禽肉分别增23.5%、29%,但屠宰收入同比下降8.2%,主要受冻品库存减值和猪肉跌价拖累。肉制品业务收入同比增0.9%,毛利率上升0.2pct,但营业利润下降7.7%,主要因市场费用增加。其他业务营收同比增6.7%,营业亏损收窄,受益禽产业降本增效。整体来看,公司Q2业绩受成本端和费用端双重影响,结构性问题较为突出。
当前食品饮料市场现状如何?
当前食品饮料市场现状呈现供需两旺与结构性分化并存的特点。一方面,消费者对健康、便捷、个性化的产品需求提升,推动行业创新。另一方面,市场竞争激烈,线上线下渠道融合加速,品牌集中度提高。原材料成本波动、劳动力成本上升等因素对行业盈利能力造成压力。同时,食品安全事件频发,监管政策趋严,倒逼企业加强合规管理。行业整体处于转型升级阶段,头部企业优势明显,但细分市场仍存在机会。
双汇发展研报提示哪些风险?
双汇发展研报提示的主要风险包括:肉制品需求不及预期,受宏观经济波动、消费习惯变化等因素影响,可能导致产品销售受阻;食品安全问题,食品饮料行业对产品质量要求极高,一旦出现重大安全事件,将对企业品牌形象和经营造成严重冲击。此外,行业竞争加剧、原材料价格波动、政策监管变化等也是潜在风险因素,需持续关注。