猜你想问
这份报告主要分析了什么内容?
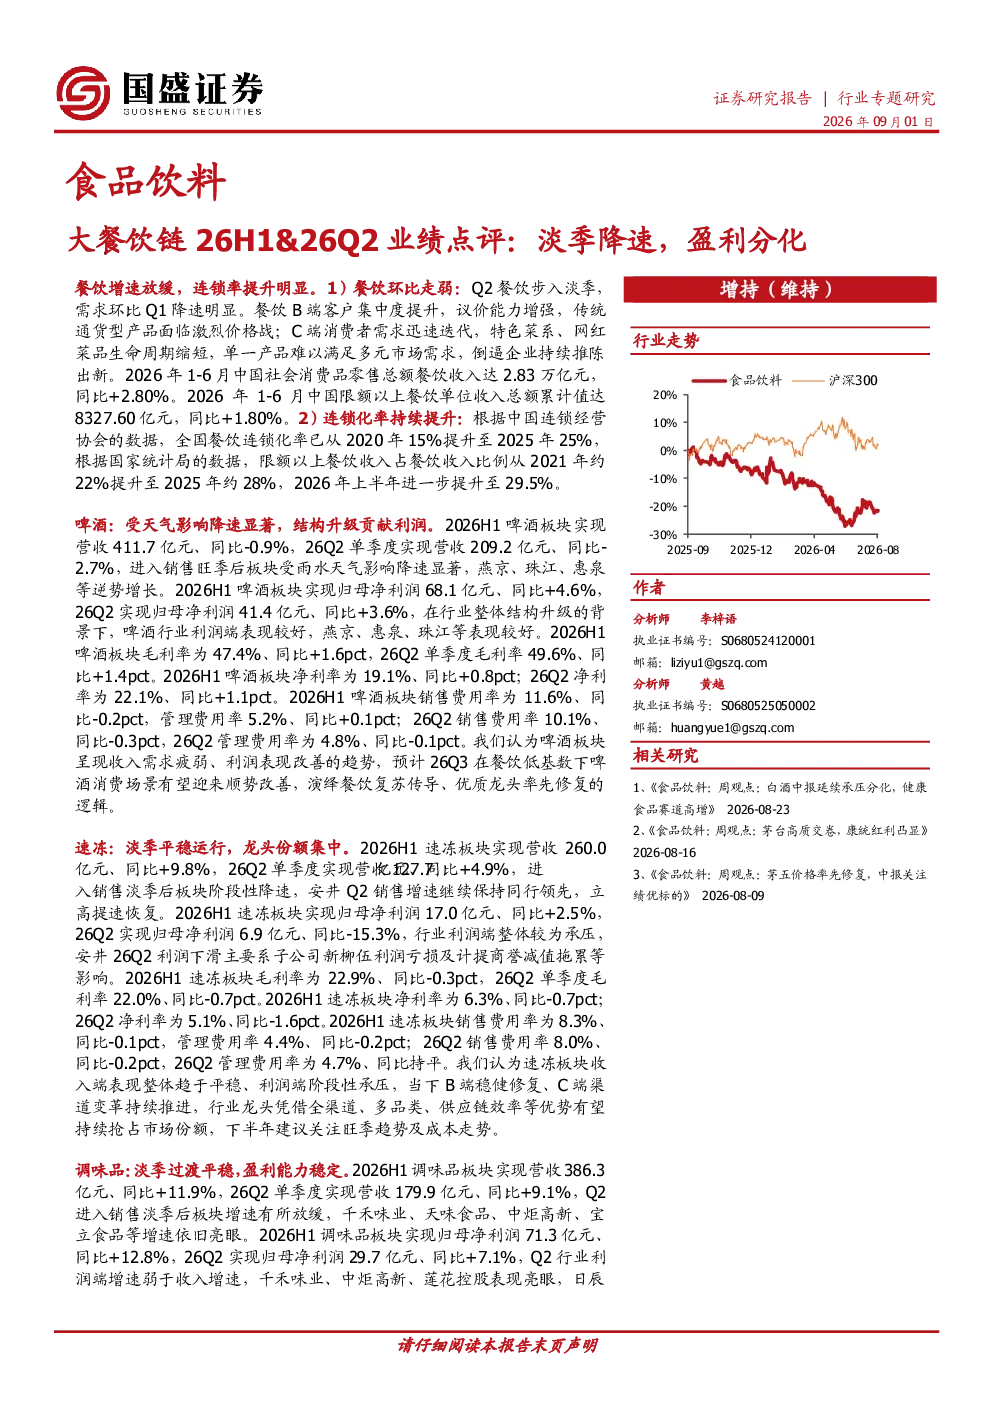
这份报告主要分析了2026年上半年中国食品饮料行业大餐饮链的业绩表现,重点关注了淡季期间餐饮收入增速放缓、连锁化率提升、啤酒板块业绩分化、速冻食品板块收入增长但利润承压、调味品板块增速放缓但盈利能力提升等行业趋势和公司表现。报告通过对比不同板块的营收、净利润、毛利率、净利率等关键指标,揭示了行业整体的结构性变化和盈利分化现象。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,餐饮连锁化率持续提升,限额以上餐饮收入占比扩大,反映行业集中度增强。另一方面,消费者需求快速迭代,推动企业持续创新,产品结构升级。啤酒板块受益于结构优化,盈利能力增强;速冻食品和调味品板块则面临成本压力和利润端挑战。行业整体在淡季表现平稳,但下半年旺季趋势及成本变化值得关注,B端修复和C端成长潜力并存。
报告重点分析了哪些板块?
报告重点分析了啤酒、速冻食品和调味品三个板块。啤酒板块显示旺季降速但利润端表现较好,燕京、珠江等龙头逆势增长;速冻食品板块收入增长但利润承压,安井食品利润下滑主要受子公司拖累;调味品板块增速放缓但盈利能力平稳,千禾味业、中炬高新等表现亮眼。报告通过对比各板块的营收、利润、毛利率、净利率等指标,揭示了不同细分市场的竞争格局和盈利分化情况。
当前食品饮料市场处于什么状态?
当前食品饮料市场处于淡季平稳过渡阶段,整体增速有所放缓但盈利能力保持稳定。餐饮收入增速放缓,但连锁化率提升反映行业集中度增强。啤酒板块结构优化,利润端表现较好;速冻食品和调味品板块则面临成本压力和利润端挑战。行业龙头凭借全渠道、多品类、供应链效率等优势有望持续抢占市场份额,但整体仍需关注下半年旺季趋势及成本变化。
这份报告有哪些风险提示?
这份报告提示了四项主要风险:餐饮复苏不及预期可能导致行业整体增长放缓;原材料成本超预期上涨可能压缩企业利润空间;食品安全风险可能引发消费者信心波动;行业竞争加剧可能加剧价格战和利润下滑压力。报告建议投资者关注这些风险因素,结合行业发展趋势和公司基本面进行综合判断。