猜你想问
淮河能源2026年8月投资者交流纪要核心内容有哪些?
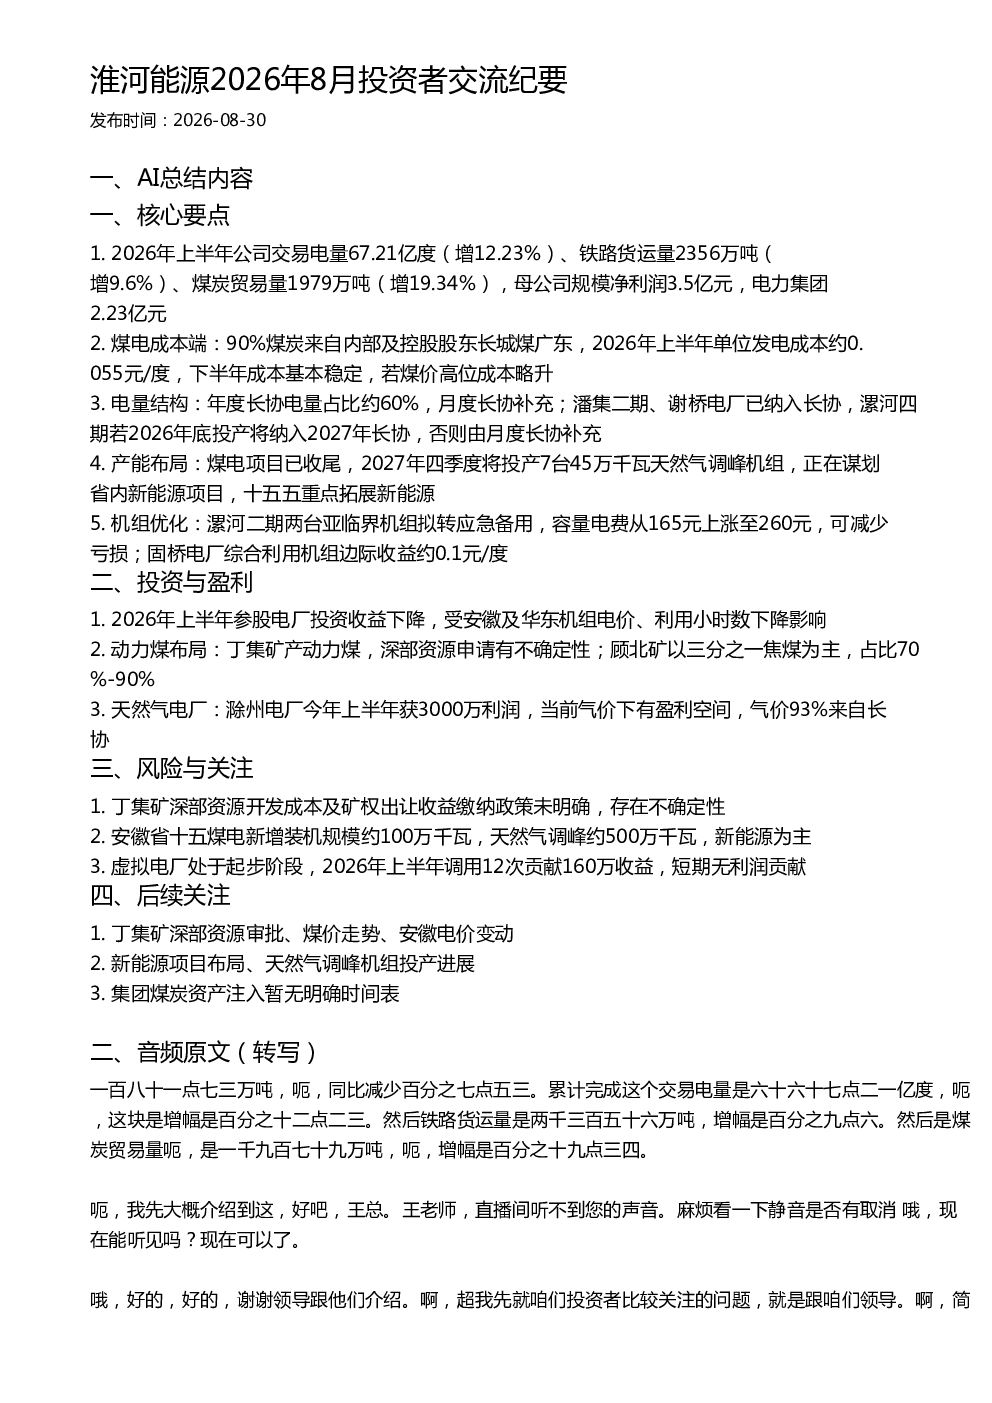
本次纪要披露了淮河能源2026年上半年的经营业绩,包括交易电量67.21亿度(增12.23%)、铁路货运量2356万吨(增9.6%)、煤炭贸易量1979万吨(增19.34%)。母公司规模净利润3.5亿元,电力集团2.23亿元。煤电成本端90%煤炭来自内部及控股股东长城煤广东,单位发电成本约0.055元/度。电量结构方面,年度长协电量占比约60%,潘集二期、谢桥电厂已纳入长协。产能布局上,煤电项目已收尾,2027年四季度将投产7台45万千瓦天然气调峰机组,并谋划省内新能源项目。机组优化方面,漯河二期两台亚临界机组拟转应急备用,固桥电厂综合利用机组边际收益约0.1元/度。投资与盈利方面,参股电厂投资收益下降,丁集矿产动力煤,深部资源申请有不确定性,滁州电厂上半年获3000万利润。
报告透露的煤电行业发展趋势是什么?
报告显示,安徽省十五煤电新增装机规模约100万千瓦,天然气调峰约500万千瓦,新能源为主。淮河能源自身煤电项目已收尾,未来重点拓展新能源,十五五期间将重点布局新能源项目。同时,90%煤炭来自内部及控股股东长城煤广东,单位发电成本约0.055元/度,但下半年成本预计稳定,高位煤价略升3%。此外,年度长协电量占比约60%,年度长协电量占比约60%,月度长协补充。这些信息表明煤电行业正逐步向新能源转型,但煤炭成本仍是关键因素,长协电量占比高有助于稳定经营。
报告重点分析了哪些方向?
报告重点分析了淮河能源的经营业绩、煤电成本、电量结构、产能布局、机组优化、投资与盈利等方面。在经营业绩方面,披露了交易电量、铁路货运量、煤炭贸易量等关键数据。煤电成本方面,90%煤炭来自内部及控股股东长城煤广东,单位发电成本约0.055元/度。电量结构方面,年度长协电量占比约60%,潘集二期、谢桥电厂已纳入长协。产能布局方面,煤电项目已收尾,2027年四季度将投产7台45万千瓦天然气调峰机组,并谋划省内新能源项目。机组优化方面,漯河二期两台亚临界机组拟转应急备用,固桥电厂综合利用机组边际收益约0.1元/度。投资与盈利方面,参股电厂投资收益下降,丁集矿产动力煤,深部资源申请有不确定性,滁州电厂上半年获3000万利润。
当前煤电市场现状如何?
当前煤电市场现状显示,淮河能源90%煤炭来自内部及控股股东长城煤广东,单位发电成本约0.055元/度,但下半年成本预计稳定,高位煤价略升3%。年度长协电量占比约60%,月度长协补充,潘集二期、谢桥电厂已纳入长协。安徽省十五煤电新增装机规模约100万千瓦,天然气调峰约500万千瓦,新能源为主。淮河能源自身煤电项目已收尾,未来重点拓展新能源,十五五期间将重点布局新能源项目。这些信息表明煤电市场正逐步向新能源转型,但煤炭成本仍是关键因素,长协电量占比高有助于稳定经营。
报告提示了哪些风险?
报告提示了多项风险。首先,丁集矿深部资源开发成本及矿权出让收益缴纳政策未明确,存在不确定性。其次,安徽省十五煤电新增装机规模约100万千瓦,天然气调峰约500万千瓦,新能源为主,市场竞争加剧。此外,虚拟电厂处于起步阶段,2026年上半年调用12次贡献160万收益,短期无利润贡献。丁集矿深部资源审批、煤价走势、安徽电价变动等因素也可能影响公司经营。这些风险提示表明公司在转型过程中面临诸多挑战,需要密切关注政策变化和市场动态。