猜你想问
这份研报的核心内容是什么?
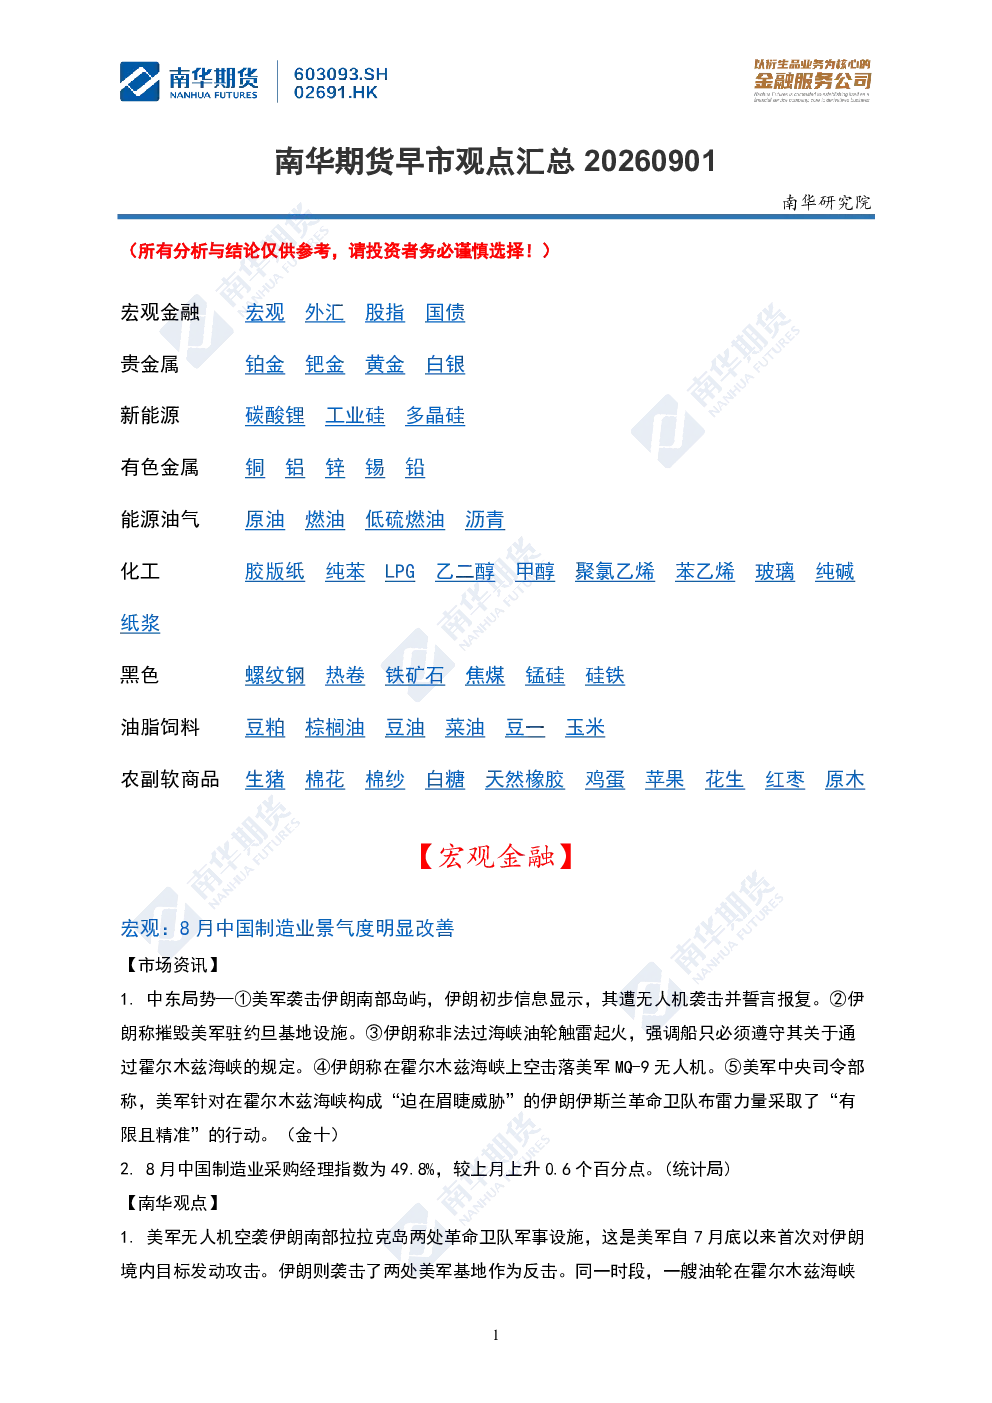
这份研报主要分析了8月中国制造业PMI的改善情况,以及美伊冲突升级对地缘风险和原油市场的影响。同时,报告还探讨了人民币汇率、股指、国债、贵金属、新能源、有色金属、能源油气、化工、油脂饲料、农副软商品等多个板块的市场动态和未来趋势。
报告对哪些赛道或行业的发展趋势进行了分析?
报告对制造业、地缘政治影响下的能源市场、人民币汇率、股指、国债、贵金属、新能源(碳酸锂、工业硅、多晶硅)、有色金属(铜、铝、锌、锡、铅)、能源油气(原油、燃料油、沥青)、化工(纸浆、纯苯、苯乙烯、LPG、乙二醇、甲醇、PVC、玻璃、纯碱)、油脂饲料、农副软商品(生猪、棉花、白糖、橡胶、鸡蛋、苹果、花生、红枣、原木)等多个赛道或行业的发展趋势进行了分析。
报告重点分析了哪些方向?
报告重点分析了制造业PMI的改善对经济活动的影响,美伊冲突对地缘风险溢价的影响,人民币汇率受国内景气水平的影响,股指的震荡走势,国债的短期观望策略,贵金属的修复性上涨机会,新能源碳酸锂的博弈窗口,有色金属的库存结构变化,能源油气的供需关系,化工品的地缘溢价和库存变化,油脂饲料的供需博弈,以及农副软商品的供需和价格走势。
报告对当前市场现状有哪些判断?
报告判断当前市场呈现多空博弈状态,制造业PMI虽有改善但整体经济活动仍维持在荣枯线以下,股指震荡为主,国债短期观望,贵金属低位震荡,新能源碳酸锂宽幅震荡,有色金属库存结构变化显著,能源油气油价高位偏强,化工品地缘溢价和库存变化影响价格,油脂饲料供需博弈,农副软商品价格区间震荡。
研报提示了哪些相关风险?
研报提示的风险包括美伊冲突加剧的地缘政治风险,美联储加息路径的不确定性,国内外经济活动恢复的不确定性,大宗商品库存结构变化带来的价格波动风险,化工品下游负反馈风险,以及农副软商品供需变化和天气因素带来的价格波动风险。
你可能感兴趣
南华期货丨期市早餐2025.6.26
南华期货2025-06-26
南华期货丨期市早餐2025.4.3
南华期货2025-04-03
南华期货丨期市早餐2025.4.29
南华期货2025-04-29
南华期货丨期市早餐2025.01.20
南华期货2025-01-20
南华期货丨期市早餐2024.12.02
南华期货2024-12-02
南华期货丨期市早餐2024.11.28
南华期货2024-11-28
南华期货丨期市早餐2024.12.23
南华期货2024-12-23
南华期货丨期市早餐2024.12.16
南华期货2024-12-16
南华期货丨期市早餐2024.12.27
南华期货2024-12-27
南华期货丨期市早餐2024.12.25
南华期货2024-12-25