猜你想问
这份研报主要分析了什么内容?
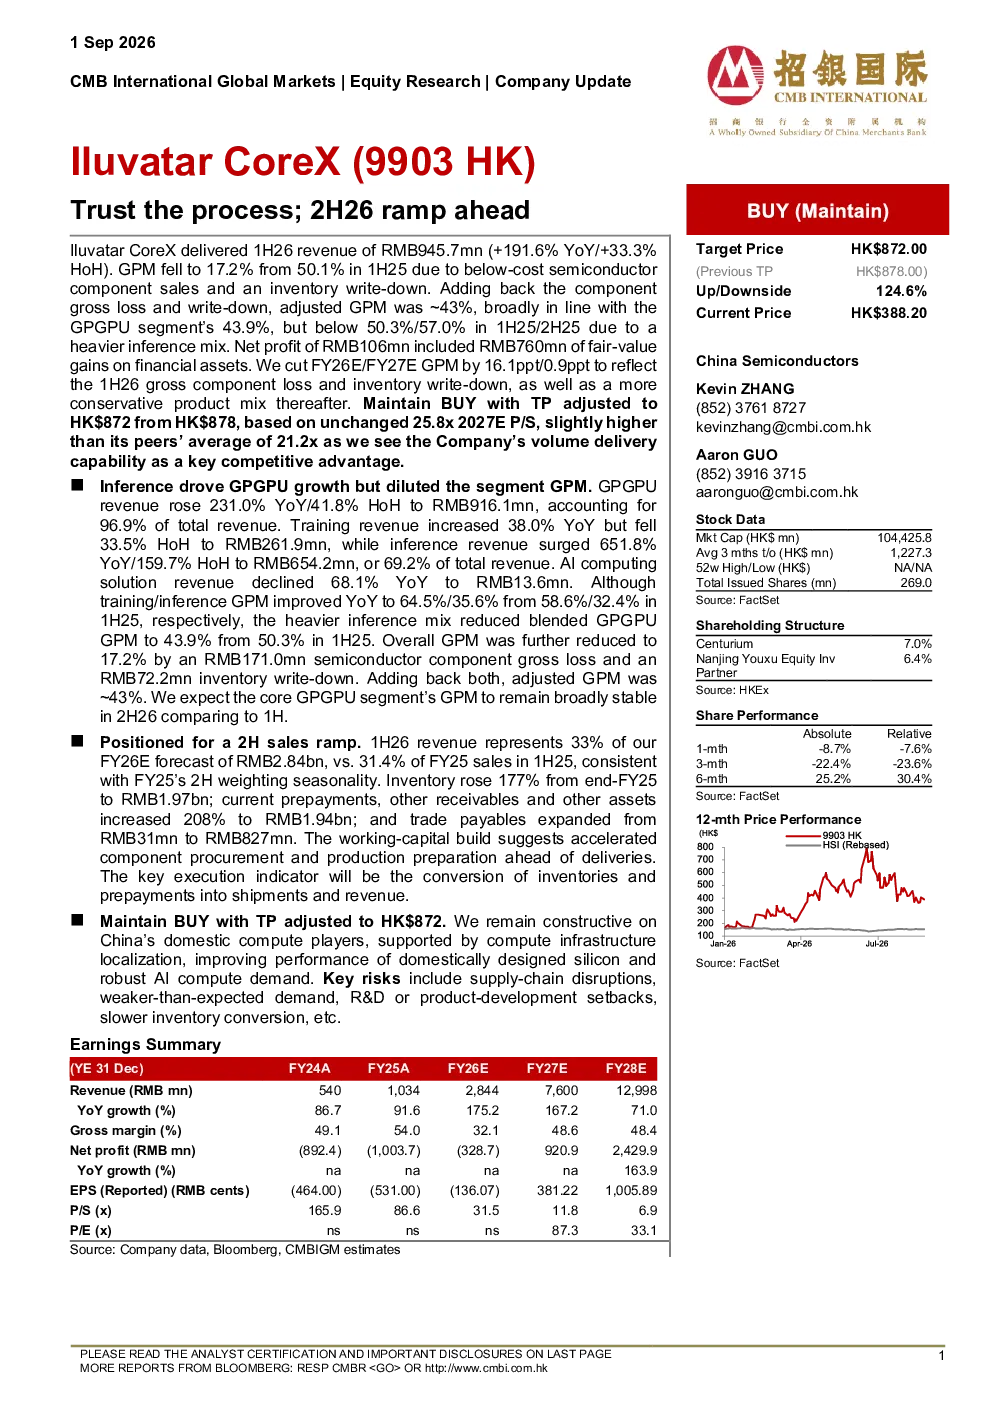
这份研报主要分析了伊露瓦塔核心X在2026年上半年的经营情况。报告显示,公司营收同比增长191.6%,但毛利率因低于成本出售的半导体零部件及存货减值从50.1%下降至17.2%。调整后毛利率约为43%,与GPU部门毛利率基本一致。GPGPU收入占总收入96.9%,同比增长231.0%。训练收入同比增长38.0%,推理收入同比增长651.8%。整体GPM因毛利亏损和存货减值降至17.2%,调整后约为43%。报告还分析了公司库存、预付款项等财务数据及未来展望。
半导体行业目前的发展趋势如何?
根据研报,半导体行业在AI计算领域呈现快速发展趋势。特别是GPGPU和推理业务增长迅猛,2026年上半年推理收入同比增长651.8%。AI计算解决方案收入虽有所下降,但整体行业仍处于高增长阶段。报告指出,推理业务占比加重导致加权GPGPUGPM下降,但调整后GPM仍维持在43%左右。行业供应链持续扩张,但需关注库存转化效率。中国国内计算领域参与者表现积极,未来市场潜力巨大。
研报重点分析了哪些方面?
研报重点分析了伊露瓦塔核心X的营收、毛利率、净利润等核心财务指标。特别关注了GPGPU、训练和推理业务的收入增长情况,其中推理业务增长最为显著。报告还深入分析了毛利率变化原因,包括半导体零部件销售及存货减值影响。此外,报告重点考察了公司库存、预付款项等营运资本变化,指出这些数据反映公司在交货前加速采购和生产准备。
当前市场对半导体行业有何判断?
当前市场对半导体行业持积极看法,尤其关注AI计算领域的增长。研报显示,GPGPU和推理业务收入大幅增长,推动行业整体快速发展。尽管毛利率有所下降,但调整后GPM仍维持在较高水平,显示行业盈利能力较强。市场认为,中国国内计算领域参与者具有竞争优势,未来发展潜力巨大。同时,供应链稳定性、需求变化、研发进展等因素成为市场关注的重点。
研报提示了哪些主要风险?
研报提示的主要风险包括供应链中断风险,可能导致零部件供应不稳定;需求不及预期风险,若AI计算领域需求放缓可能影响公司收入增长;研发或产品开发受挫风险,新产品的成功推出存在不确定性;库存转化放缓风险,大量库存可能影响公司现金流。此外,行业竞争加剧也可能对公司市场份额和盈利能力产生影响。