猜你想问
这份研报主要分析了哪些核心内容?
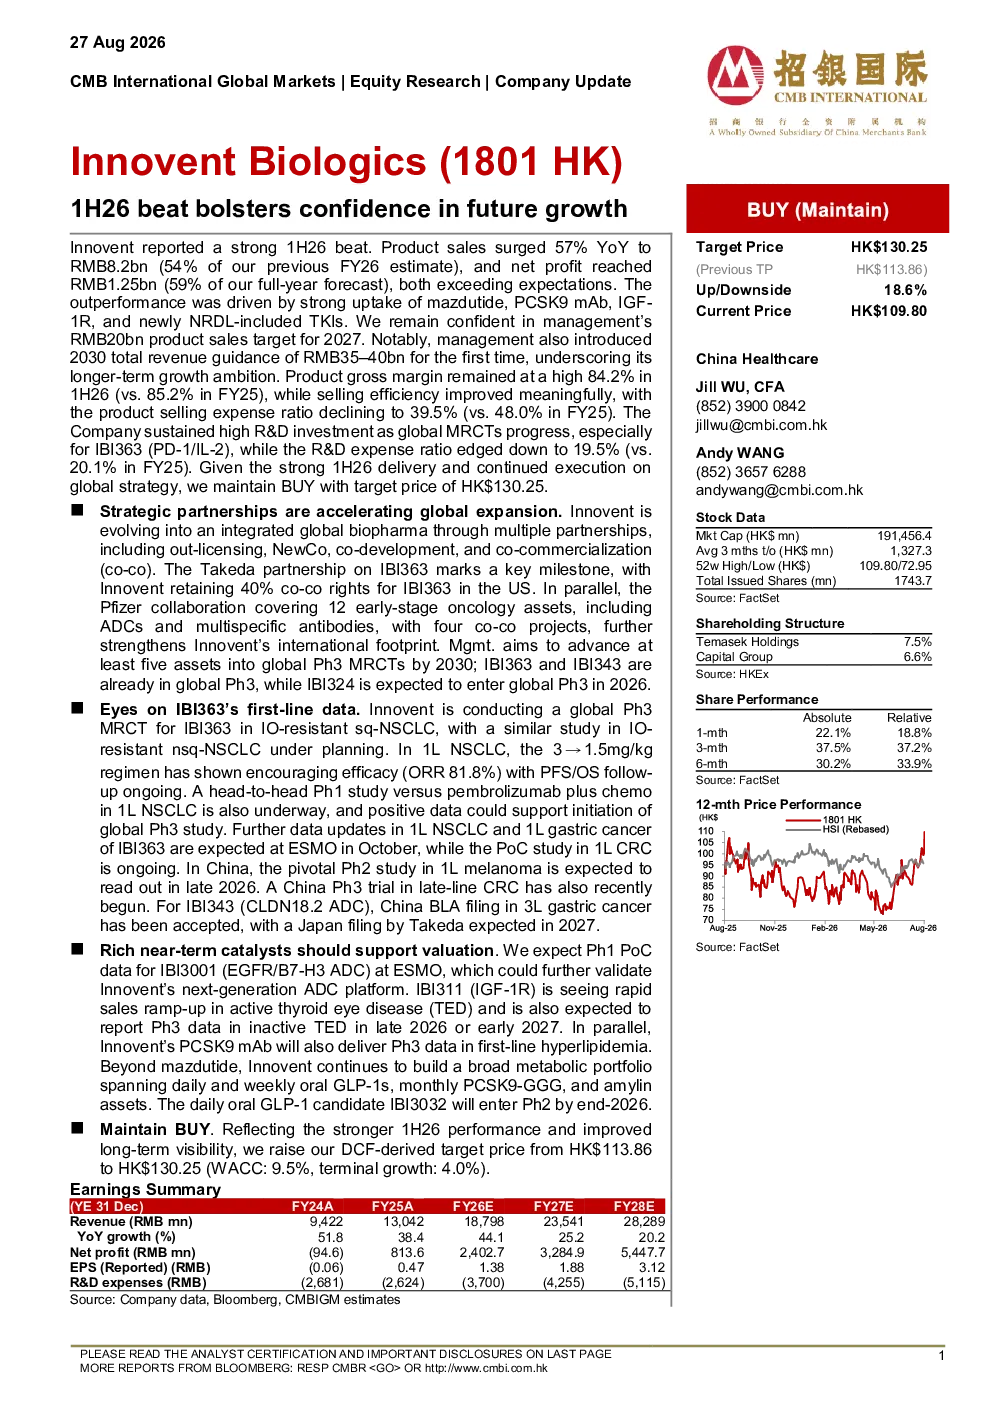
这份研报主要分析了信达生物2026年上半年的业绩表现,包括销售额同比增长57%至82亿元人民币,净利润达12.5亿元人民币。报告重点突出了mazdutide、PCSK9单抗、IGF-1R等产品的强劲放量,以及公司对未来增长的信心,例如2027年产品销售额200亿元人民币的目标和2030年总收入350亿至400亿元人民币的指引。此外,报告还分析了产品毛利率、销售费用率和研发费用率等关键财务指标的变化。
当前医药行业的赛道发展趋势如何?
当前医药行业的发展趋势主要体现在创新药研发和国际化布局方面。许多药企通过许可外购、新公司成立、共同研发和共同商业化等多种合作方式加速全球扩张。例如,翰森制药与武田、辉瑞等国际大药企的合作,以及英诺威特在IO耐药性NSCLC、黑色素瘤等领域的全球III期临床试验,都体现了这一趋势。同时,行业也在关注新型ADC药物、代谢药物等细分领域的发展,如君实生物的IBI3001、IBI311等候选药物。
研报重点关注了哪些分析方向?
研报重点关注了英诺威特和君实生物的创新药研发进展和商业化前景。英诺威特的核心产品IBI363在一线NSCLC和一线胃癌等适应症中的临床研究进展备受关注,预计将在10月的ESMO大会上公布进一步数据。君实生物的IBI3001、IBI311等ADC药物也在快速推进临床研究,并计划在2026年底或2027年初公布关键数据。此外,报告还关注了两家公司在代谢药物领域的布局,如君实生物的每日口服GLP-1候选药物IBI3032。
从市场现状来看,这些医药企业的竞争格局如何?
从市场现状来看,医药企业之间的竞争主要体现在创新药研发和商业化方面。英诺威特和君实生物等企业通过持续的研发投入和战略合作,正在积极拓展其产品线和市场覆盖。例如,英诺威特与武田的合作,以及君实生物与辉瑞的合作,都为其产品的全球推广提供了有力支持。同时,行业也在关注新型ADC药物、代谢药物等细分领域的发展,如君实生物的IBI3001、IBI311等候选药物。这些企业在各自领域的技术优势和商业化能力,将决定其在市场竞争中的地位。
研报提示了哪些主要风险?
研报提示的主要风险包括IBI363即将公布的首发疗效和安全数据低于预期,以及肥胖药物市场竞争加剧。IBI363作为英诺威特的核心产品之一,其临床数据的公布将对公司的股价和未来发展产生重要影响。如果数据低于预期,可能会对公司股价造成负面影响。此外,肥胖药物市场竞争日益激烈,新药不断涌现,可能会对公司现有产品的市场地位构成挑战。这些风险需要投资者密切关注。