猜你想问
这份研报的核心内容是什么?
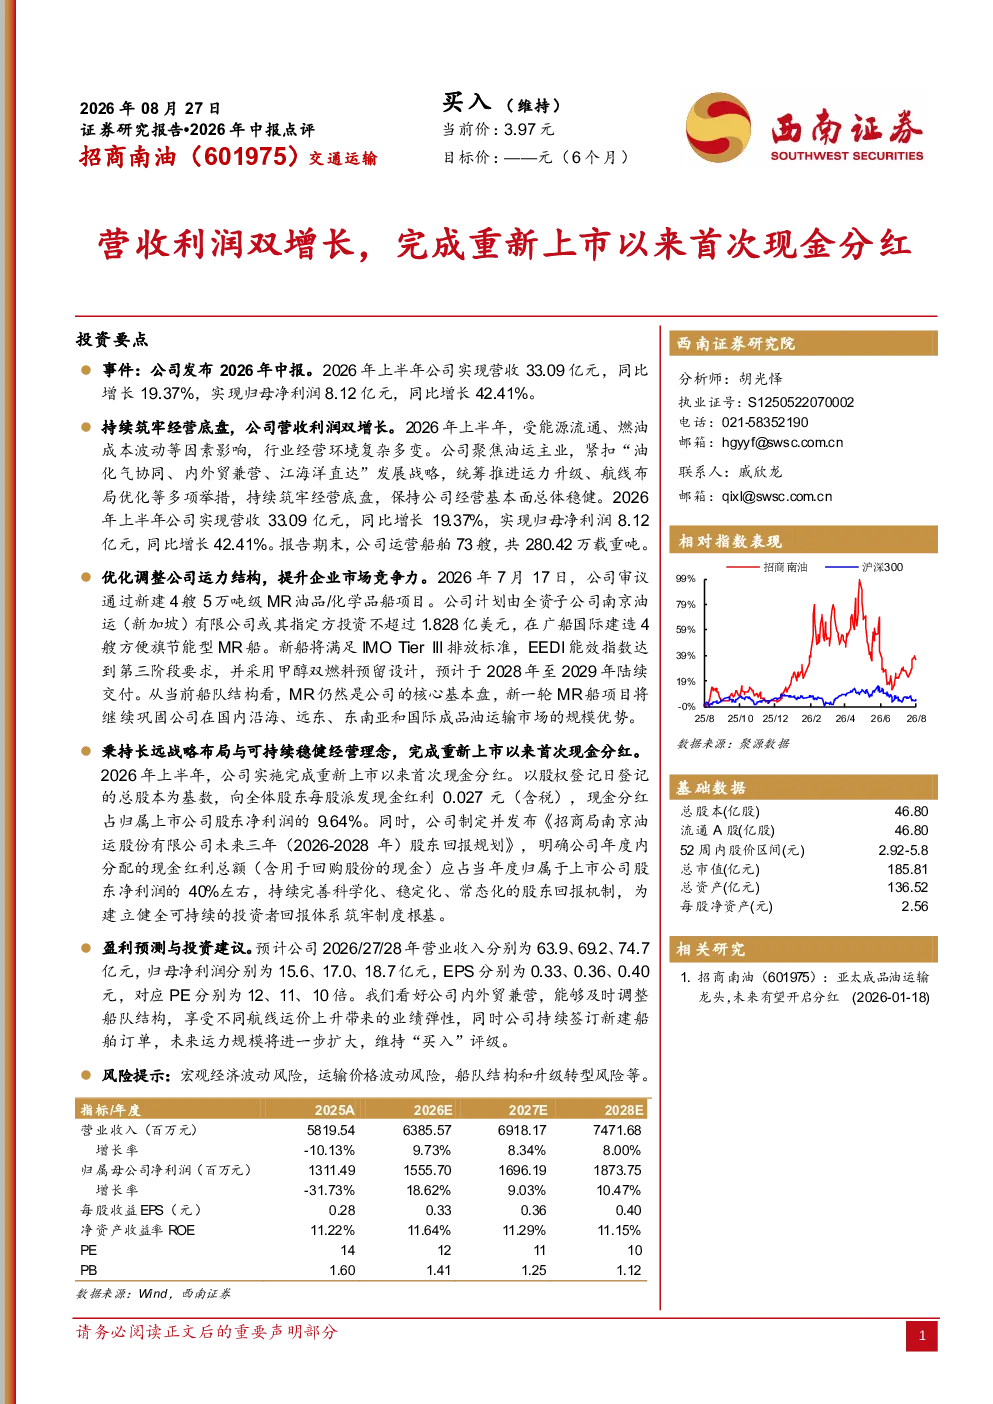
2026年上半年,公司营收33.09亿元(同比增长19.37%),归母净利润8.12亿元(同比增长42.41%),实现营收利润双增长。公司运营船舶73艘,共280.42万载重吨,经营基本面总体稳健。同时,公司审议通过新建4艘5万吨级MR油品/化学品船项目,计划投资不超过1.828亿美元,新船将满足IMO Tier III排放标准,预计2028年至2029年交付。此外,公司实施完成重新上市以来首次现金分红,每股派发现金红利0.027元(含税),现金分红占净利润的9.64%。同时发布《未来三年股东回报规划》,明确年度现金红利总额(含回购股份现金)占净利润的40%左右,完善股东回报机制。预计2026/27/28年营业收入分别为63.9、69.2、74.7亿元,归母净利润分别为15.6、17.0、18.7亿元,EPS分别为0.33、0.36、0.40元,对应PE分别为12、11、10倍。
该行业的发展趋势如何?
该行业在2026年上半年展现出稳健的增长态势,公司营收利润双增长,显示行业整体需求稳定。运力结构优化方面,新建船舶项目满足IMO Tier III排放标准,反映行业环保要求提升,推动技术升级。首次现金分红及股东回报规划表明行业头部企业开始注重股东价值回报,增强市场信心。未来,内外贸兼营、及时调整船队结构、享受运价上升带来的业绩弹性,以及持续签订新船订单扩大运力规模,将可能成为行业发展趋势,但需关注宏观经济波动、运输价格波动、船队结构和升级转型等风险。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的经营表现,包括营收利润双增长、运力结构优化、首次现金分红及股东回报机制。同时,对公司的盈利预测与投资建议进行了详细阐述,预计未来三年营业收入和净利润将稳步增长,EPS逐步提升,PE逐步下降。此外,研报还提示了宏观经济波动、运输价格波动、船队结构和升级转型等风险因素,为投资者提供了全面的分析视角。
当前市场现状如何判断?
当前市场现状显示公司经营基本面总体稳健,营收利润双增长,运力结构持续优化,首次现金分红增强股东信心。行业层面,环保要求提升推动技术升级,头部企业注重股东回报,市场信心逐步恢复。但宏观经济波动、运输价格波动、船队结构和升级转型等风险仍需关注,可能影响行业整体表现和公司业绩。
研报提示了哪些风险?
研报提示了宏观经济波动风险,可能影响行业整体需求和公司业绩;运输价格波动风险,运价变化直接影响公司盈利能力;船队结构和升级转型风险,新船订单和环保标准升级带来成本和运营压力。此外,还需关注市场竞争加剧、政策变化等潜在风险因素,这些因素可能对公司未来发展产生不利影响。