猜你想问
这份研报的核心内容是什么?
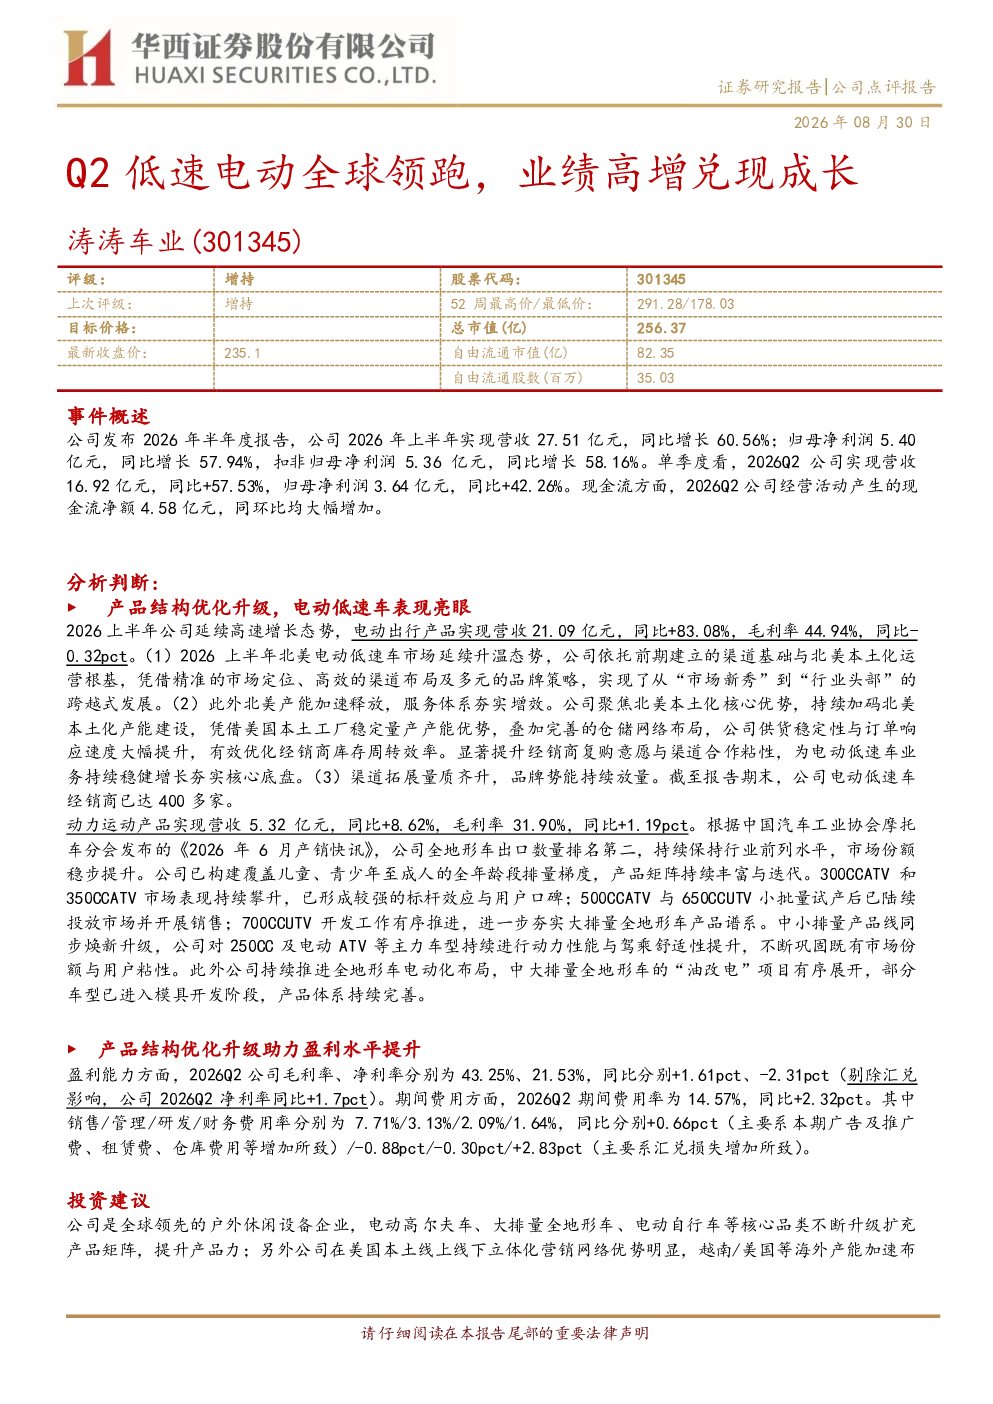
研报显示,2026年上半年公司营收27.51亿元,同比增长60.56%;归母净利润5.40亿元,同比增长57.94%。Q2营收16.92亿元,同比+57.53%,归母净利润3.64亿元,同比+42.26%。电动出行产品营收21.09亿元,同比+83.08%,毛利率44.94%。北美电动低速车市场表现亮眼,经销商已达400多家。动力运动产品营收5.32亿元,同比+8.62%,毛利率31.90%。公司是全球领先的户外休闲设备企业,产品矩阵不断升级,美国本土营销网络优势明显,海外产能布局提升抗风险能力。
电动低速车赛道的发展趋势如何?
电动低速车市场延续升温,公司凭借渠道基础与本土化运营实现行业头部跨越。北美产能加速释放,服务体系夯实,经销商复购意愿提升。电动出行产品营收同比+83.08%,毛利率44.94%。全地形车出口数量排名第二,市场份额稳步提升,中小排量产品线焕新升级,全地形车电动化布局有序展开。公司战略布局人形机器人等前沿领域,产品矩阵不断升级。
研报重点分析了哪些方向?
研报重点分析了公司产品结构优化升级,特别是电动低速车和动力运动产品的业绩表现。电动出行产品营收占比高且增长迅猛,北美市场表现突出。动力运动产品稳步增长,全地形车出口表现强劲,产品矩阵持续丰富。此外,研报还分析了公司盈利能力与费用结构,2026Q2毛利率43.25%,净利率21.53%。公司全球领先地位及海外产能布局提升抗风险能力。
当前市场对公司的判断是怎样的?
公司被视为全球领先的户外休闲设备企业,在美国本土拥有强大的营销网络,海外产能布局提升抗风险能力。电动低速车市场表现亮眼,北美市场头部地位稳固,经销商网络完善。动力运动产品市场份额稳步提升,产品矩阵持续丰富。公司盈利能力较强,2026Q2毛利率43.25%,净利率21.53%。未来战略布局人形机器人等前沿领域,产品矩阵不断升级。
研报提示了哪些风险?
研报提示的风险包括收购整合效果推进不及预期,运费、关税等因素波动可能影响业绩,以及终端需求大幅下滑带来的不确定性。公司期间费用率14.57%,同比+2.32pct,其中销售费用率同比+0.66pct,财务费用率同比+2.83pct,需关注费用控制情况。此外,市场竞争加剧也可能对公司业绩造成压力。