猜你想问
恒鑫生活26H1报告核心内容是什么?
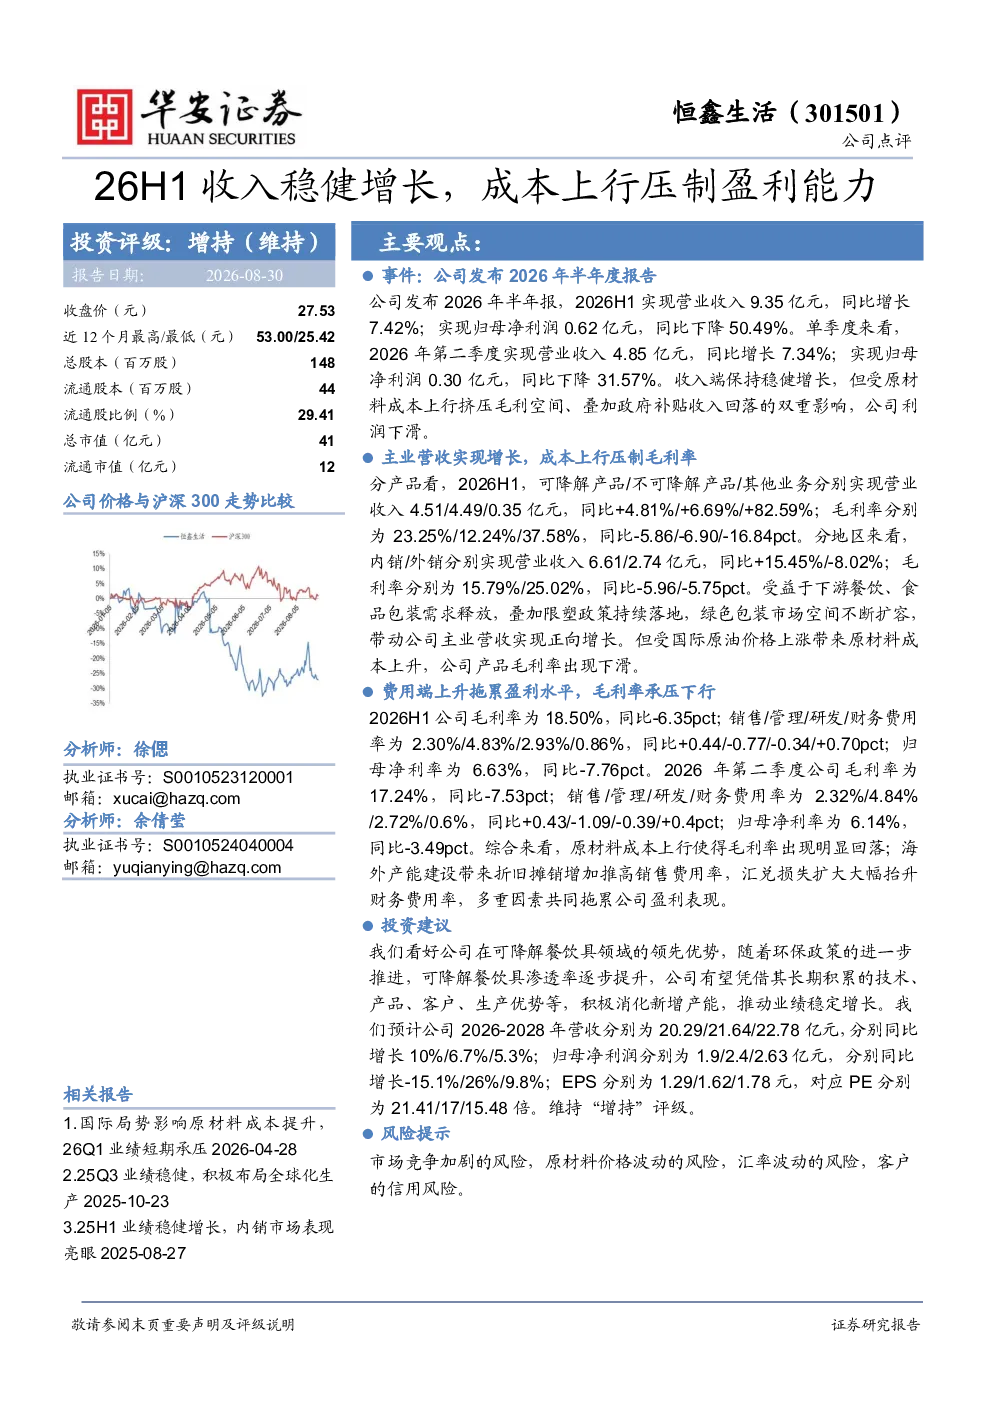
公司2026年半年报显示,营业收入9.35亿元,同比增长7.42%,但归母净利润0.62亿元,同比下降50.49%。收入端保持稳健增长,主要得益于下游餐饮、食品包装需求释放及限塑政策推进,但受原材料成本上行挤压毛利空间、政府补贴收入回落双重影响,利润下滑。
可降解餐饮具赛道发展趋势如何?
随着环保政策推进,可降解餐饮具渗透率逐步提升。公司凭借技术、产品、客户、生产优势,有望推动业绩稳定增长。预计2026-2028年营收分别为20.29/21.64/22.78亿元,同比增长10%/6.7%/5.3%;归母净利润分别为1.9/2.4/2.63亿元,同比增长-15.1%/26%/9.8%。
报告重点分析了哪些方面?
报告重点分析了公司收入端增长与利润下滑的原因,包括原材料成本上行导致毛利率下滑、政府补贴收入回落等。同时分析了分产品、分地区的营收与毛利率情况,以及费用端上升对盈利水平的拖累,特别是原材料成本、销售费用率、财务费用率等关键指标的变化。
当前市场对恒鑫生活的判断是什么?
市场关注公司收入端稳健增长与利润端承压的矛盾。公司作为可降解餐饮具领域的领先者,受益于环保政策推动和下游需求释放,但原材料成本上升和费用端上升制约了盈利能力。未来业绩增长仍依赖技术、产品、客户、生产优势的发挥。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、原材料价格波动、汇率波动、客户信用风险。原材料成本上行和汇率波动对盈利有直接冲击,市场竞争加剧可能影响市场份额和价格水平,客户信用风险则关系到应收账款回收。
你可能感兴趣
恒鑫生活(301501):国际局势影响原材料成本提升,26Q1业绩短期承压
华安证券2026-04-29
恒鑫生活(301501):2025年报及2026年一季报点评:利润率暂承压,销量保持增长
国泰海通证券2026-05-06
26H1财报点评:收入稳健增长,盈利能力持续改善
财通证券2026-08-14
【华西家电】海容冷链2023年三季报点评-收入稳健增长,盈利能力维持上行
机械设备华西证券2023-10-30
收入稳健增长,盈利能力上行
财信证券2024-08-13
收入端增速稳健,成本上升压制盈利能力
建筑建材中邮证券2018-10-12
26H1业绩稳健增长,箱板纸盈利能力改善
华安证券2026-08-28
26Q1成本抬升压制盈利,煤价上行业绩增长可期
中泰证券2026-05-01
收入不振,成本优化,盈利能力稳健
食品饮料财信证券2024-10-31
26H1新材料带动营收增长,投资收益压制盈利表现
国投证券2026-09-02