猜你想问
这份研报的核心内容是什么?
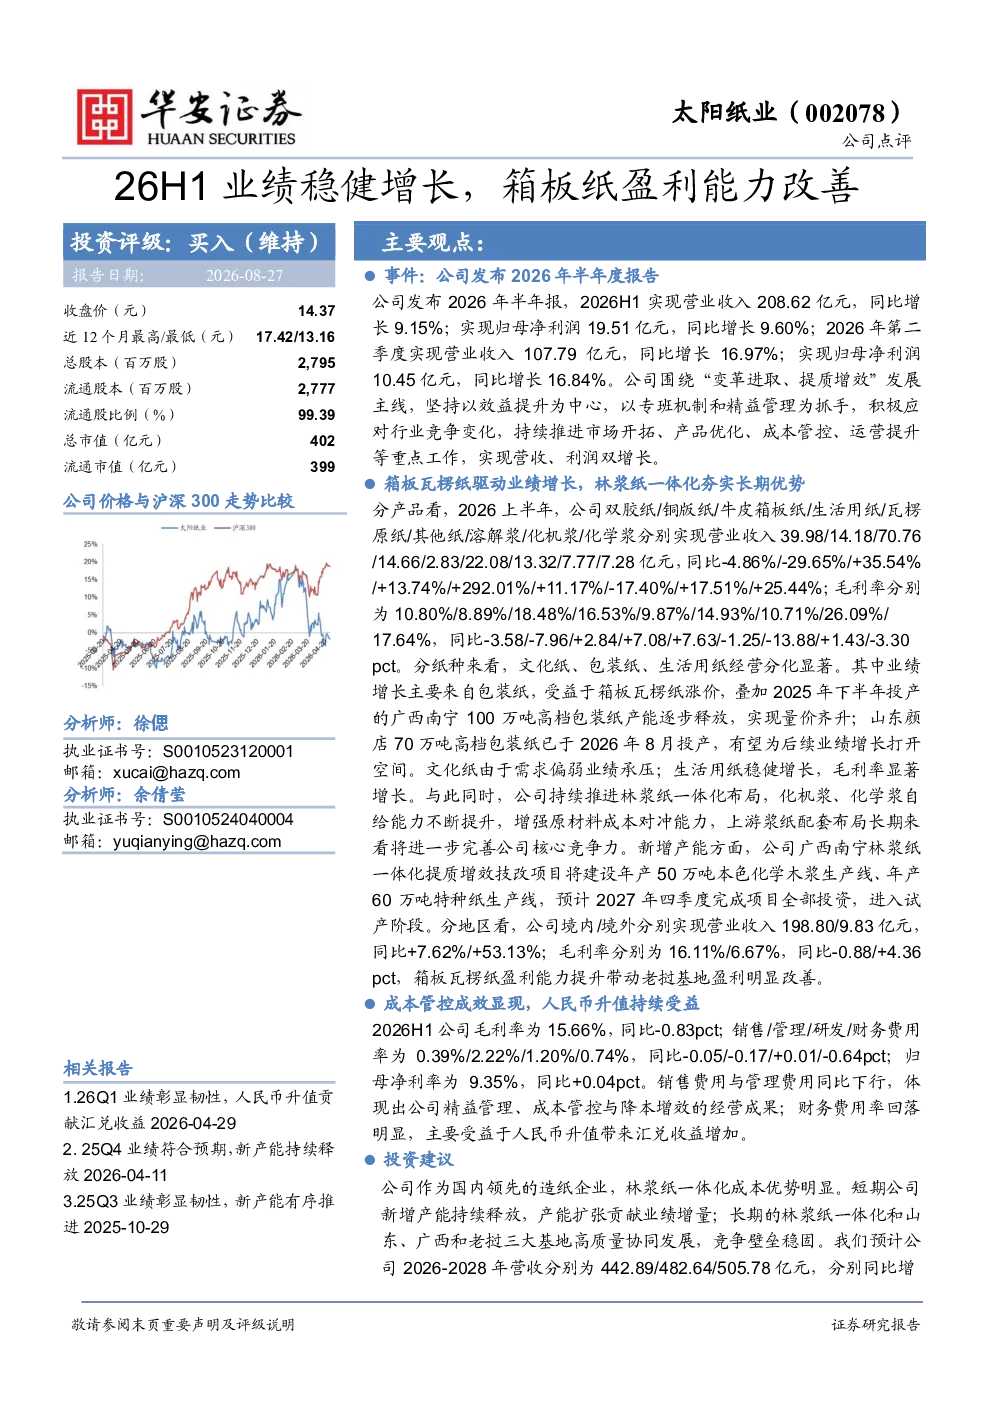
这份研报主要分析了太阳纸业2026年上半年的业绩表现。公司实现营业收入208.62亿元,同比增长9.15%;归母净利润19.51亿元,同比增长9.60%。业绩增长主要得益于箱板瓦楞纸价格上涨,以及广西南宁100万吨高档包装纸产能的释放,实现了量价齐升。此外,公司林浆纸一体化项目也提升了原材料成本对冲能力,成本管控成效显著,毛利率为15.66%,销售和管理费用率及财务费用率均有所下降。
造纸行业未来发展趋势如何?
造纸行业未来发展趋势呈现多元化发展态势。随着电商和物流行业的快速发展,包装纸需求持续增长,特别是箱板瓦楞纸市场表现强劲。同时,林浆纸一体化项目成为行业龙头企业提升竞争力的关键,通过自给自足降低成本,增强抗风险能力。环保政策趋严也推动行业向绿色、可持续发展方向转型,技术创新和智能制造成为行业升级的重要方向。
研报重点分析了太阳纸业的哪些方面?
研报重点分析了太阳纸业的业绩增长驱动因素、成本管控成效以及林浆纸一体化战略。业绩增长主要来自包装纸业务,特别是箱板瓦楞纸价格上涨和产能扩张贡献显著。公司通过提升化机浆和化学浆自给能力,增强了原材料成本对冲能力。此外,研报还关注了公司成本管控的成效,如毛利率、费用率等指标的改善,以及林浆纸一体化项目对长期竞争优势的巩固作用。
当前造纸市场现状如何判断?
当前造纸市场现状呈现供需两旺的态势,特别是包装纸需求持续增长,其中箱板瓦楞纸市场表现尤为突出。行业竞争格局稳定,龙头企业通过产能扩张和技术创新巩固市场地位。原材料价格波动是行业面临的主要风险,但林浆纸一体化项目能够有效对冲成本风险。同时,环保政策趋严也促使企业向绿色生产转型,市场竞争加剧,企业需提升运营效率以应对挑战。
研报提到了哪些风险提示?
研报提示了几个主要风险:市场竞争加剧可能导致价格战,影响企业盈利能力;原材料价格波动,特别是木浆、废纸等主要原材料价格的不确定性,可能增加生产成本;汇率波动可能影响公司财务状况;客户信用风险也需要关注。此外,新产能的释放可能面临市场接受度不及预期的风险,以及环保政策变化可能带来的额外成本。