猜你想问
这份研报主要分析了什么内容?
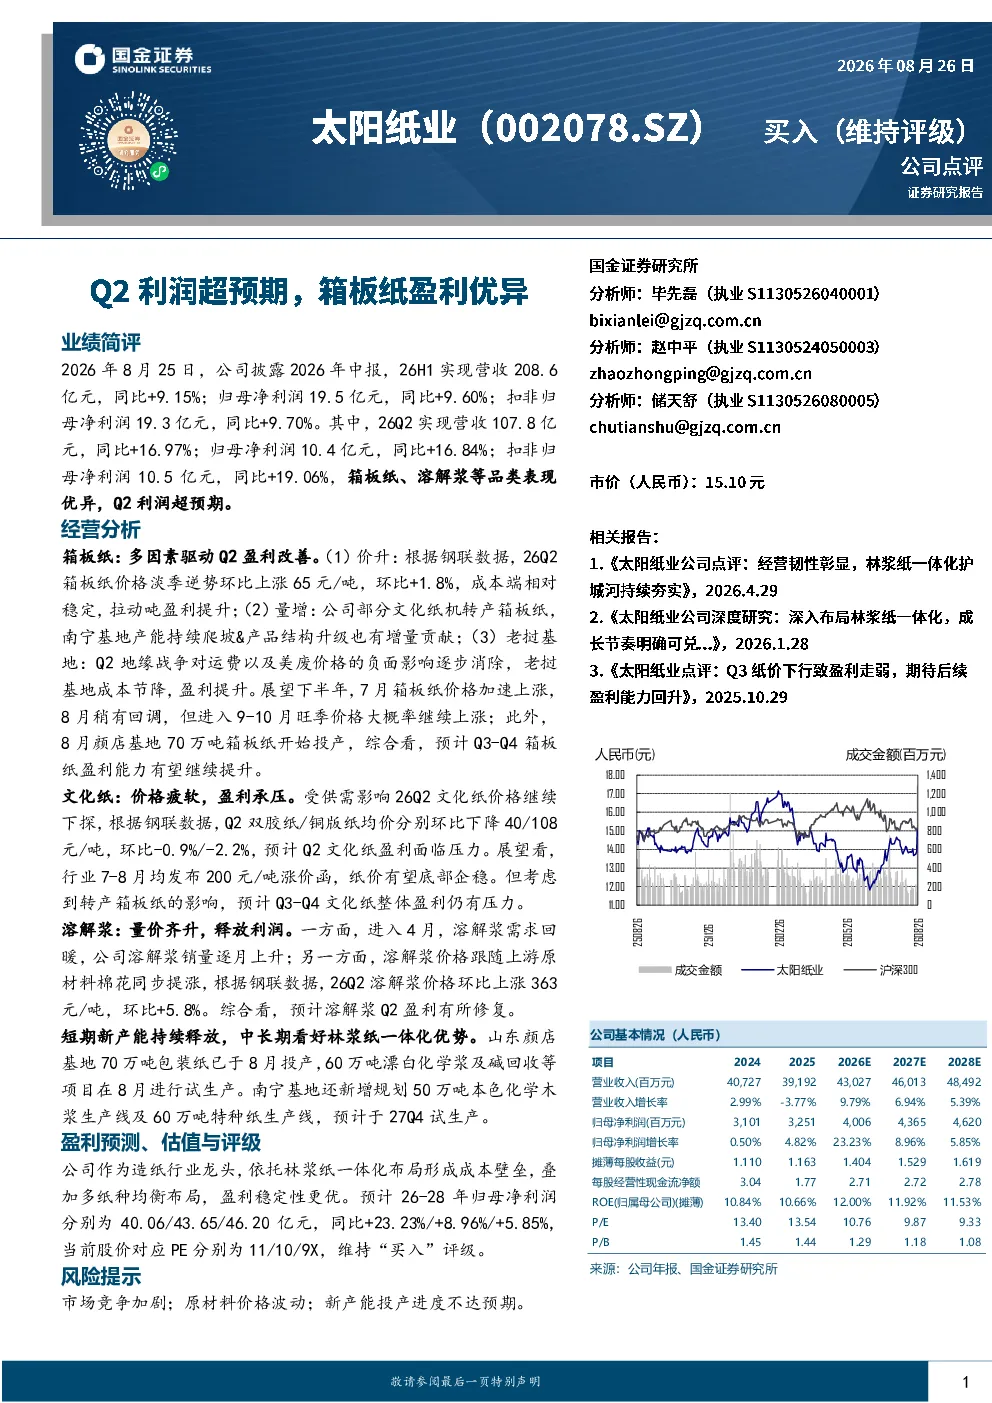
这份研报主要分析了太阳纸业2026年Q2及H1的业绩表现,重点突出了箱板纸和溶解浆等品类的盈利优异,Q2利润超预期。报告详细拆解了箱板纸盈利改善的驱动因素,包括价格上升、产量增加以及老挝基地成本节降等,同时分析了文化纸价格疲软对盈利的承压影响,以及溶解浆量价齐升带来的利润释放。此外,还涵盖了公司短期新产能投产和中长期布局规划,以及未来几年的盈利预测和估值评级。
造纸行业未来发展趋势如何?
造纸行业未来发展趋势呈现结构性分化。箱板纸方面,受益于下游包装需求稳定和成本支撑,价格有望在旺季持续上涨,颜店基地等新产能的投产将进一步强化盈利能力。文化纸方面,受下游需求疲软和价格下探影响,盈利压力较大,但行业已开始尝试提价企稳。溶解浆方面,随着下游需求回暖和原材料棉花价格上涨,量价齐升趋势明显,盈利有望修复。整体来看,林浆纸一体化布局、产品结构升级和新产能投放是行业发展的关键方向。
研报重点分析了哪些方面?
研报重点分析了太阳纸业箱板纸、文化纸和溶解浆三大品类的经营情况。箱板纸部分,详细拆解了Q2盈利改善的三大驱动因素:价格环比上涨65元/吨、产量增加以及老挝基地成本节降,并展望了下半年盈利能力继续提升的潜力。文化纸部分,则指出价格疲软导致Q2盈利承压,但行业提价信号出现,未来盈利仍面临压力。溶解浆部分,强调需求回暖和价格上涨带动Q2盈利修复。此外,报告还分析了公司新产能布局和盈利预测,以及潜在的风险因素。
当前造纸市场状况如何?
当前造纸市场状况呈现分化态势。箱板纸市场受益于成本支撑和需求稳定,价格持续上涨,盈利能力显著改善。文化纸市场则面临价格下探和需求疲软的双重压力,Q2盈利承压明显。溶解浆市场随着下游需求回暖和原材料棉花价格上涨,量价齐升趋势明显,盈利逐步修复。整体来看,市场竞争依然激烈,原材料价格波动是主要风险,但行业龙头通过林浆纸一体化布局和产品结构升级,正逐步提升盈利稳定性。
研报提示了哪些风险?
研报提示了三大主要风险:一是市场竞争加剧可能导致价格战,影响盈利水平;二是原材料价格波动,尤其是棉花等上游原料价格大幅上涨可能侵蚀利润空间;三是新产能投产进度不达预期,可能影响公司产能扩张和市场份额提升。此外,地缘政治风险也可能对海外基地运营和成本控制带来不确定性。这些风险因素需要持续关注,可能对公司未来经营和盈利能力产生影响。