猜你想问
报告主要说了什么?
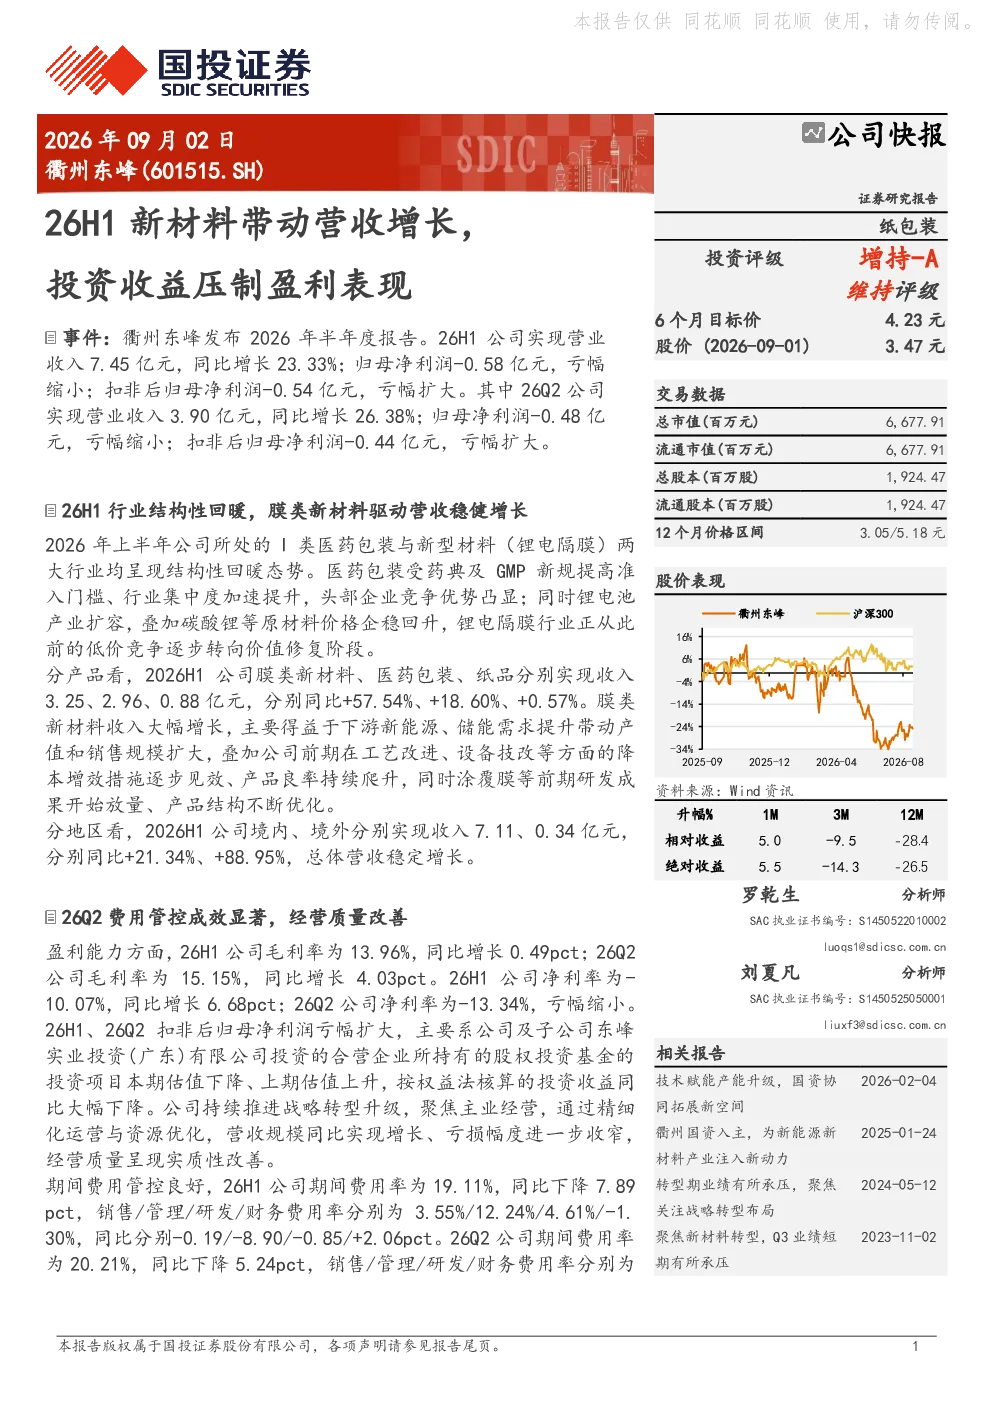
2026年上半年,衢州东峰实现营业收入7.45亿元,同比增长23.33%,归母净利润为-0.58亿元,亏幅缩小。公司业绩增长主要得益于膜类新材料业务,该业务收入同比增长57.54%,达到3.25亿元,主要受下游新能源、储能需求提升带动。医药包装业务收入同比增长18.60%,达到2.96亿元。纸品业务收入基本持平,为0.88亿元。分地区看,境内收入同比增长21.34%,达到7.11亿元;境外收入同比增长88.95%,达到0.34亿元。盈利能力方面,26H1公司毛利率为13.96%,同比增长0.49个百分点;净利率为-10.07%,同比增长6.68个百分点。期间费用率方面,26H1公司期间费用率为19.11%,同比下降7.89个百分点,费用管控成效显著。扣非后归母净利润亏幅扩大,主要系投资收益同比大幅下降。公司持续推进战略转型升级,聚焦主业经营,通过精细化运营与资源优化,营收规模同比实现增长、亏损幅度进一步收窄,经营质量呈现实质性改善。未来,公司期待新能源业务步入收获期带来业绩筑底回升。
新材料赛道行业发展趋势如何?
膜类新材料业务收入同比增长57.54%,达到3.25亿元,主要受下游新能源、储能需求提升带动。医药包装业务收入同比增长18.60%,达到2.96亿元。纸品业务收入基本持平,为0.88亿元。分地区看,境内收入同比增长21.34%,达到7.11亿元;境外收入同比增长88.95%,达到0.34亿元。这表明新材料行业特别是新能源相关材料需求旺盛,医药包装行业也保持稳定增长,但纸品业务增长乏力。公司通过聚焦主业经营,推进战略转型升级,未来有望在新能源业务上实现业绩筑底回升。
报告重点分析了哪些方面?
报告重点分析了衢州东峰2026年上半年的业绩表现,特别是膜类新材料业务的强劲增长对营收的拉动作用,以及医药包装业务的稳定增长。同时,报告也关注到公司费用管控成效显著,期间费用率同比下降7.89个百分点,但扣非后归母净利润亏幅扩大,主要系投资收益同比大幅下降。此外,报告还分析了公司战略转型升级的进展,以及未来新能源业务的发展前景。公司通过精细化运营与资源优化,实现了营收规模同比增长、亏损幅度进一步收窄,经营质量呈现实质性改善。
目前市场对衢州东峰的判断是什么?
衢州东峰2026年上半年实现营业收入7.45亿元,同比增长23.33%,归母净利润为-0.58亿元,亏幅缩小。公司业绩增长主要得益于膜类新材料业务,该业务收入同比增长57.54%,达到3.25亿元,主要受下游新能源、储能需求提升带动。医药包装业务收入同比增长18.60%,达到2.96亿元。纸品业务收入基本持平,为0.88亿元。分地区看,境内收入同比增长21.34%,达到7.11亿元;境外收入同比增长88.95%,达到0.34亿元。公司毛利率为13.96%,同比增长0.49个百分点;净利率为-10.07%,同比增长6.68个百分点。期间费用率方面,26H1公司期间费用率为19.11%,同比下降7.89个百分点,费用管控成效显著。
研报提示了哪些风险?
报告提示了原材料价格大幅波动风险;新业务增长不及预期风险;产能建设不及预期风险;参股基金与金融资产公允价值波动风险;医药包装产能爬坡与折旧风险;膜类材料价格竞争风险等。这些风险可能对公司未来的业绩表现产生影响。原材料价格大幅波动可能导致成本上升,新业务增长不及预期可能影响未来收入增长,产能建设不及预期可能影响市场竞争力,参股基金与金融资产公允价值波动可能影响投资收益,医药包装产能爬坡与折旧可能影响盈利能力,膜类材料价格竞争风险可能影响产品定价和市场份额。