猜你想问
这份研报的核心内容是什么?
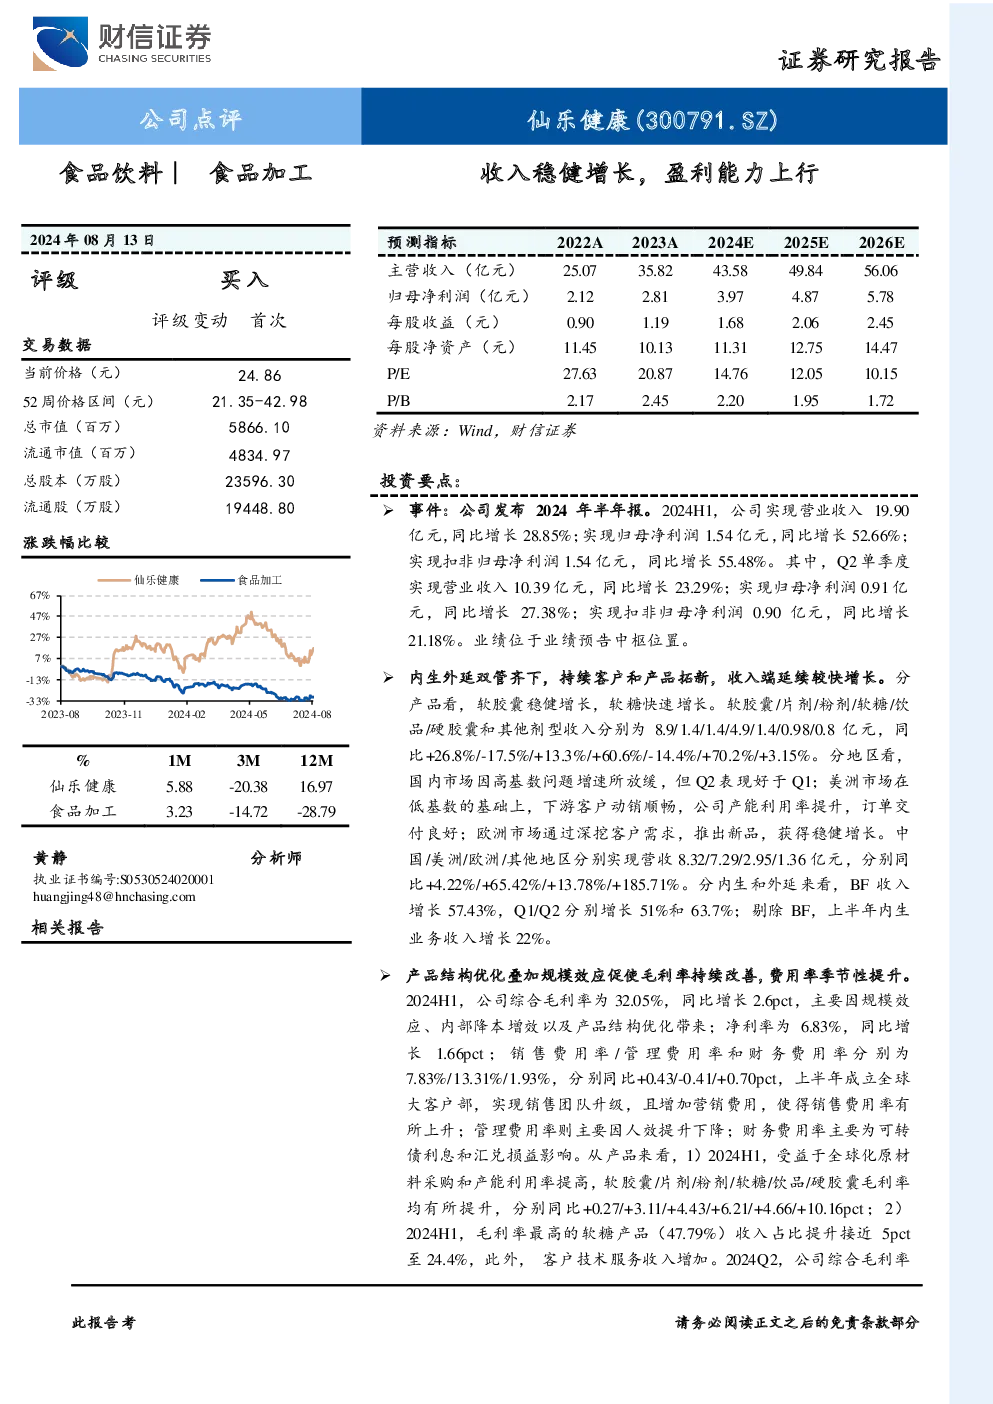
这份研报指出,公司2024年上半年业绩表现亮眼,收入和盈利能力均实现显著增长。内生增长与外延并购双轮驱动,产品结构优化和规模效应推动毛利率提升,费用率季节性上升。具体数据显示,2024H1营业收入19.90亿元,同比增长28.85%;归母净利润1.54亿元,同比增长52.66%。产品结构方面,软胶囊收入8.9亿元(+26.8%),软糖收入4.9亿元(+60.6%)。地区结构上,美洲增长最为突出(+65.42%),其他地区增长迅猛(+185.71%)。毛利率和净利率均有所提升,综合毛利率达到32.05%(+2.6pct),净利率6.83%(+1.66pct)。
保健品CDMO赛道的发展趋势如何?
保健品CDMO赛道正经历快速发展,行业集中度提升,头部企业竞争力逐步增强。随着全球健康意识提升和个性化需求增加,CDMO服务需求持续增长。报告显示,公司作为全球领先的保健品CDMO企业,通过内生增长与外延并购双轮驱动,竞争力持续增强。预计下半年国内、美洲、欧洲、亚太区收入均实现增长,利润端增速将显著高于收入端。中长期来看,市占率有望提升,表现优于行业。这种趋势得益于技术升级、客户结构优化以及规模效应带来的成本优势。
研报重点分析了哪些方面?
研报重点分析了公司2024年上半年的业绩表现,特别是收入和盈利能力的显著增长。报告详细拆解了内生增长与外延并购的双轮驱动机制,以及产品结构优化和规模效应如何推动毛利率提升。具体包括产品结构变化(软胶囊和软糖收入均大幅增长)、地区结构变化(美洲和其他地区增长迅猛)、毛利率和净利率的提升,以及费用率的季节性变化。此外,报告还展望了中长期发展,预计公司在中期市占率提升方面表现优于行业。
当前保健品市场的现状如何?
当前保健品市场呈现高增长态势,消费者健康意识增强推动需求持续扩大。市场竞争加剧,但头部企业凭借技术、服务和规模优势逐步巩固市场地位。报告中的公司作为全球领先的保健品CDMO企业,展现出较强的竞争力。从数据来看,2024H1公司收入同比增长28.85%,净利润同比增长52.66%,远超行业平均水平。产品结构优化和地区扩张(尤其是美洲)成效显著,毛利率和净利率提升表明其成本控制和盈利能力增强。整体来看,市场机遇与挑战并存,头部企业有望受益于行业整合和需求升级。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括行业竞争加剧、客户拓展不及预期以及食品安全问题。行业竞争加剧可能导致市场份额争夺白热化,影响利润水平。客户拓展不及预期则可能影响收入增长速度,尤其对于依赖少数大客户的CDMO企业。食品安全问题始终是行业红线,任何质量事件都可能对品牌声誉和经营造成严重冲击。此外,费用率的季节性上升也可能对短期利润表现带来压力。投资者需关注这些风险因素对公司中长期发展的影响。