猜你想问
欧派家居2026年半年报核心数据表现如何?
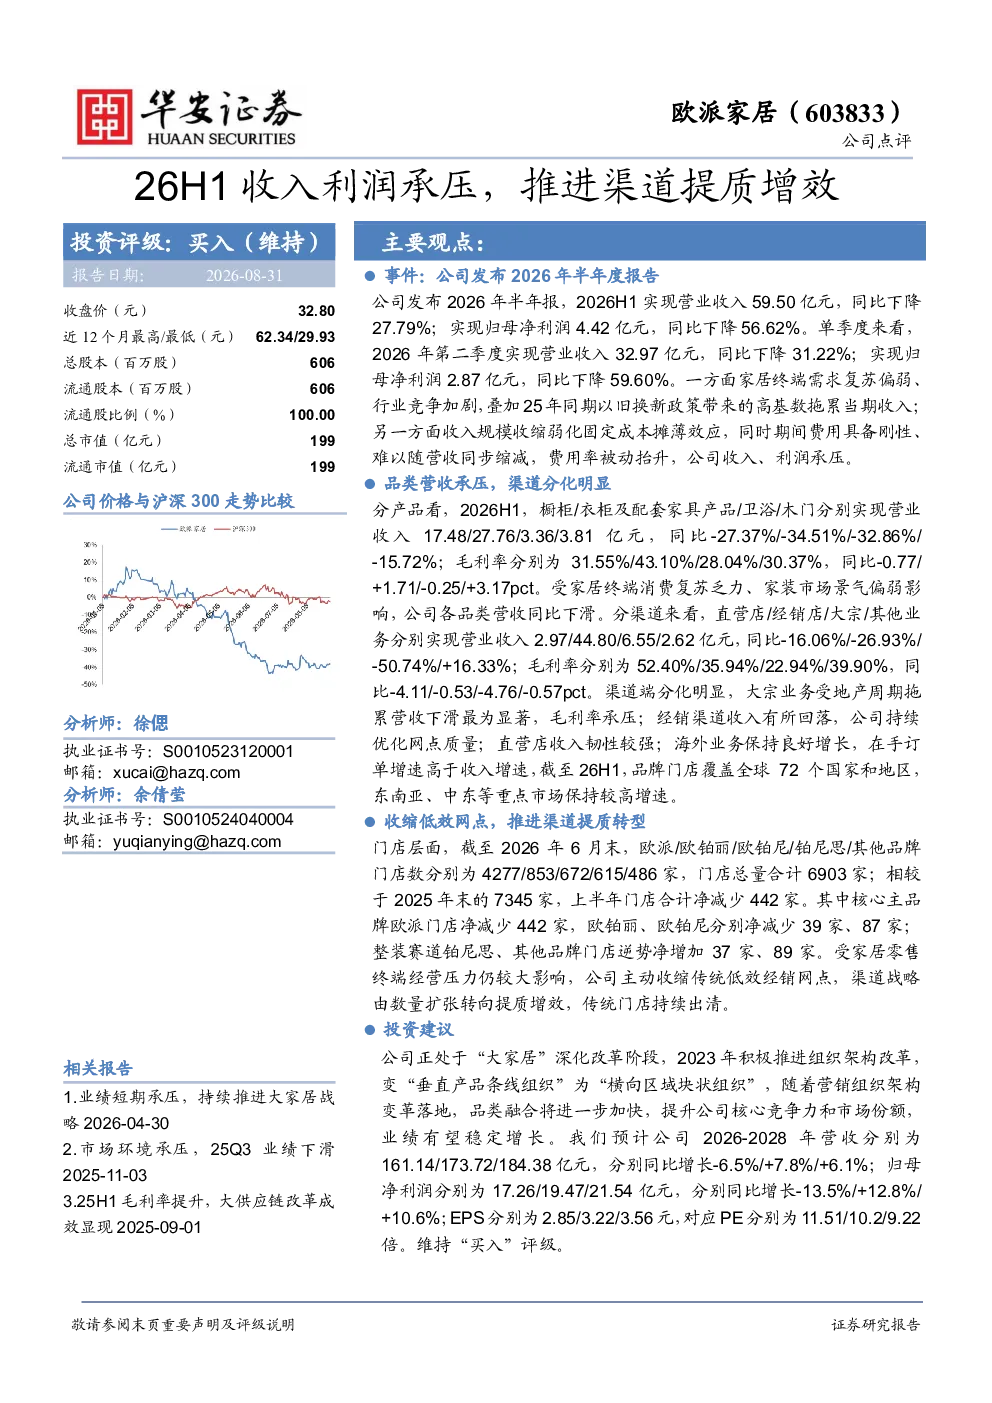
欧派家居2026年半年报显示营业收入59.50亿元,同比下降27.79%;归母净利润4.42亿元,同比下降56.62%。单季度来看,2026年第二季度营业收入32.97亿元,同比下降31.22%;归母净利润2.87亿元,同比下降59.60%。业绩下滑主要受家居终端需求复苏偏弱、行业竞争加剧及旧换新政策高基数拖累影响。收入规模收缩弱化固定成本摊薄效应,同时期间费用刚性导致费用率被动抬升。
家居行业当前发展趋势如何?
家居行业当前面临需求复苏偏弱、竞争加剧及旧换新政策高基数拖累等多重挑战。各品类营收普遍下滑,橱柜/衣柜及配套家具、卫浴、木门分别实现营收同比-27.37%/-34.51%/-32.86%。渠道分化明显,大宗业务受地产周期拖累下滑最显著,经销渠道收入回落,直营店收入韧性较强,海外业务保持良好增长。行业正经历从规模扩张向提质增效的转型。
研报重点分析了欧派家居哪些方面?
研报重点分析了欧派家居的业绩表现、品类营收及渠道策略。业绩方面,2026年半年报显示收入利润双降;品类方面,橱柜/衣柜及配套家具、卫浴、木门等主要品类营收均出现下滑;渠道方面,公司主动收缩传统低效网点,净减少442家门店,转向提质增效战略,直营店表现韧性较强。同时提及公司处于“大家居”深化改革阶段,营销组织架构变革将提升核心竞争力。
当前家居市场竞争状况如何?
当前家居市场竞争加剧,表现为终端需求复苏偏弱、旧换新政策高基数拖累以及各品类营收普遍下滑。分渠道看,大宗业务受地产周期拖累下滑最显著,经销渠道收入回落,显示市场竞争压力增大。公司通过收缩低效网点、推进渠道提质转型等方式应对竞争,但整体行业竞争环境较为激烈。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括宏观环境波动、房地产行业形势变化、市场竞争加剧、劳动力成本上升、应收账款无法收回、原材料价格上涨及管理风险等。这些风险可能对公司业绩和经营产生不利影响,需密切关注。