猜你想问
这份研报的核心内容是什么?
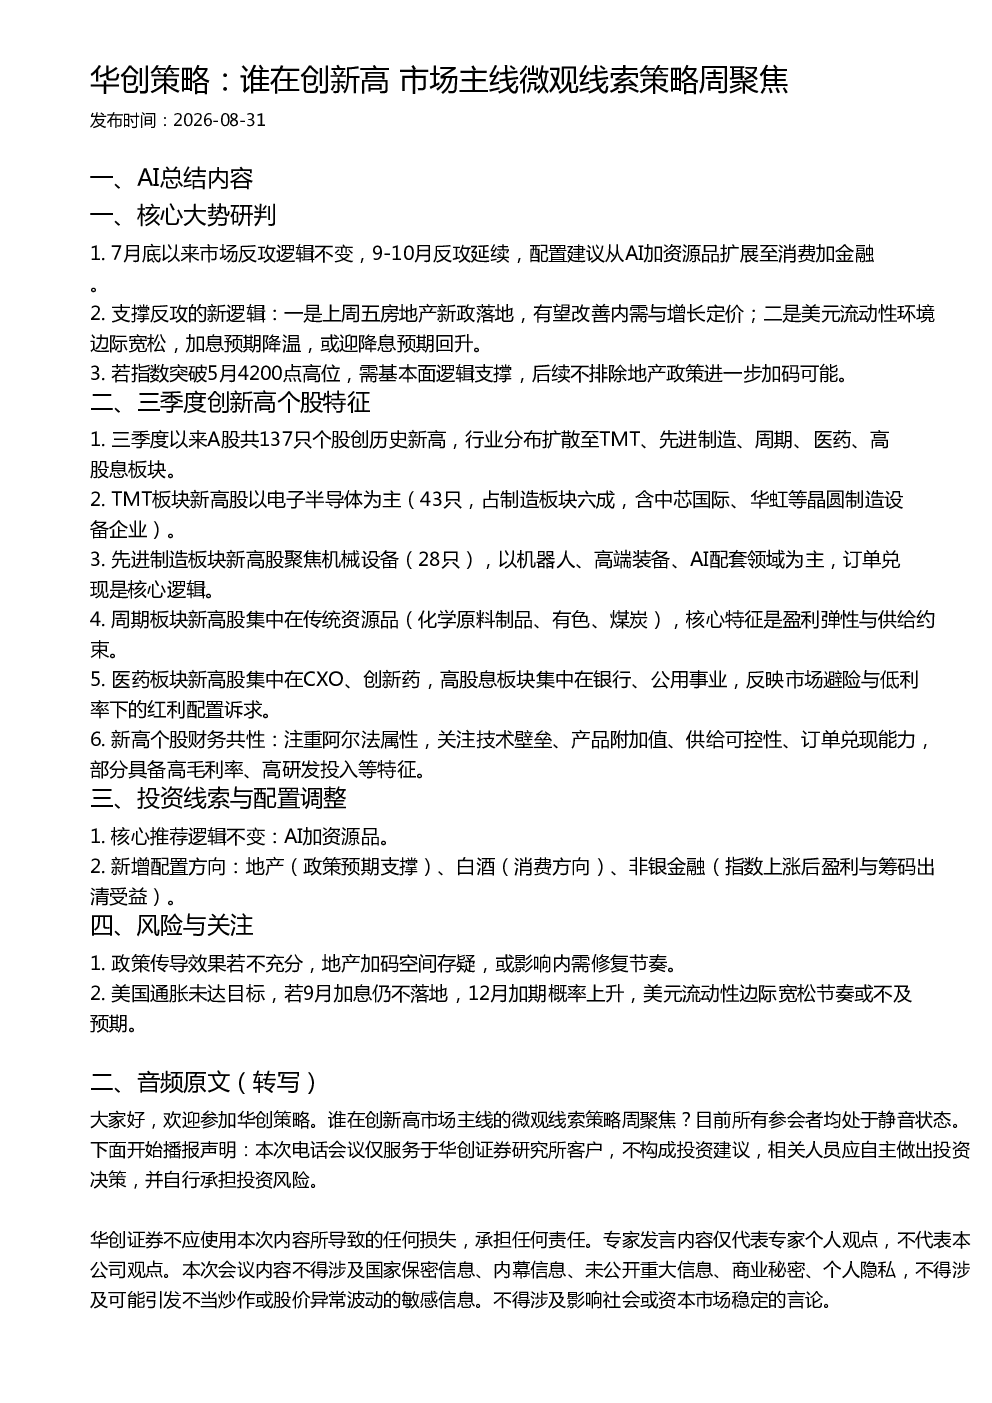
这份研报的核心内容是分析三季度以来A股创历史新高的个股特征,并提出相应的投资线索与配置调整建议。报告指出,三季度以来共有137只个股创历史新高,行业分布扩散至TMT、先进制造、周期、医药、高股息板块。TMT板块以电子半导体为主,先进制造聚焦机械设备,周期板块集中在传统资源品,医药板块集中在CXO、创新药,高股息板块集中在银行、公用事业。报告新增配置方向为地产、白酒、非银金融,核心推荐逻辑不变为AI加资源品。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了TMT、先进制造、周期、医药、高股息等赛道的发展趋势。TMT板块以电子半导体为主,先进制造聚焦机械设备,周期板块集中在传统资源品,医药板块集中在CXO、创新药,高股息板块集中在银行、公用事业。报告指出,这些行业的新高个股财务共性是注重阿尔法属性,关注技术壁垒、产品附加值、供给可控性、订单兑现能力,部分具备高毛利率、高研发投入等特征。
报告重点分析了哪些方向?
报告重点分析了三季度以来A股创历史新高的个股特征,以及相应的投资线索与配置调整建议。报告指出,TMT板块以电子半导体为主,先进制造聚焦机械设备,周期板块集中在传统资源品,医药板块集中在CXO、创新药,高股息板块集中在银行、公用事业。报告新增配置方向为地产、白酒、非银金融,核心推荐逻辑不变为AI加资源品。报告还分析了市场反攻逻辑,建议配置从AI加资源品扩展至消费加金融。
报告对当前市场现状有何判断?
报告判断,7月底以来市场反攻逻辑不变,9-10月反攻延续,配置建议从AI加资源品扩展至消费加金融。支撑反攻的新逻辑包括房地产新政落地有望改善内需与增长定价,以及美元流动性环境边际宽松,加息预期降温,或迎降息预期回升。若指数突破5月4200点高位,需基本面逻辑支撑,后续不排除地产政策进一步加码可能。
研报提示了哪些风险?
研报提示的风险包括政策传导效果若不充分,地产加码空间存疑,或影响内需修复节奏。此外,美国通胀未达目标,若9月加息仍不落地,12月加期概率上升,美元流动性边际宽松节奏或不及预期。这些风险可能影响市场反攻逻辑的延续性和投资线索的有效性。