猜你想问
这份研报的核心内容是什么?
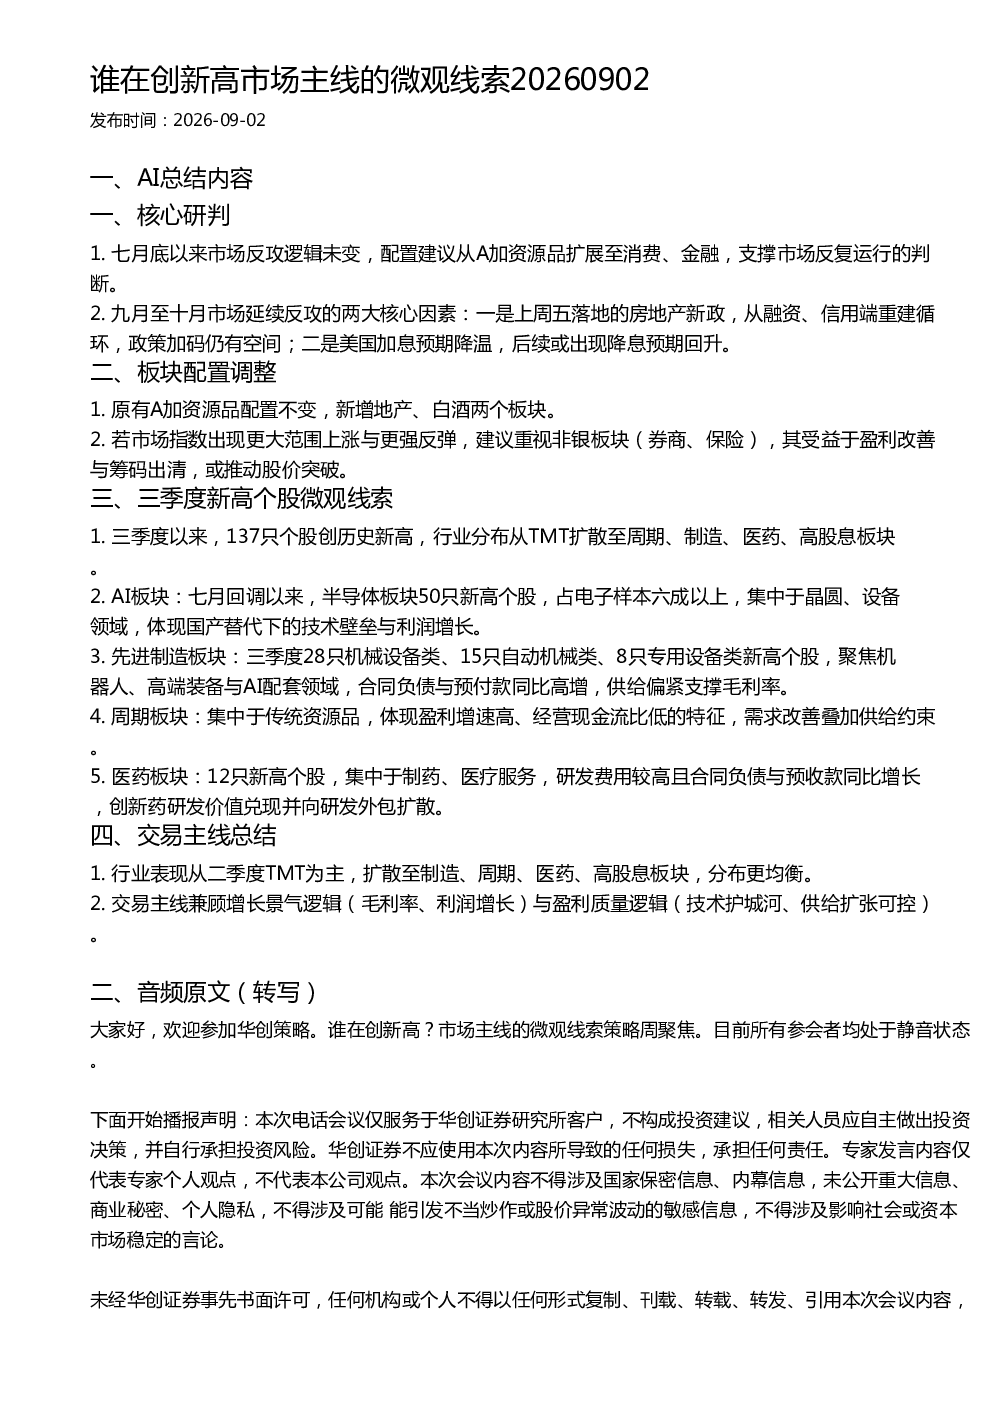
本报告分析了七月底以来市场的反攻逻辑,建议从A+资源品扩展至消费、金融配置,并指出九月到十月市场延续反攻的核心因素是房地产新政和美国加息预期降温。报告还调整了板块配置,新增地产、白酒板块,并建议关注非银板块。报告重点分析了三季度137只创历史新高的个股,行业分布从TMT扩散至周期、制造、医药、高股息板块,其中AI、先进制造、周期、医药板块表现突出,分别聚焦半导体、机器人、传统资源品和制药领域。交易主线兼顾增长景气与盈利质量逻辑。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了AI、先进制造、周期、医药等赛道的发展趋势。AI板块中半导体表现突出,集中于晶圆、设备领域,体现国产替代下的技术壁垒与利润增长。先进制造板块聚焦机器人、高端装备与AI配套领域,合同负债与预付款同比高增,供给偏紧支撑毛利率。周期板块集中于传统资源品,体现盈利增速高、经营现金流比低的特征,需求改善叠加供给约束。医药板块集中于制药、医疗服务,研发费用较高且合同负债与预收款同比增长,创新药研发价值兑现并向研发外包扩散。
报告重点分析了哪些方向?
报告重点分析了三季度创历史新高的137只个股,行业分布从TMT扩散至周期、制造、医药、高股息板块。具体包括AI板块的半导体领域,先进制造板块的机械设备、自动机械、专用设备领域,周期板块的传统资源品领域,以及医药板块的制药、医疗服务领域。报告还分析了各板块的微观线索,如AI板块的技术壁垒与利润增长、先进制造板块的供给偏紧支撑毛利率、周期板块的需求改善叠加供给约束、医药板块的创新药研发价值兑现等。
报告对当前市场现状有何判断?
报告判断七月底以来市场反攻逻辑未变,配置建议从A+资源品扩展至消费、金融,支撑市场反复运行。九月到十月市场延续反攻的核心因素是房地产新政和美国加息预期降温。行业表现从二季度TMT为主,扩散至制造、周期、医药、高股息板块,分布更均衡。交易主线兼顾增长景气逻辑(毛利率、利润增长)与盈利质量逻辑(技术护城河、供给扩张可控)。
研报是否存在相关风险提示?
报告指出市场延续反攻的两大核心因素虽有支撑,但政策加码效果和外部环境变化仍存在不确定性。板块配置调整也需关注市场情绪波动和行业周期性风险。此外,个股微观线索分析中,部分板块如周期、医药存在研发费用高企、经营现金流比低等特征,需关注其盈利质量和可持续性。AI、先进制造等板块虽表现突出,但也面临技术迭代和市场竞争加剧的风险。投资者需结合自身风险偏好进行配置。