猜你想问
这份研报的核心内容是什么?
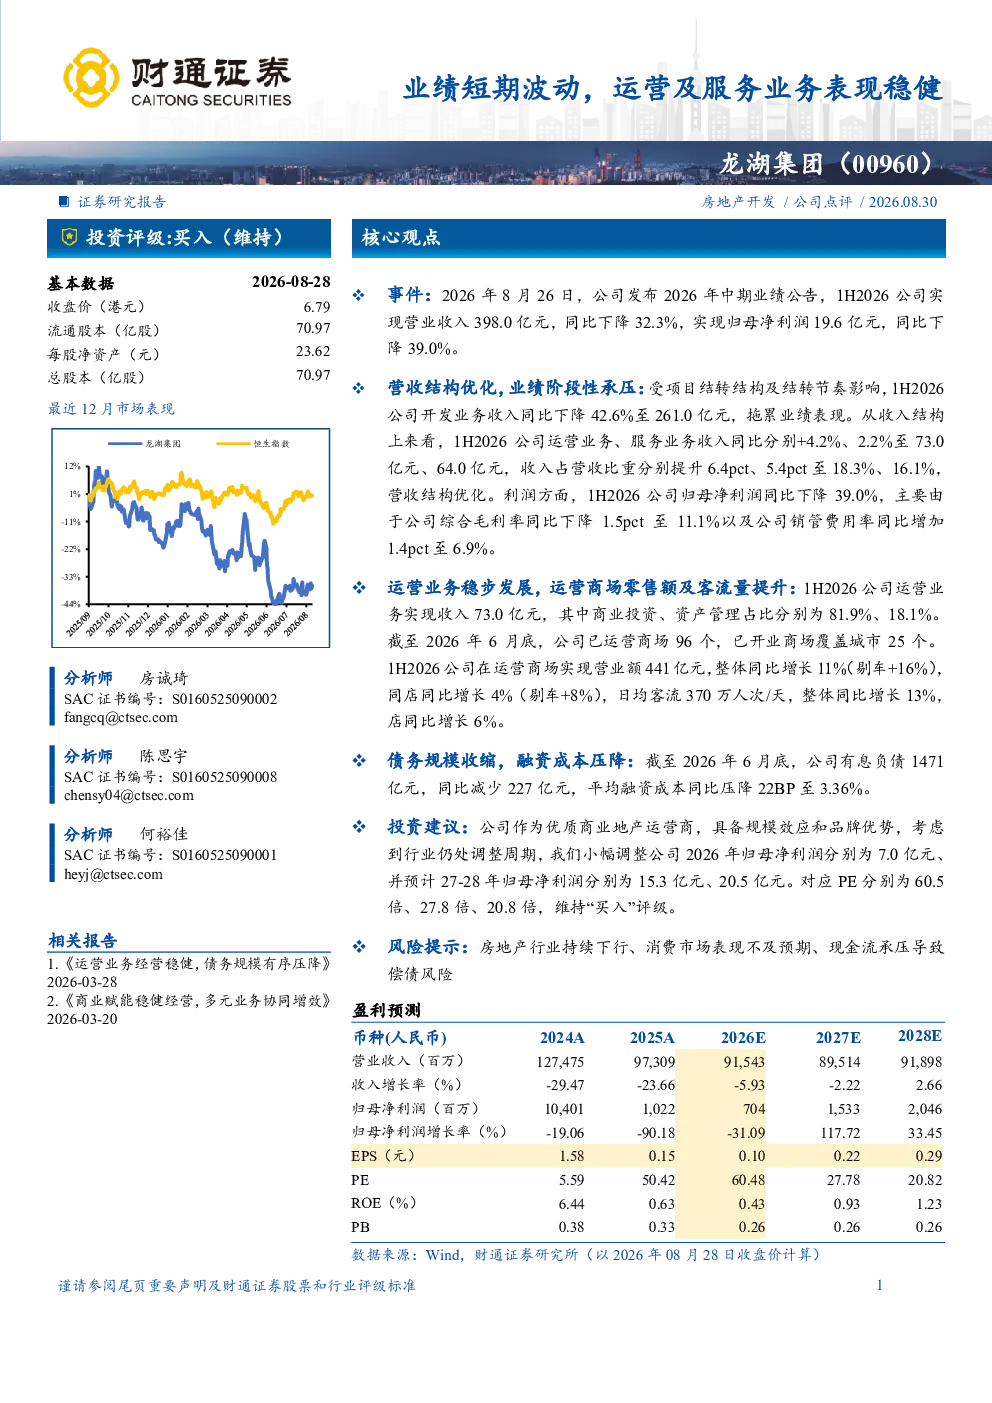
本报告指出龙湖集团2026年中期业绩承压,但营收结构优化,运营和服务业务表现稳健,债务规模收缩且融资成本下降,具备长期发展潜力。投资评级为买入(维持)。报告强调运营商场营业额同比增长11%,同店增长4%,日均客流增长13%,显示商业运营能力持续提升。
当前商业地产行业发展趋势如何?
报告显示,龙湖集团作为优质商业地产运营商,其运营和服务业务增长稳健,反映商业地产行业向运营服务转型趋势。商场营业额和客流增长表明消费者对优质商业空间需求稳定,品牌和规模效应仍是核心竞争力。但行业仍面临房地产市场下行压力,需关注消费市场表现。
研报重点分析了哪些方面?
报告重点分析了龙湖集团营收结构变化,运营业务(商场数量、营业额、客流)和服务业务收入占比提升,以及财务状况改善(有息负债减少、融资成本下降)。同时评估了公司作为商业地产运营商的规模效应和品牌优势,并预测了未来三年盈利能力及估值水平。
当前市场对龙湖集团的整体判断是什么?
市场判断龙湖集团短期业绩受项目结转影响承压,但长期发展潜力显著。公司运营和服务业务表现稳健,债务压力缓解,具备持续增长能力。作为行业优质运营商,其规模效应和品牌优势为未来发展奠定基础,但需关注房地产行业整体下行风险。
研报提示了哪些主要风险?
报告提示的主要风险包括房地产行业持续下行可能影响公司开发业务,消费市场表现不及预期将影响运营业务收入增长,以及现金流承压可能导致的偿债风险。这些风险需密切关注,可能对公司短期业绩和财务状况产生不利影响。
你可能感兴趣
有序压降债务保持财务安全,运营及服务业务表现稳健
国盛证券2026-04-15
衍生品及IPO业务相对稳健,市场波动下行导致短期业绩承压
东吴证券2022-10-20
港股公司信息更新报告:开发业务拖累业绩,运营服务业务稳健压舱
开源证券2026-03-29
业绩稳健增长,运营业务收入占比进一步提升,环卫服务业务发展高歌猛进
公用事业安信证券2018-08-06
开发业务拖累业绩,运营服务业务稳健压舱——港股公司信息更新报告
开源证券2026-09-01
2017年11月固定收益类基金投资策略报告:着眼长期业绩表现,稳健应对短期波动
国金证券2017-10-31
业绩短期波动,销售表现稳健
财通证券2026-08-30
Q1业绩彰显运营杠杆,期待后续内容业务表现-2024年报及2025年一季报点评
东吴证券2025-05-03
2024年报及2025年一季报点评Q1业绩彰显运营杠杆,期待后续内容业务表现
东吴证券2025-05-03
2024年年报及2025年一季报点评业绩受电价波动影响,水电表现稳健
中原证券2025-05-08