猜你想问
招商蛇口2026年中报核心内容是什么?
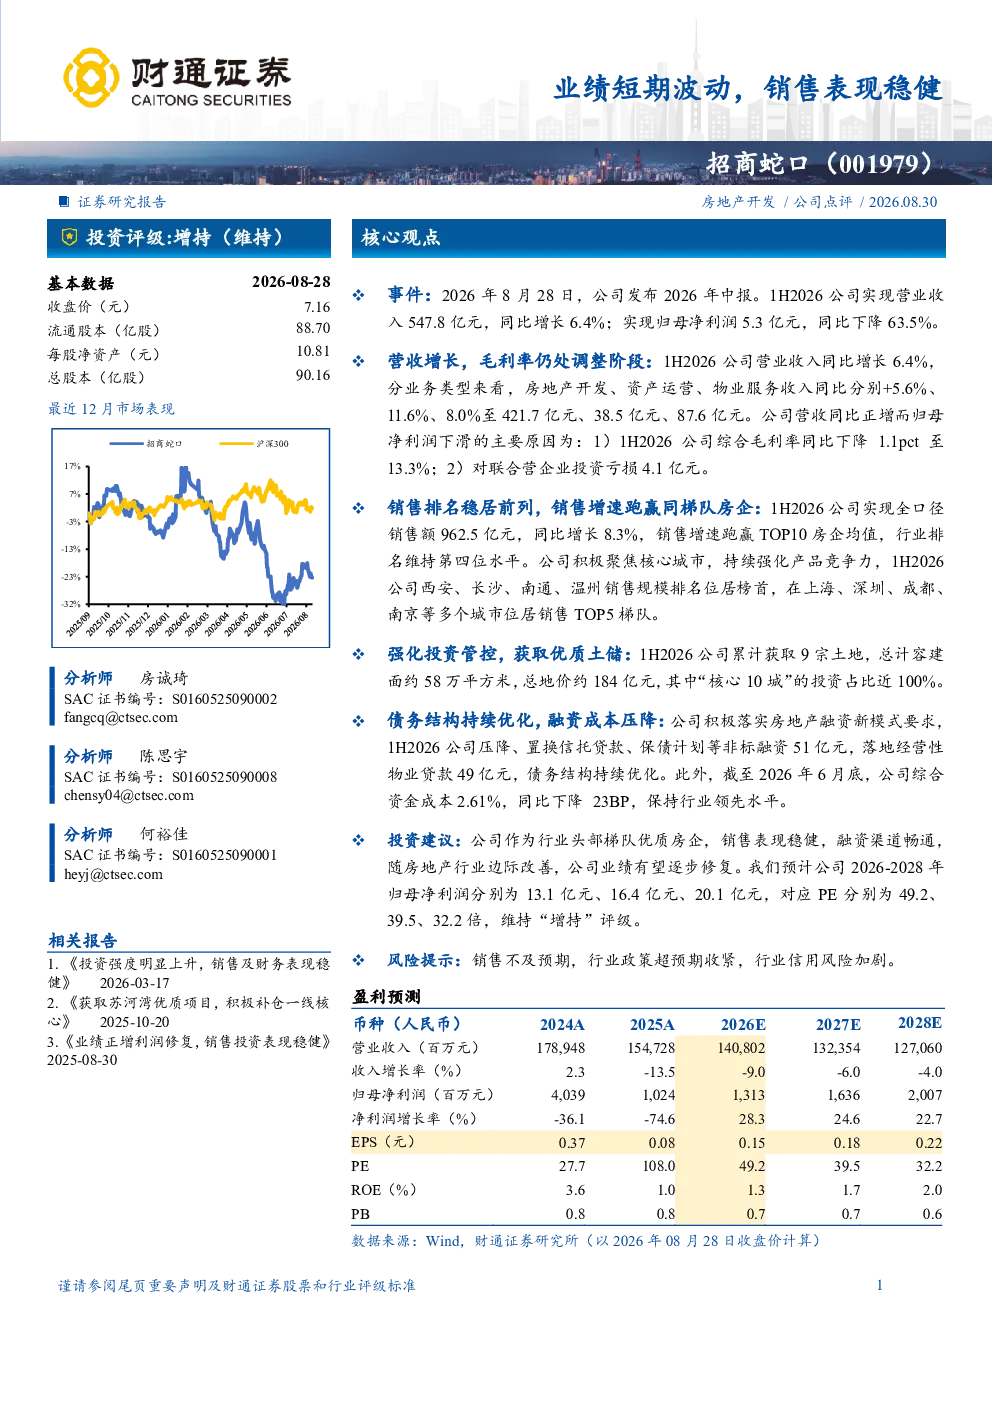
招商蛇口2026年中报显示,公司营收同比增长6.4%至547.8亿元,但归母净利润同比下降63.5%至5.3亿元。主要原因是综合毛利率下降1.1个百分点至13.3%,以及对联合营企业投资亏损4.1亿元。销售表现方面,公司实现全口径销售额962.5亿元,同比增长8.3%,行业排名维持第四位。
当前房地产赛道发展趋势如何?
当前房地产赛道,头部房企销售表现稳健,行业集中度持续提升。核心城市市场热度不减,但政策调控仍需关注。房企普遍重视财务优化,通过压降非标融资、置换信托贷款等方式降低资金成本,债务结构持续改善。行业信用风险总体可控,但需警惕销售不及预期和政策超预期收紧等风险。
研报重点分析了招商蛇口的哪些方面?
研报重点分析了招商蛇口的核心城市销售表现、投资获取策略及财务优化情况。公司销售增速跑赢行业均值,在西安、长沙等核心城市表现突出。投资方面,公司聚焦“核心10城”,获取土地总地价约184亿元。财务方面,公司压降非标融资51亿元,落地经营性物业贷款49亿元,综合资金成本降至2.61%,保持行业领先水平。
当前房地产市场现状如何判断?
当前房地产市场,头部房企销售表现稳健,行业集中度持续提升。核心城市市场热度不减,但政策调控仍需关注。房企普遍重视财务优化,通过压降非标融资、置换信托贷款等方式降低资金成本,债务结构持续改善。行业信用风险总体可控,但需警惕销售不及预期和政策超预期收紧等风险。
研报提示了哪些风险?
研报提示的主要风险包括销售不及预期、行业政策超预期收紧以及行业信用风险加剧。销售方面,虽然公司销售增速跑赢行业均值,但仍需关注市场波动对销售的影响。政策方面,房地产调控政策存在不确定性,可能影响房企经营。信用风险方面,行业整体杠杆水平仍较高,需警惕部分房企信用风险暴露。
你可能感兴趣
2017年11月固定收益类基金投资策略报告:着眼长期业绩表现,稳健应对短期波动
国金证券2017-10-31
业绩短期波动,运营及服务业务表现稳健
财通证券2026-08-30
纺织服饰周专题:运动鞋服公司Q2经营总结,短期销售波动,营运稳健
纺织服装国盛证券2026-07-19
销售逆势放量,业绩短期波动难掩长期向好
房地产华安证券2020-10-30
季报点评:终端销售波动,公司短期业绩承压
国盛证券2024-10-30
半年报点评:中期业绩稳健,期待旺季销售带动FY2026亮眼表现
国盛证券2025-11-28
2023财年半年报点评:业绩表现稳健,旺季销售可期
华创证券2022-11-29
销售稳健,杠杆可控,业绩表现靓眼
房地产东吴证券2020-04-14
销售增长稳健,业绩表现靓眼
房地产东吴证券2019-10-25
2024年年报及2025年一季报点评业绩受电价波动影响,水电表现稳健
中原证券2025-05-08