猜你想问
甲醇价格本周宽幅波动的原因是什么?
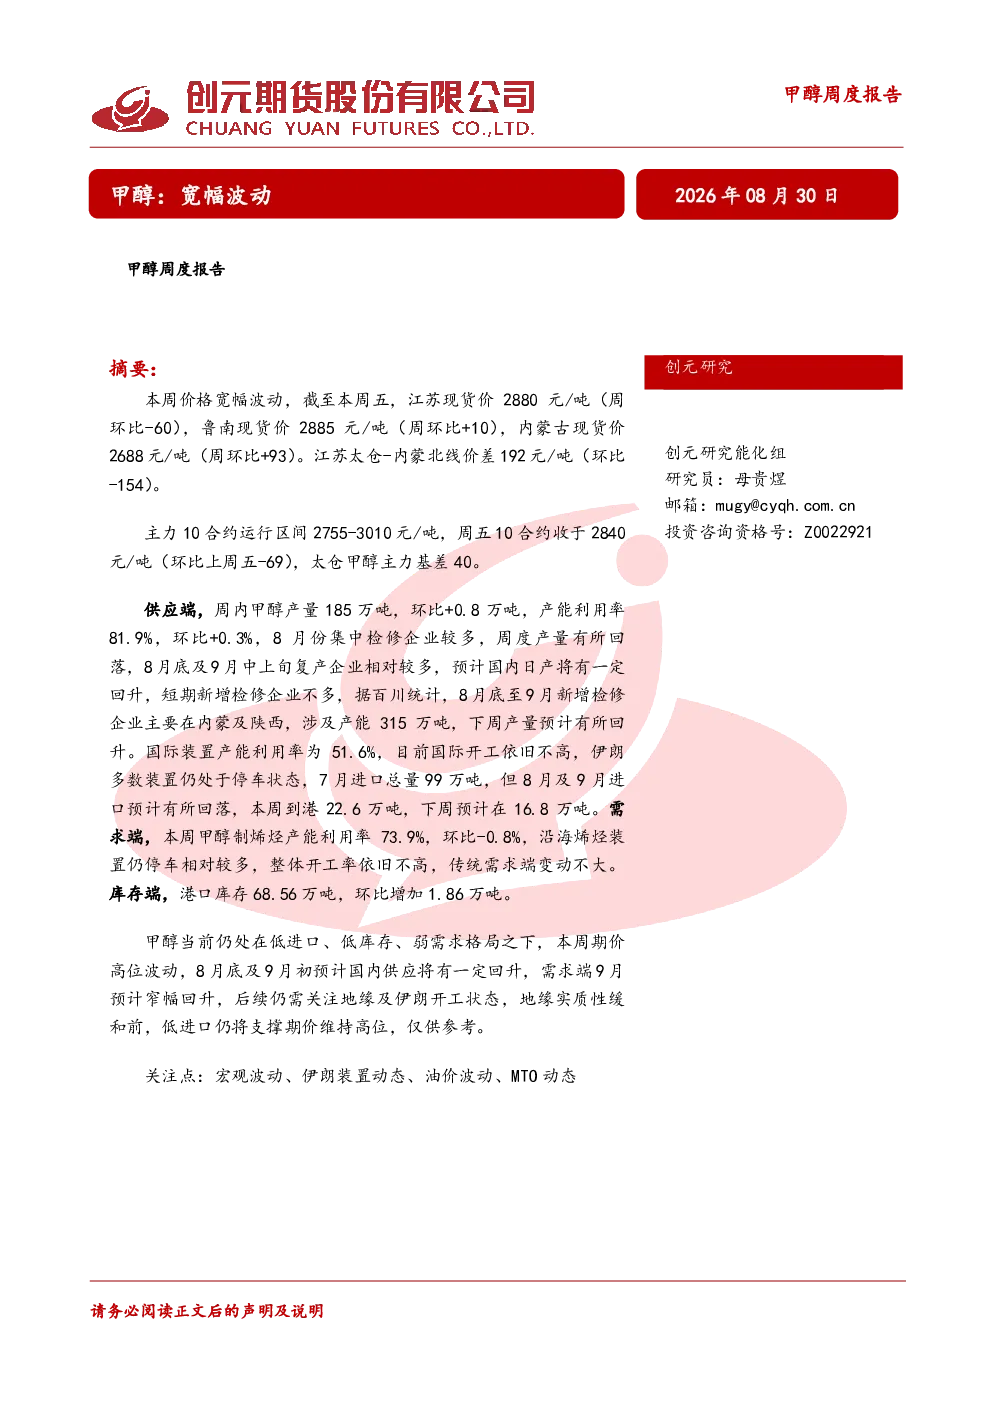
本周甲醇价格宽幅波动主要受供需两端因素影响。供应端方面,国内甲醇产量小幅增加,但检修企业较多导致产量有所回落,预计8月底及9月上旬供应将回升。国际开工率依旧不高,伊朗装置多数停车,进口量预计回落。库存端,港口库存增加,生产企业库存下降,但整体库存水平仍处于低位。成本端,煤炭价格上涨导致甲醇制完全成本上升。需求端,烯烃端开工率下降,传统及新兴需求端开工率小幅波动。综合来看,供需矛盾阶段性缓和,但地缘及伊朗开工状态仍是市场关注焦点。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注供需变化及外部环境。供应端,国内装置检修与复产交替进行,国际开工率有望逐步回升,但伊朗装置重启存在不确定性。需求端,烯烃端开工率预计维持低位,传统需求如甲醛、醋酸、MTBE开工率小幅波动,但整体需求弹性有限。成本端,煤炭价格波动将影响甲醇制完全成本。地缘政治及伊朗装置动态仍是关键变量,低进口格局预计将支撑期价维持高位,但需警惕外部环境变化带来的风险。
本报告重点分析了哪些方向?
本报告重点分析了甲醇市场的供需平衡、价格波动及成本变化。供应端,分析了国内外甲醇装置的开工率及检修情况,预测了短期供应变化趋势。需求端,分析了烯烃、甲醛、醋酸、MTBE等下游需求的开工率及变化,评估了需求端对甲醇价格的支撑作用。库存端,分析了港口及生产企业库存变化,评估了库存水平对市场的影响。成本端,分析了煤炭价格变动对甲醇制完全成本的影响。此外,还关注了地缘政治及伊朗装置动态对甲醇市场的影响。
当前甲醇市场处于什么状态?
当前甲醇市场处于低进口、低库存、弱需求的格局之下,价格高位波动。供应端,国内装置检修与复产交替进行,国际开工率依旧不高,伊朗装置多数停车。需求端,烯烃端开工率下降,传统需求开工率小幅波动,整体需求弹性有限。库存端,港口库存增加,生产企业库存下降,但整体库存水平仍处于低位。成本端,煤炭价格上涨导致甲醇制完全成本上升。综合来看,市场供需矛盾阶段性缓和,但地缘政治及伊朗装置动态仍是关键变量,低进口格局预计将支撑期价维持高位。
本报告提示哪些风险?
本报告提示的主要风险包括:地缘政治风险,地缘冲突可能加剧导致国际市场波动;伊朗装置动态,伊朗装置重启将增加国际甲醇供应;油价波动,油价波动可能影响甲醇制完全成本;MTO动态,MTO装置开工率变化将影响甲醇需求;煤炭价格波动,煤炭价格上涨将推高甲醇制完全成本。此外,还需关注国内外装置检修与复产情况,以及下游需求变化带来的不确定性。这些因素都可能对甲醇市场产生影响,需密切关注市场变化。