猜你想问
同花顺2026年半年度报告核心内容是什么?
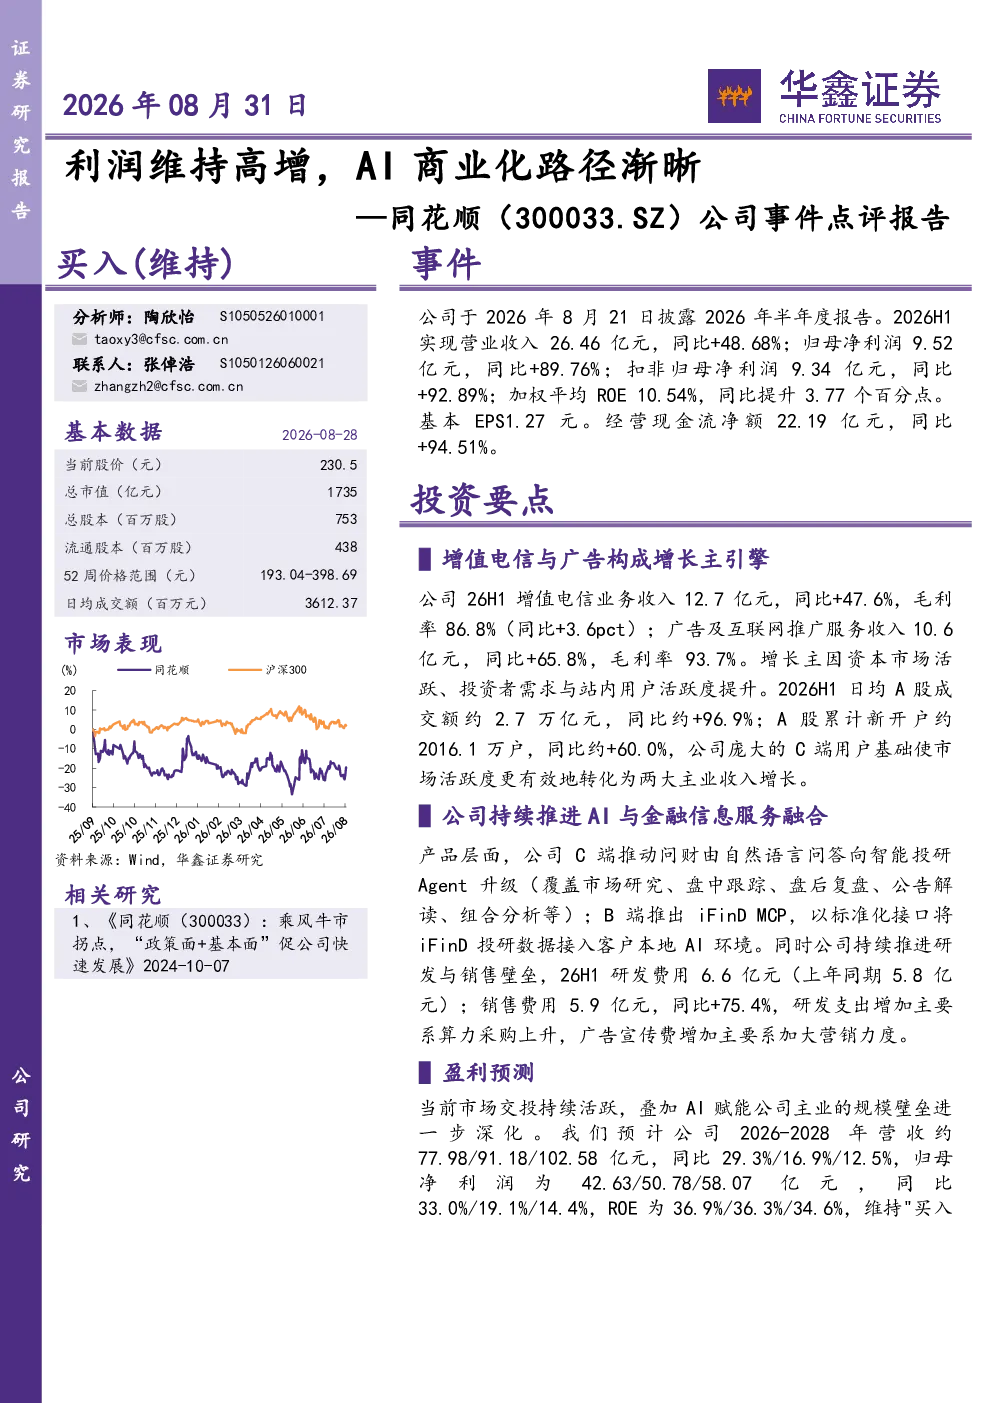
同花顺2026年半年度报告显示,公司业绩维持高增长态势。2026H1实现营业收入26.46亿元,同比增长48.68%;归母净利润9.52亿元,同比增长89.76%;扣非归母净利润9.34亿元,同比增长92.89%;加权平均ROE 10.54%,同比提升3.77个百分点。基本EPS为1.27元,经营现金流净额22.19亿元,同比增长94.51%。主要增长动力来自增值电信业务和广告及互联网推广服务,分别同比增长47.6%和65.8%。
信息技术行业发展趋势如何?
信息技术行业正经历AI与金融信息服务深度融合阶段。同花顺通过推出智能投研Agent和iFinD MCP等产品,将AI技术应用于市场研究和数据服务,提升产品竞争力。行业整体受益于资本市场活跃和投资者需求增长,技术壁垒和规模效应逐渐显现,未来AI赋能将成为行业发展的关键驱动力。
报告重点分析了同花顺的哪些方面?
报告重点分析了同花顺的增长引擎和AI商业化路径。增长方面,增值电信业务和广告服务收入增长显著,毛利率维持在较高水平;AI商业化方面,公司通过研发投入和产品创新,推动AI技术在金融信息服务领域的应用,同时加大营销力度,提升市场占有率。
当前市场现状如何?
当前市场交投活跃,资本市场日均成交额约2.7万亿元,同比增长约96.9%,投资者开户数同比增长约60.0%。信息技术行业竞争加剧,AI技术成为企业提升竞争力的关键,同花顺凭借其庞大的用户基础和技术积累,在市场中具备一定优势。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行可能影响市场活跃度,资本市场波动可能影响投资者需求,以及AI研发进度不及预期可能影响产品竞争力。此外,行业竞争加剧也可能对公司业务造成压力,需要持续关注这些风险因素。
你可能感兴趣
公司事件点评报告:一季度利润维持高增,品类扩张业绩仍可期
华鑫证券2023-03-28
公司事件点评报告:单季度利润同环比双增 拥抱AI赋能主业
文化传媒华鑫证券2024-09-02
AI云业务持续高增,自动驾驶商业化路径拓宽
国盛证券2021-11-19
公司事件点评报告:公司业绩高增,AI解决方案领导者深度受益于算力红利
信息技术华鑫证券2026-05-05
公司事件点评报告:公司业绩高增,AI需求旺盛叠加汽车新兴应用产品放量
电子设备华鑫证券2025-09-29
公司事件点评报告:前三季度业绩高增,AI赋能驱动多领域业务增长
交通运输华鑫证券2025-10-13
2025年中报点评:WPS 365维持高增,AI商业化加速推进
民生证券2025-08-26
公司事件点评报告:营收利润双高增,门店量质齐升
华鑫证券2025-09-03
公司事件点评报告:800G及400G系列新品量产,光模块需求爆发推动利润高增
信息技术华鑫证券2025-06-12
公司事件点评报告:业务稳扎稳打实现利润高增,下游需求回暖多点开花
电子设备华鑫证券2024-08-13