猜你想问
众信旅游二季度报告核心内容是什么?
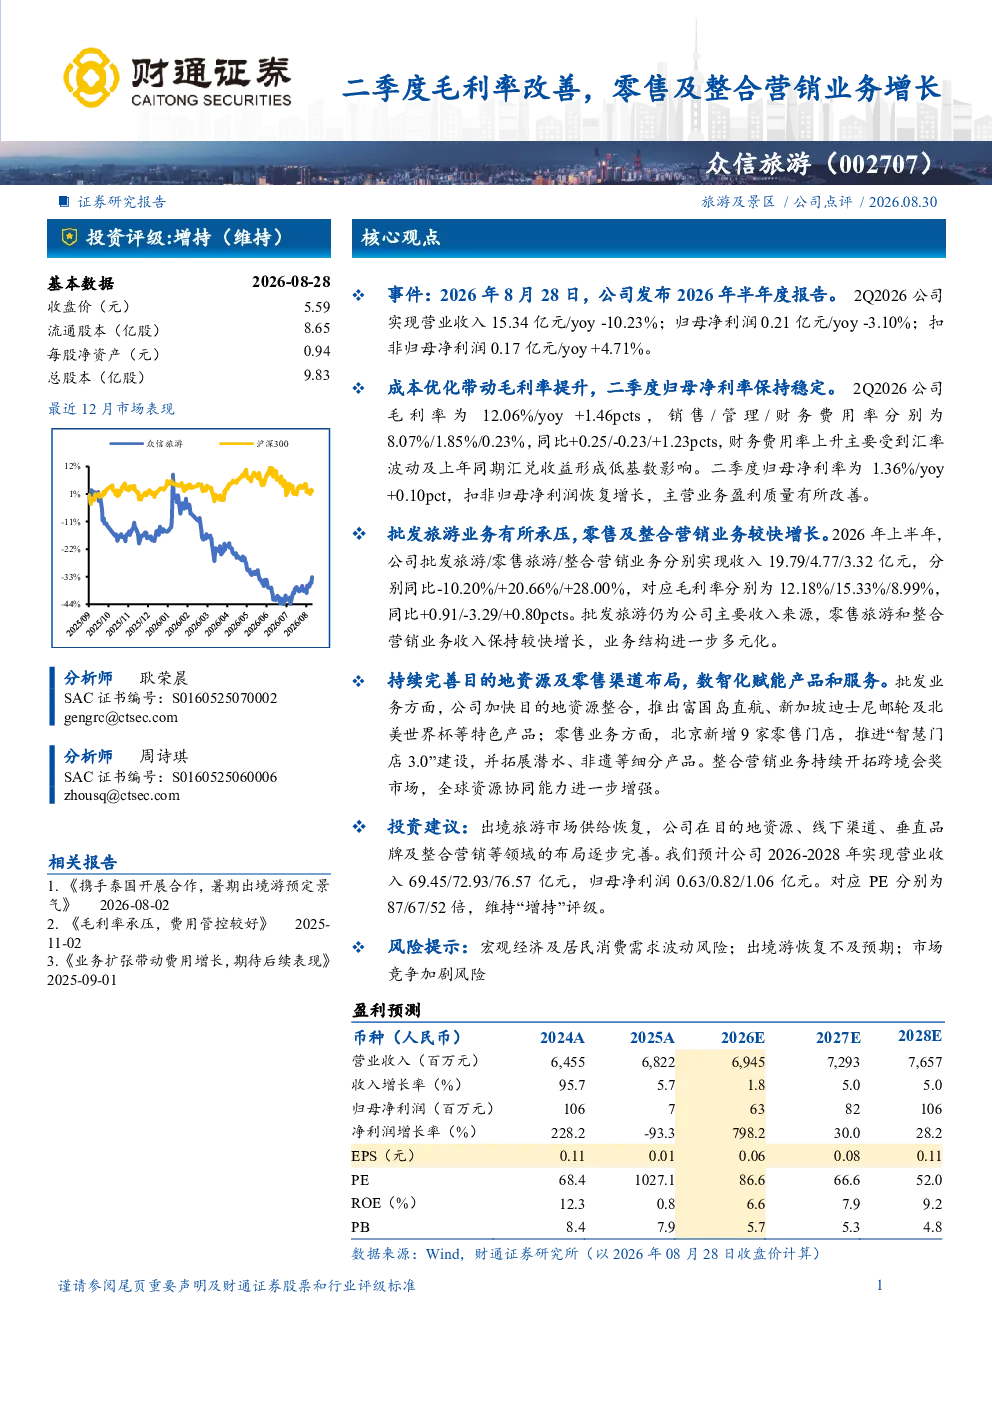
众信旅游2026年半年度报告显示,公司经营稳健,通过成本优化带动毛利率提升,二季度归母净利率保持稳定。批发旅游业务收入有所下降,但零售及整合营销业务增长较快,推动业务结构多元化。报告期内,公司营业收入15.34亿元(同比-10.23%),归母净利润0.21亿元(同比-3.10%),扣非归母净利润0.17亿元(同比+4.71%)。毛利率提升至12.06%(同比+1.46pct),销售费用率8.07%(同比+0.25pct),管理费用率1.85%(同比-0.23pct),财务费用率0.23%(同比+1.23pct)。
旅游行业发展趋势如何?
旅游行业正经历结构性调整,传统批发旅游业务面临增长压力,而零售及整合营销业务成为行业增长新动能。数字化转型加速,数智化赋能产品和服务提升竞争力。众信旅游通过拓展零售渠道和整合营销业务,实现收入结构优化。预计未来几年,旅游行业将受益于消费需求恢复和产品创新,但宏观经济波动和市场竞争仍需关注。
报告重点分析了哪些业务方向?
报告重点分析了众信旅游的业务结构变化,批发旅游仍是收入来源但承压,零售旅游和整合营销业务增长显著。公司通过优化成本结构提升毛利率,同时加强目的地资源和零售渠道布局。整合营销业务收入同比+28.00%,零售旅游收入同比+20.66%,显示多元化战略成效。未来将依托数智化提升服务体验,推动业务持续增长。
当前旅游市场现状如何?
当前旅游市场处于复苏阶段,消费需求逐步恢复但仍有波动。行业竞争加剧,企业需通过产品创新和服务升级提升竞争力。众信旅游经营稳健,毛利率改善显示成本控制能力。批发旅游业务面临挑战,但零售和整合营销业务增长较快,推动公司业务结构优化。整体来看,旅游市场机遇与挑战并存,企业需灵活应对市场变化。
研报提示哪些风险?
研报提示的主要风险包括宏观经济及居民消费需求波动风险,可能导致旅游消费需求不及预期;出境游恢复进程存在不确定性,可能影响公司业务增长;市场竞争加剧风险,行业龙头企业可能进一步抢占市场份额。此外,公司业务多元化过程中需关注新业务模式的稳定性和盈利能力。