猜你想问
黑色产业链本周行情如何?
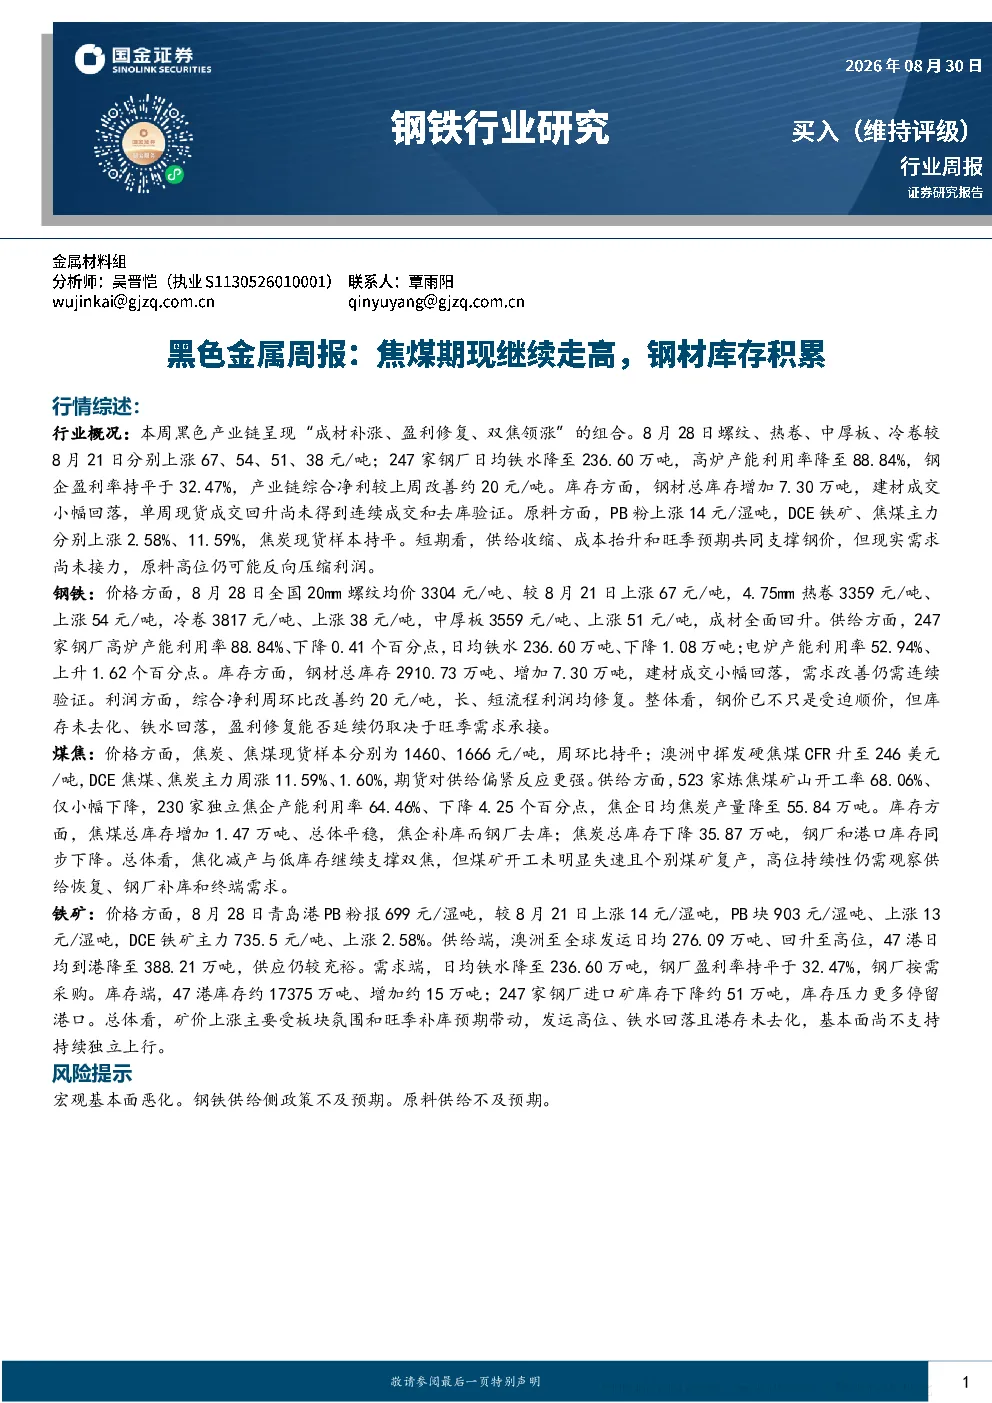
本周黑色产业链呈现“成材补涨、盈利修复、双焦领涨”的组合。螺纹、热卷、中厚板、冷卷价格分别上涨67、54、51、38元/吨,钢企盈利率持平于32.47%,产业链综合净利改善约20元/吨。但钢材总库存增加7.30万吨,建材成交回落,现货成交回升尚未得到连续验证。原料方面,PB粉上涨14元/湿吨,焦煤上涨11.59%,焦炭现货持平。供给收缩、成本抬升和旺季预期支撑钢价,但需求尚未接力,原料高位可能反向压缩利润。
钢铁行业未来发展趋势是什么?
钢铁行业未来发展趋势需关注供给收缩、成本抬升和旺季预期。当前钢价已不只是受迫顺价,但库存未去化、铁水回落,盈利修复能否延续取决于旺季需求承接。供给端,高炉产能利用率88.84%,日均铁水236.60万吨,电炉产能利用率52.94%。库存端,钢材总库存2910.73万吨,建材成交小幅回落。利润端,综合净利周环比改善约20元/吨,长、短流程利润均修复。整体看,钢价走势与需求改善密切相关。
本报告重点分析了哪些方向?
本报告重点分析了黑色产业链各板块的价格走势、供给需求变化及库存情况。成材方面,价格全面回升,但需求改善仍需连续验证;供给端,铁水回落,产能利用率下降;库存端,总库存增加,建材成交回落。原料方面,焦炭、焦煤现货持平,但期货价格反映供给偏紧;供给端,焦企产能利用率下降,焦化减产支撑双焦;库存端,焦煤总体平稳,焦炭总库存下降。铁矿方面,PB粉上涨14元/湿吨,但发运高位、铁水回落且港存未去化,基本面尚不支持持续独立上行。
当前黑色产业链市场现状如何判断?
当前黑色产业链市场现状呈现复杂态势。供给端,钢厂铁水回落,焦企产能利用率下降,供给收缩支撑价格;需求端,建材成交回落,需求改善尚未得到连续验证,旺季预期尚未完全兑现。库存端,钢材总库存增加,焦煤库存增加,焦炭库存下降,库存变化分化。价格端,成材、双焦上涨,铁矿上涨主要受板块氛围和旺季补库预期带动。整体看,市场处于供给收缩与需求预期博弈阶段,价格走势与需求改善密切相关。
本报告提示了哪些风险?
本报告提示了以下风险:宏观基本面恶化可能影响黑色产业链需求;钢铁供给侧政策不及预期可能影响供给端平衡;原料供给不及预期可能导致成本端波动。当前市场存在供给收缩、成本抬升和旺季预期支撑价格,但需求尚未接力,原料高位可能反向压缩利润。此外,焦化减产与低库存支撑双焦,但煤矿开工未明显失速且个别煤矿复产,高位持续性仍需观察供给恢复、钢厂补库和终端需求。矿价上涨主要受板块氛围和旺季补库预期带动,发运高位、铁水回落且港存未去化,基本面尚不支持持续独立上行。