猜你想问
台华新材上半年业绩表现如何?
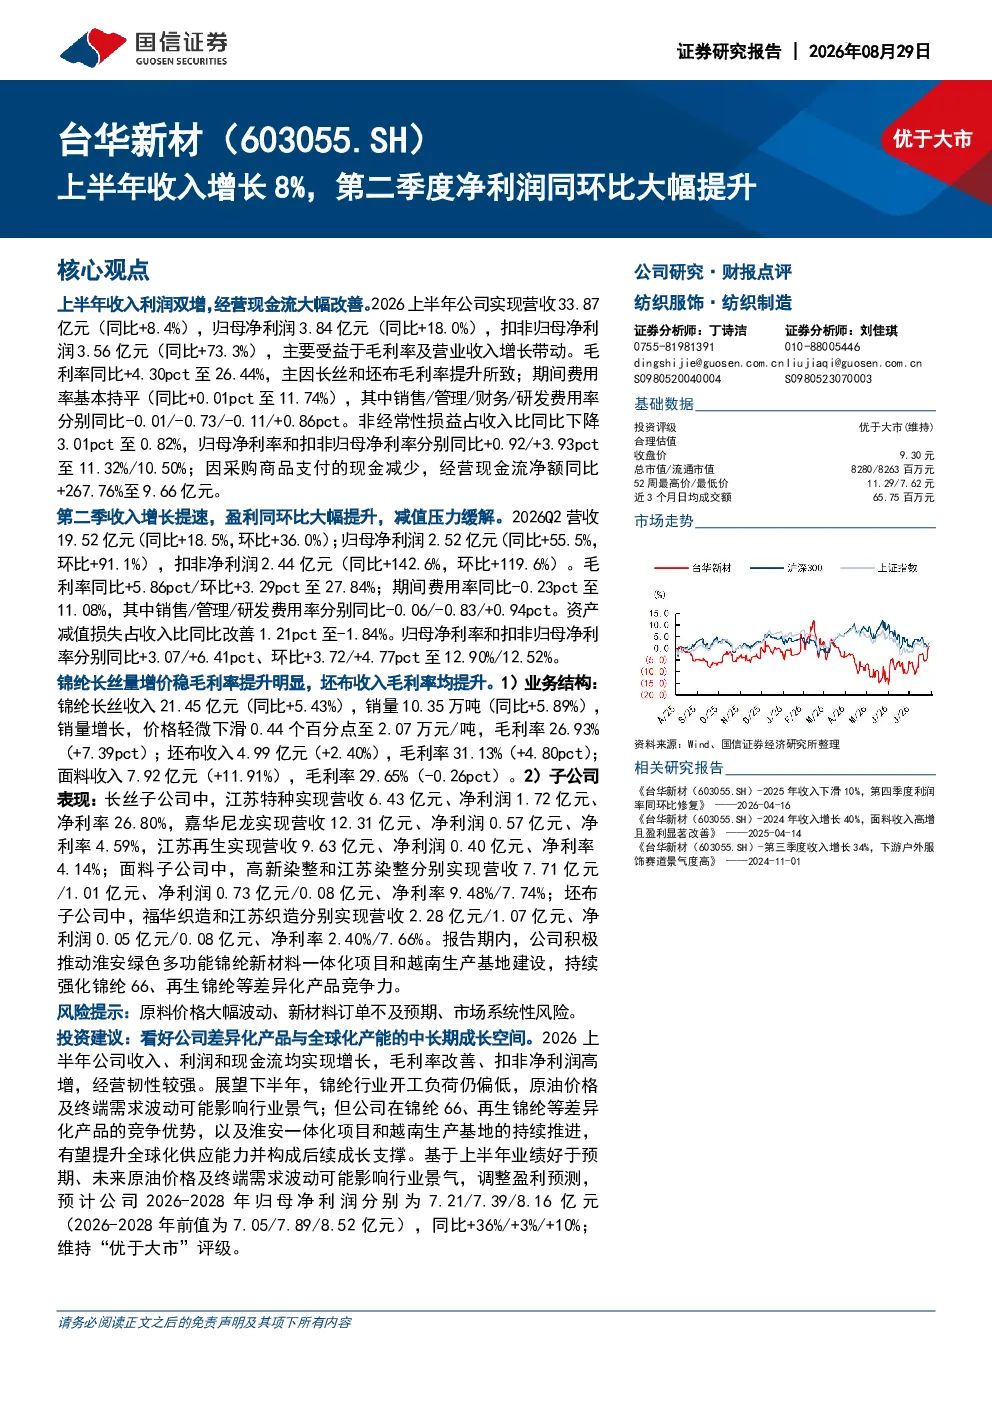
台华新材2026上半年实现营收33.87亿元,同比增长8.4%,归母净利润3.84亿元,同比增长18.0%,扣非归母净利润3.56亿元,同比增长73.3%。主要得益于毛利率及营业收入增长,其中长丝和坯布毛利率提升明显,分别提升7.39和4.80个百分点至26.93%和31.13%。经营现金流净额同比大幅增长267.76%至9.66亿元。
锦纶行业发展趋势如何?
锦纶行业目前面临原油价格及终端需求波动风险,但台华新材通过积极推动淮安绿色多功能锦纶新材料一体化项目和越南生产基地建设,持续强化锦纶66、再生锦纶等差异化产品竞争力,为其未来发展提供支撑。公司差异化产品和全球化产能优势有望在行业波动中保持稳定成长。
台华新材报告重点分析了哪些方面?
报告重点分析了台华新材的营收、利润、毛利率、期间费用率等关键财务数据,以及锦纶长丝、坯布、面料的业务结构表现。同时,报告还分析了公司子公司的净利率情况,并对其淮安项目和越南基地的建设进展进行了说明。
当前锦纶市场现状如何?
当前锦纶市场景气度受原油价格及终端需求影响存在波动,但台华新材通过差异化产品和全球化产能布局,有效应对市场变化。公司锦纶66、再生锦纶等产品的竞争力持续增强,为其在行业波动中保持稳定增长提供有力支撑。
台华新材报告有哪些风险提示?
报告提示锦纶行业景气度仍面临原油价格及终端需求波动风险,尽管台华新材通过差异化产品和全球化产能布局应对市场变化,但仍需关注行业整体波动对其经营的影响。此外,公司淮安项目和越南基地的建设进度也可能存在不确定性。
你可能感兴趣
台华新材(603055.SH):上半年收入增长8%,第二季度净利润同环比大幅提升
国信证券2026-08-28
季报点评:电解铝盈利能力快速提升,25Q1净利润同环比大幅增长
国盛证券2025-04-30
轻工制造及纺织服装行业周报:6月社零环比回落,继续推荐中报超预期的台华新材
纺织服装中泰证券2024-07-21
台华新材:Q1毛利率同环比显著改善,产业链涨价后盈利修复可期
纺织服装信达证券2026-05-05
上半年收入和净利润增长8%,派息率45%
金融国信证券2026-08-19
紫金矿业2026年第二季度净利润同比增45%、环比降5%,产量增长抵消成本上升
美银证券2026-08-24
上半年收入及净利润表现亮眼,合同负债及存货金额大幅增长
信息技术山西证券2024-09-09
2025年半年报点评:2025Q2净利润同环比大幅提升,制冷剂景气持续提升
华创证券2025-09-07
上半年收入与净利润增长15%,各渠道毛利率均有提升
国信证券2024-09-03
上半年收入增长24%,二季度毛利率环比修复
纺织服装国信证券2024-08-30